源泉徴収が必要かどうかは、支払先が個人か法人かだけでは決まりません。
個人事業主へ支払う報酬であっても、すべてが源泉徴収の対象になるわけではないからです。
一方、請求書に源泉所得税が書かれていなくても、依頼した仕事の内容によっては、支払元で源泉徴収しなければなりません。
判断するときは、次の項目を見ていきます。
- 支払元に源泉徴収義務があるか?
- 支払先は個人か法人か?
- なにの対価として支払うのか?
源泉徴収の可否を確認するためには、請求書の「外注費」や「業務委託料」といった名称だけを見ないで、契約相手と実際の仕事の内容を確認する必要があります。
- 源泉徴収の要否は、支払元、支払先、支払内容の順に考える
- 個人事業主への支払いが、すべて源泉徴収の対象になるわけではない
- 日本の法人への一般的な業務委託料は、通常、源泉徴収の対象にならない
- 請求書の項目名ではなく、実際に依頼した仕事の内容を確認する
- 源泉徴収した税額は、支払額と分けて管理し、期限までに納付する
源泉徴収が必要かは3つの項目で判断する
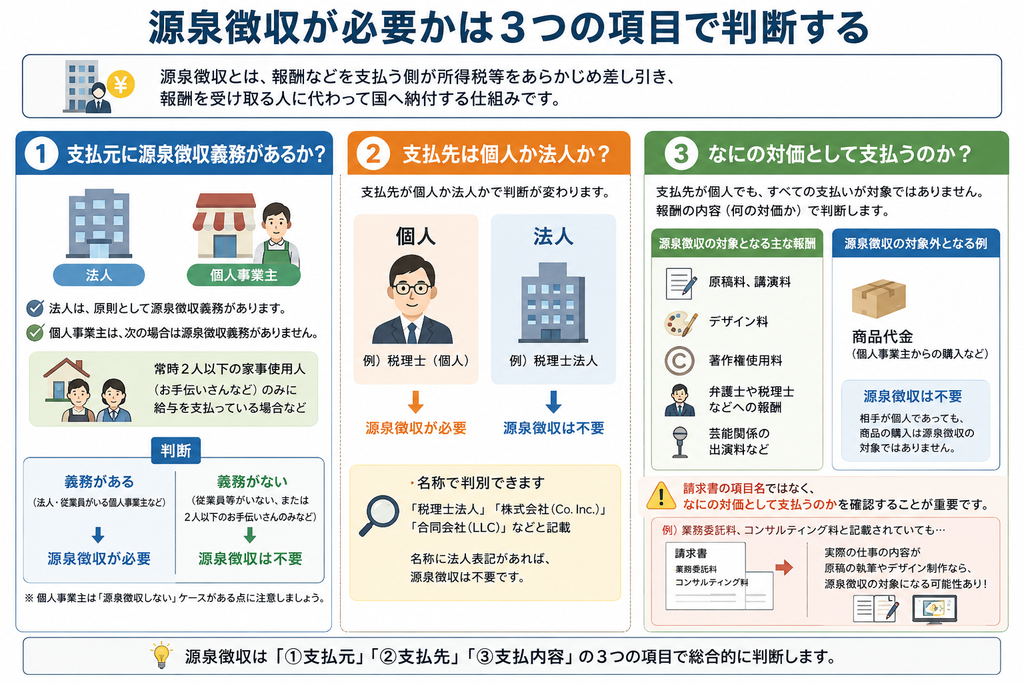
源泉徴収とは、報酬などを支払う側が所得税等をあらかじめ差し引き、報酬を受け取る人に代わって国へ納付する仕組みです。
事業を営むときには、税理士やWebライターなどへ源泉所得税を差し引いて報酬を支払う場面が多いでしょう。
ただし、外部に対する支払いのすべてに源泉徴収をするわけではありません。
源泉徴収が必要か迷ったときは、次の3項目から考えると判断しやすくなります。
支払元に源泉徴収義務があるか?
最初に見るのは、報酬の支払元です。
法人が個人へ報酬を支払う場合で、源泉徴収が必要になるのは特定の報酬・料金等になります。
個人事業主が個人へ支払う場合は、支払者側の状況について、追加の確認が必要です。
下記の規定に当てはまる場合には、源泉徴収を行う必要がありません。
常時二人以下の家事使用人のみに対し給与等の支払をする者は、前条<所法183 源泉徴収義務者>の規定にかかわらず、その給与等について所得税を徴収して納付することを要しない。<所法184>
常時二人以下の家事使用人のみに対し第28条第1項(給与所得)に規定する給与等の支払をする者は、前条<所法199 源泉徴収義務者>の規定にかかわらず、その支払う退職手当等について所得税を徴収して納付することを要しない。<所法200>
前項<所法204① 源泉徴収義務者>の規定は、次に掲げるものについては、適用しない。
二 前項第1号から第5号まで並びに第7号及び第8号に掲げる報酬若しくは料金、契約金又は賞金のうち、第183条第1項(給与所得に係る源泉徴収義務)の規定により給与等につき所得税を徴収して納付すべき個人以外の個人から支払われるもの<所法204②二>注:<カッコ書き>内は投稿者追記
e-GOV | 所得税法
つまり、従業員などがいない場合や、2人以下のお手伝いさんなどにのみ給与を支払う場合には、源泉徴収する必要がないことになります。
一方、法人や従業員がいる個人事業主は、源泉徴収が必要です。
したがって、個人事業主に関しては、報酬をについて「源泉徴収しない」ケースがあることは覚えておいてもよいかと思います。
ただし、実務上は、個人事業主の場合よりも会社員の方が確定申告を税理士に依頼して、報酬を払った場合などで源泉徴収をしないことになります。
また、請求書を発行した個人事業主側から支払元が源泉徴収義務者かどうか判断できないと思いますので、基本的には請求書には源泉徴収税額とそれを差し引いた金額は振込額として記載されていると考えられます。
支払先は個人か法人か?
次に、報酬の支払先を確認します。
報酬の支払先が個人か法人かによって判断が変わります。
たとえば、個人の税理士へ報酬を支払う場合は、通常、源泉徴収が必要です。
一方、税理士法人への報酬については、源泉徴収を行いません。
税理士の場合には、税理士法人の場合には名称に必ず「税理士法人」と記載されておりますので、比較的個人か法人かの判断は容易です。
また、それ以外の場合でも、名称に「株式会社(Co. Inc.)」や「合同会社(LLC)」と記載されていることがほとんどなので、判別は簡単にできると思われます。
なにの対価として支払うのか?
最後は報酬の支払内容を確認します。
支払先が個人だからといって、すべての支払いから源泉所得税を差し引くわけではありません。
源泉徴収の対象として主なものは、次のような報酬です。
- 原稿料、講演料
- デザイン料
- 著作権使用料
- 弁護士や税理士などへの報酬
- 芸能関係の出演料など
源泉徴収の対象範囲は報酬の種類ごとに定められており、個人への支払いであることだけを理由に判断する仕組みではありません。
たとえば、個人事業主から商品を購入した場合は、相手が個人であっても、商品の購入は源泉徴収の対象とはならないため、源泉徴収することはありません。
注意したいのは、請求書に書かれた項目名です。
「業務委託料」や「コンサルティング料」と記載されていても、実際の仕事が原稿の執筆やデザインの制作であれば、源泉徴収の対象に該当する可能性があります。
請求書の項目名ではなく、なにの対価として支払うのかを確認することが重要です。
支払元と支払先の組み合わせで考える
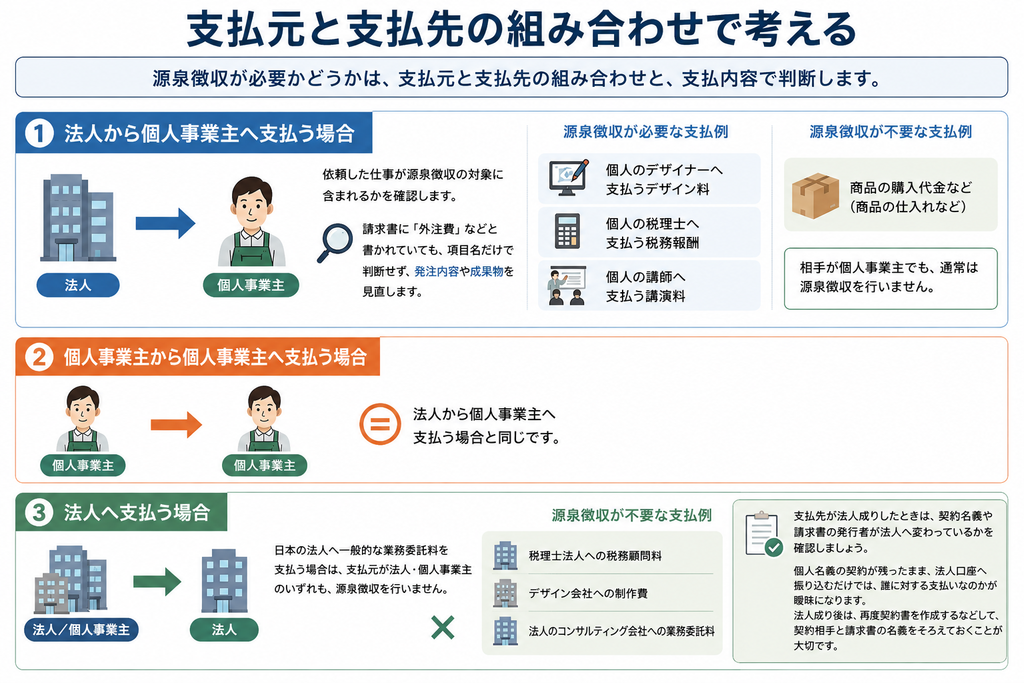
基本的な判断項目がわかっても、実際の支払いでは迷うことがあります。
中小企業や個人事業主によくある組み合わせで、考え方を整理してみましょう。
法人から個人事業主へ支払う場合
法人が個人事業主へ支払う場合は、依頼した仕事が源泉徴収の対象に含まれるかを確認します。
たとえば、次のような報酬は、一般的に源泉徴収の対象です。
- 個人のデザイナーへ支払うデザイン料
- 個人の税理士へ支払う税務報酬
- 個人の講師へ支払う講演料
一方、商品の購入代金などであれば、相手が個人事業主でも、通常は源泉徴収を行いません。
請求書に「外注費」とだけ書かれている場合は、項目名だけで処理を決めず、発注内容や成果物を見直します。
個人事業主から個人事業主へ支払う場合
個人事業主同士の取引でも、基本的には法人から個人事業主へ支払う場合と同じになります。
従業員へ給与を支払っている個人事業主が、個人の税理士へ報酬を支払う場合は、基本的には源泉徴収が必要です。
一部、上記で紹介した会社員の場合などがありますが、実務上は源泉徴収をしていることが多いです。
この個人事業主から個人事業主へ支払う場合についても、注意すべき点は、請求書の項目だけを見て源泉徴収の有無を判断せずに、発注内容や成果物を確認することになります。
法人へ支払う場合
日本の法人へ一般的な業務委託料を支払う場合は、支払元が法人・個人事業主のいずれも、源泉徴収を行いません。
具体的には、次のような支払いが考えられます。
- 税理士法人への税務顧問料
- デザイン会社への制作費
- 法人のコンサルティング会社への業務委託料
支払先が法人成りしたときは、契約名義や請求書の発行者が法人へ変わっているかを確認しましょう。
個人名義の契約が残ったまま、法人口座へ振り込むだけでは、誰に対する支払いなのかが曖昧になります。
法人成り後は、再度契約書を作成するなどして、契約相手と請求書の名義をそろえておくことが大切です。
請求書だけで源泉徴収を判断しない
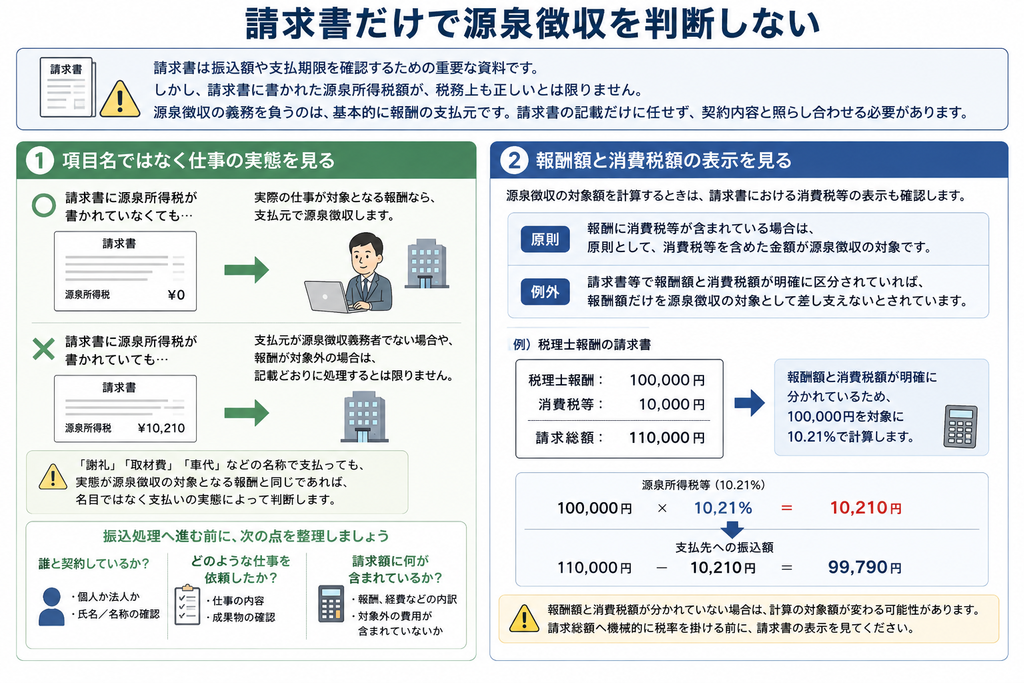
請求書は、振込額や支払期限を確認するための重要な資料です。
しかし、請求書に書かれた源泉所得税額が、税務上も正しいとは限りません。
源泉徴収の義務を負うのは、基本的に報酬の支払元です。
請求書の記載だけに任せず、契約内容と照らし合わせる必要があります。
項目名ではなく仕事の実態を見る
請求書に源泉所得税が書かれていなくても、実際の仕事が対象となる報酬であれば、支払元で源泉徴収します。
反対に、請求書に源泉所得税が記載されていても、支払う側が源泉徴収義務者に当たらない場合や、報酬が対象外である場合は、記載どおりに処理するとは限りません。
また、「謝礼」「取材費」「車代」などの名称で支払っても、実態が源泉徴収の対象となる報酬と同じであれば、名目ではなく支払いの実態によって判断します。
振込処理へ進む前に、少なくとも次の点を整理しましょう。
- 誰と契約しているか?
- どのような仕事を依頼したか?
- 請求額に何が含まれているか?
報酬額と消費税額の表示を見る
源泉徴収の対象額を計算するときは、請求書における消費税等の表示も確認します。
報酬に消費税等が含まれている場合は、原則として、消費税等を含めた金額が源泉徴収の対象です。
ただし、例外として請求書等で報酬額と消費税額が明確に区分されていれば、報酬額だけを源泉徴収の対象として差し支えないとされています。
たとえば、税理士報酬について、請求書に次のように記載されているとします。
- 税理士報酬:100,000円
- 消費税等:10,000円
- 請求総額:110,000円
報酬額と消費税額が明確に分かれているため、100,000円を対象に10.21%で計算すると、源泉所得税等は10,210円です。
支払先への振込額は、110,000円から10,210円を差し引いた99,790円になります。
報酬額と消費税額が分かれていない場合は、計算の対象額が変わる可能性があります。
請求総額へ機械的に税率を掛ける前に、請求書の表示を見てください。
源泉徴収した後は税額を分けて管理する
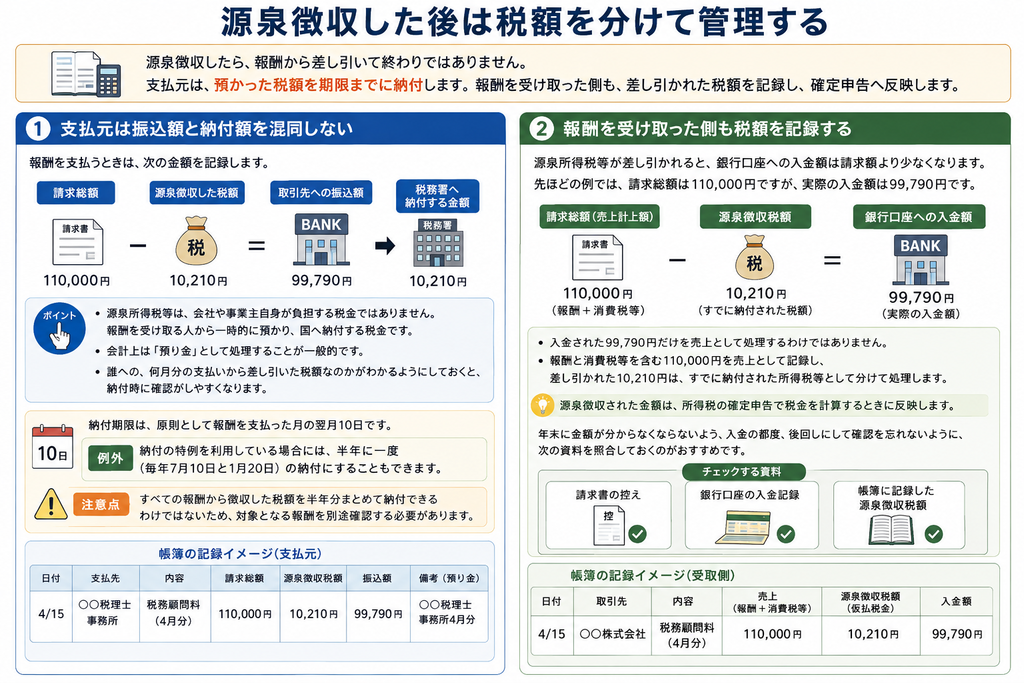
源泉徴収したら、報酬から差し引いて終わりではありません。
支払元は、預かった税額を期限までに納付します。
報酬を受け取った側も、差し引かれた税額を記録し、確定申告へ反映します。
支払元は振込額と納付額を混同しない
報酬を支払うときは、次の金額を記録します。
- 請求総額
- 源泉徴収した税額
- 取引先への振込額
- 税務署へ納付する金額
源泉所得税等は、会社や事業主自身が負担する税金ではありません。
報酬を受け取る人から一時的に預かり、国へ納付する税金です。
会計上は、「預り金」として処理することが一般的です。
誰への、何月分の支払いから差し引いた税額なのかわかるようにしておくと、納付時に確認がしやすくなります。
納付期限は、原則として報酬を支払った月の翌月10日です。
例外として、納付の特例を利用している場合には半年に一度(毎年7月10日と1月20日)の納付にすることもできます。
注意点として、すべての報酬から徴収した税額を半年分まとめて納付できるわけではないため、対象となる報酬を別途確認する必要があります。
報酬を受け取った側も税額を記録する
源泉所得税等が差し引かれると、銀行口座への入金額は請求額より少なくなります。
先ほどの例では、請求総額は110,000円ですが、実際の入金額は99,790円です。
この場合、入金された99,790円だけを売上として処理するわけではありません。
報酬と消費税等を含む110,000円を売上として記録し、差し引かれた10,210円は、すでに納付された所得税等として分けて処理します。
源泉徴収された金額は、所得税の確定申告で税金を計算するときに反映します。
年末に金額が分からなくならないよう、入金の都度、後回しにして確認を忘れないように、次の資料を照合しておくのがおすすめです。
- 請求書の控え
- 銀行口座の入金記録
- 帳簿に記録した源泉徴収税額
判断に迷う支払いは振込前に確認する
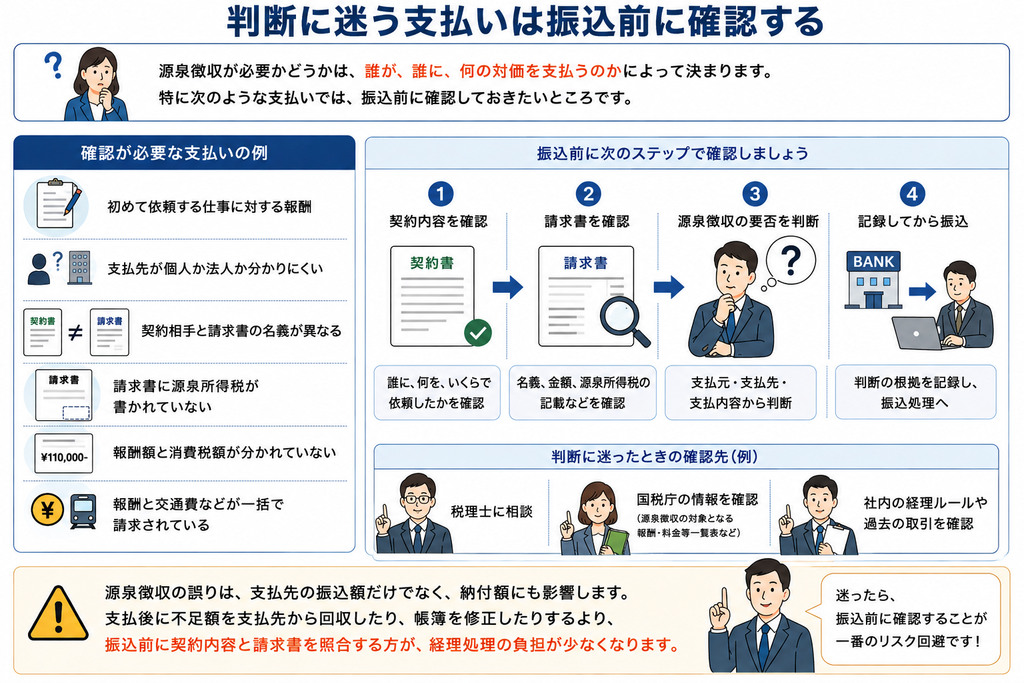
源泉徴収が必要かどうかは、誰が、誰に、何の対価を支払うのかによって決まります。
特に次のような支払いでは、振込前に確認しておきたいところです。
- 初めて依頼する仕事に対する報酬
- 支払先が個人か法人か分かりにくい
- 契約相手と請求書の名義が異なる
- 請求書に源泉所得税が書かれていない
- 報酬額と消費税額が分かれていない
- 報酬と交通費などが一括で請求されている
源泉徴収の誤りは、支払先の振込額だけでなく、納付額にも影響します。
支払後に不足額を支払先から回収したり、帳簿を修正したりするより、振込前に契約内容と請求書を照合する方が、経理処理の負担が少なくなります。
なお、判断に迷ったときは、「請求書に書いてあるから」と処理を決めず、契約相手と依頼した内容を整理したうえで、専門家へ確認することをおすすめします。
当ブログに掲載している内容は、一般的な情報提供を目的としたものであり、特定の事案に対する専門的な助言を行うものではありません。
内容の正確性および最新性の確保には十分留意しておりますが、法令の改正や個別の事情等により、実際の取扱いが異なる場合があります。また、理解しやすさを重視し、一部表現を簡略化または意訳している箇所がございます。
当ブログの情報に基づいて行われた判断または行動により生じたいかなる結果につきましても、当事務所および執筆者は責任を負いかねます。内容に関する具体的な判断や手続きにつきましては、必ず税務署等または税理士等の専門家へご相談いただくとともに、最新の法令・通達等をご確認ください。
なお、当ブログに掲載した情報は、予告なく変更または削除される場合がありますので、あらかじめご了承ください。