
確定申告に使う資料は、同じ時期にまとめて届くわけではありません。
生命保険料や国民年金保険料などの控除証明書は、秋頃から届き始めます。
源泉徴収票や医療費通知など、年が明けてから受け取る資料もあります。
そのため、個人事業主の確定申告準備は、秋からコツコツ始めるのがおすすめです。
届いた証明書を保管しながら、請求書や領収書などの事業資料を整理しておけば、申告期限が近づいてから慌てずに済みます。
資料の交付時期や受取方法は、発行元や契約内容によって異なります。
紙で郵送されず、契約者向けサイトやアプリで電子交付される場合もあるため、郵便物だけを探すと見落とすかもしれません。
本記事では、確定申告に使う主な資料が届く時期と、個人事業主が秋から年明けに進めたい準備を解説します。
- 控除証明書は、一般的に秋頃から届き始める
- 源泉徴収票や医療費通知は、年明けに届く場合がある
- 郵送されない資料は、Webサイトやアプリで電子交付されている可能性がある
- 外部から届く資料を待つ間に、売上や経費の資料を整理する
- 報酬に関する支払調書は、取引先から必ず届くとは限らない
- 資料が見当たらない場合は、交付方法や登録住所を調べる
確定申告の資料はいつ届く?
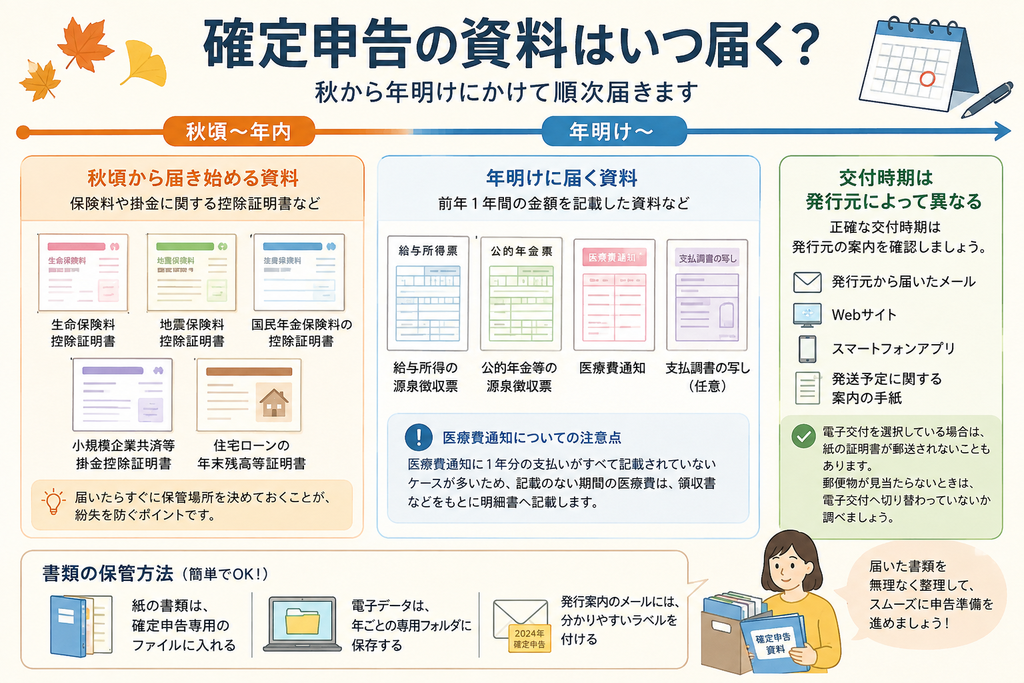
確定申告に使う資料は、秋から年明けにかけて順次届きます。
具体的な時期は一律ではありませんが、おおまかな流れを知っておけば、届いた書類を無理なく整理できます。
見当たらない資料について、まだ待ってよいのか、発行元へ問い合わせた方がよいのかも判断しやすくなるでしょう。
秋頃から届き始める資料
秋頃になると、保険料や掛金に関する控除証明書が届き始めます。
主な資料は、次のとおりです。
- 生命保険料控除証明書
- 地震保険料控除証明書
- 国民年金保険料の控除証明書
- 小規模企業共済等掛金控除証明書
- 住宅ローンの年末残高等証明書
交付時期は、発行元や保険料などの支払時期によって異なります。
同じ種類の証明書でも、契約先によって届くタイミングに差が出る場合があります。
届いた書類は、無くさないように保管しましょう。
秋頃届く確定申告資料については、確定申告まで数か月保管することになります。
保管場所を決めておかないと、確定申告シーズンに入ったときにどこに保管したかを忘れるパターンが多いです。
「後でまとめよう」と置いたままにせず、受け取った時点で保管場所を決めることが、紛失を防ぐポイントです。
保管方法は、次のような簡単なもので問題ありません。
- 紙の書類は、確定申告専用のファイルに入れる
- 電子データは、年ごとの専用フォルダに保存する
- 発行案内のメールには、分かりやすいラベルを付ける
年明けに届く資料
年が明けると、前年1年間の金額を記載した資料が届き始めます。
申告内容によっては、次の書類を使用します。
- 給与所得の源泉徴収票
- 公的年金等の源泉徴収票
- 医療費通知
- 取引先から任意で送られる支払調書の写し
個人事業のほかに給与収入がある場合は、勤務先から交付される源泉徴収票も確定申告で使います。
公的年金を受給している人は、公的年金等の源泉徴収票も確認しましょう。
医療費控除を受ける場合は、加入している健康保険から医療費通知が届くことがあります。
ただし、医療費通知に1年分の支払いがすべて記載されていないケースが多いため注意してください。
多くのケースでは前年10月~11月当たりまでの医療費しか通知に載っておりません。
通知書に記載されていない期間の医療費については、領収書などをもとに別途集計します。
国税庁も、医療費通知に記載のない医療費については、領収書などに基づいて医療費控除の明細書へ記載するよう案内しています。
交付時期は発行元によって異なる
前年と同じ時期に届かなくても、すぐに未発送や紛失と判断する必要はありません。
正確な交付時期を知りたい場合は、発行元の案内を調べてみましょう。
確認先として考えられるものは、次のとおりです。
- 発行元から届いたメール
- Webサイト
- スマートフォンアプリ
- 発送予定に関する案内の手紙
電子交付を選択している場合は、紙の証明書が郵送されないこともあります。
郵便物が見当たらないときは、電子交付へ切り替わっていないか調べることが大切です。
届く資料を待つ間に事業資料を整理する
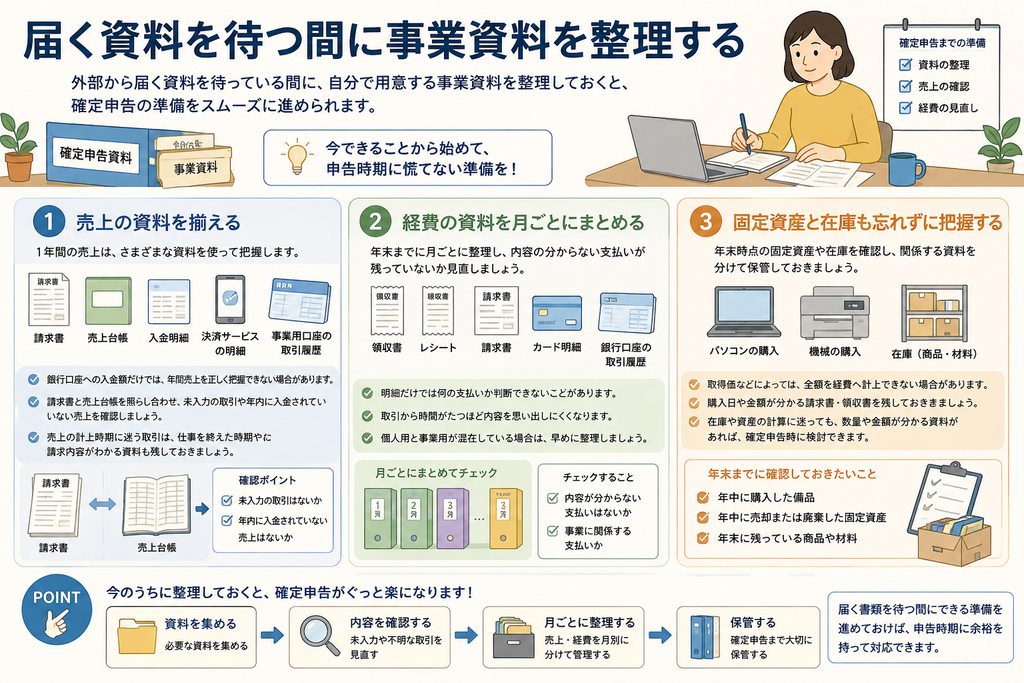
個人事業主の確定申告に使うのは、外部から届く証明書だけではありません。
日々の売上や経費に関する資料は、自分で揃える必要があります。
控除証明書や源泉徴収票が届くまで何もできないわけではありません。
外部から届く資料を待っている間に、自分で用意する事業資料を作成しておくと、確定申告の準備をスムーズに進めることができます。
売上の資料を揃える
1年間の売上は、主に次の資料を使って把握します。
- 請求書
- 売上台帳
- 入金明細
- 決済サービスの明細
- 事業用口座の取引履歴
銀行口座への入金額だけでは、年間売上を正しく把握できない場合があります。
年末までに仕事を終えていても、代金の入金が翌年になる取引があるためです。
反対に、着手金や前受金などが入金されているケースも考えられます。
請求書と売上台帳を照らし合わせ、未入力の取引がないか見直しましょう。
年末時点で入金されていない売上についても、忘れずに把握しておく必要があります。
売上を計上する時期は、取引内容や採用している経理方法によって異なります。
判断に迷う取引がある場合は、金額だけでなく、仕事を終えた時期や請求内容がわかる資料も残しておくと、後日問い合わせを受けたときの判断根拠の証明になります。
経費の資料を月ごとにまとめる
経費の資料は、年明けに1年分をまとめて処理すると、大きな負担になります。
年末までに月ごとにわけて、内容の分からない支払いが残っていないか見直しておきましょう。
主な資料は、次のとおりです。
- 領収書
- レシート
- 取引先から受け取った請求書
- クレジットカードの利用明細
- 銀行口座の取引履歴
カードや銀行の明細だけでは、何を購入したのか、事業に関係する支払いなのか判断できない場合があります。
取引から時間がたつほど、支払内容を思い出しにくくなります。
摘要だけで判断できないものは、領収書や購入履歴と照らし合わせておきましょう。
個人用と事業用の支払いが混在している場合は、確定申告の直前にまとめて分けるのではなく、わかる範囲から早め早めに整理を進める方が効率的です。
固定資産と在庫も忘れずに把握する
年中にパソコンや機械などを購入した場合は、購入日や金額が分かる資料をわけて保管します。
取得価額などによっては、通常の消耗品と同じように全額を経費へ計上できない場合があります。
資料を集める段階で詳しい処理まで判断できなくても、購入内容が分かる請求書や領収書は残しておきましょう。
商品や材料を扱う事業では、年末時点の在庫も把握します。
年末までに確認しておきたい内容は、次のとおりです。
- 年中に購入した備品
- 年中に売却または廃棄した固定資産
- 年末に残っている商品や材料
固定資産や在庫の計算に迷う場合でも、数量や金額が分かる資料があれば、確定申告時に検討できます。
支払調書が届かなくても売上は集計できる
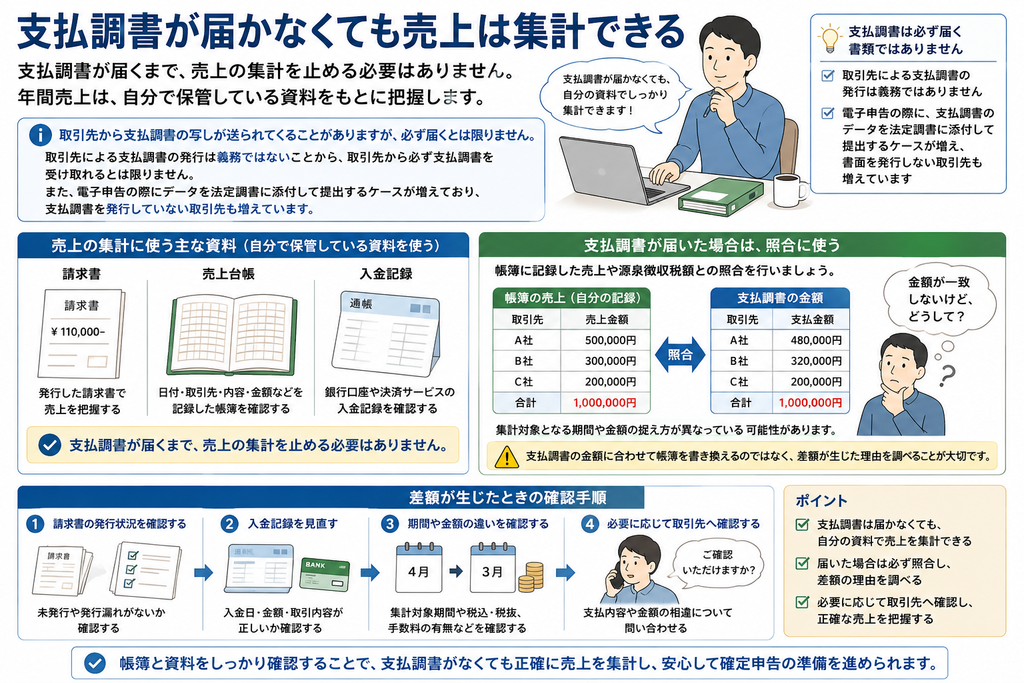
個人事業主が報酬を受け取っている場合、取引先から支払調書の写しが送られてくることがあります。
ただし、報酬に関する支払調書は、取引先から必ず届く書類ではありません。
取引先による支払調書の発行は義務ではないことから取引先から必ず支払調書を受け取れるとは限りません。
また、最近は電子申告の際に、支払調書のデータを法定調書に添付して税務署などに提出しているパターンが増えていることから、支払調書の発行していないケースも増えています。
支払調書が届くまで、売上の集計を止める必要はありません。
年間売上は、自分で保管している資料をもとに把握します。
使用する資料は、主に次のとおりです。
- 請求書
- 売上台帳
- 入金記録
支払調書が届いた場合は、帳簿に記録した売上や源泉徴収税額との照合に使いましょう。
支払調書の金額と帳簿上の売上が一致しない場合もあります。
集計対象となる期間や金額の捉え方が異なっている可能性があるためです。
支払調書の金額に合わせて帳簿を書き換えるのではなく、差額が生じた理由を調べることが大切です。
請求書の発行状況や入金記録を見直し、必要に応じて取引先へ支払内容を問い合わせましょう。
資料が届かないときは順番に調べる
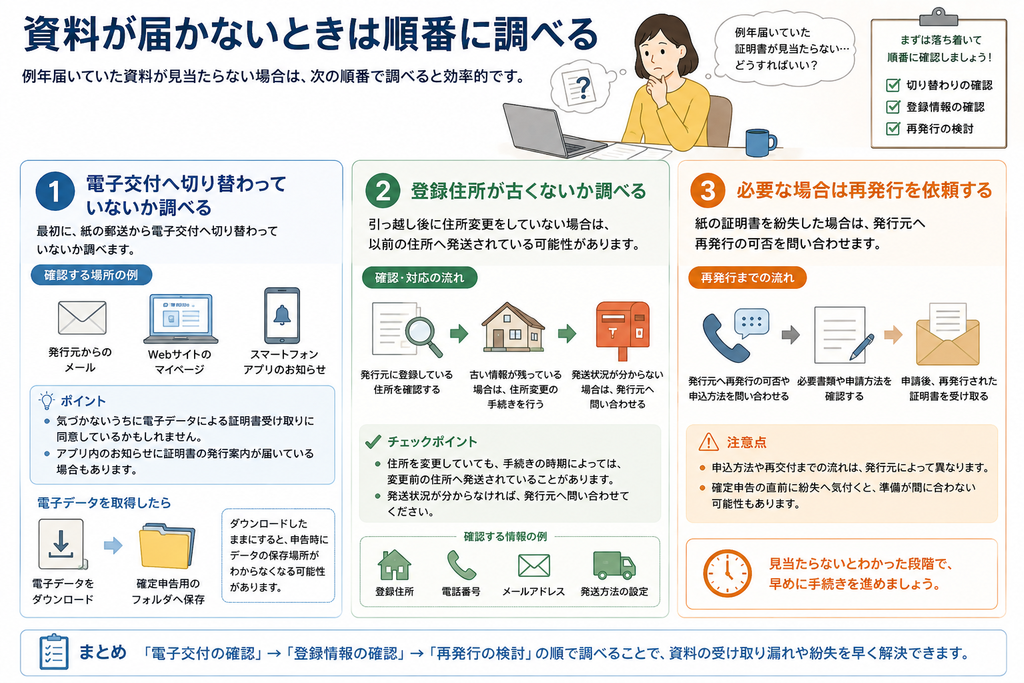
例年届いていた資料が見当たらない場合は、次の順番で調べると効率的です。
電子交付へ切り替わっていないか調べる
最初に、紙の郵送から電子交付へ切り替わっていないか調べます。
発行元からのメールやWebサイトを見てみましょう。
気づかないうちに電子データによる証明書受け取りに同意しているかもしれません。
電子データで受け取る場合には、アプリ内のお知らせに証明書の発行案内が届いている場合もあります。
電子データを取得したら、確定申告用のフォルダへ保存します。
ダウンロードしたままにすると、申告時にデータの保存場所がわからなくなる可能性があります。
登録住所が古くないか調べる
引っ越し後に住所変更をしていない場合は、以前の住所へ発送されている可能性があります。
発行元に登録している住所を調べ、古い情報が残っている場合は変更手続きを行いましょう。
住所を変更していても、手続きの時期によっては、変更前の住所へ発送されていることがあります。
発送状況が分からなければ、発行元へ問い合わせてください。
必要な場合は再発行を依頼する
紙の証明書を紛失した場合は、発行元へ再発行の可否を問い合わせます。
申込方法や再交付までの流れは、発行元によって異なります。
確定申告の直前に紛失へ気付くと、準備が間に合わない可能性もあります。
見当たらないとわかった段階で、早めに手続きを進めましょう。
確定申告資料の収集スケジュール
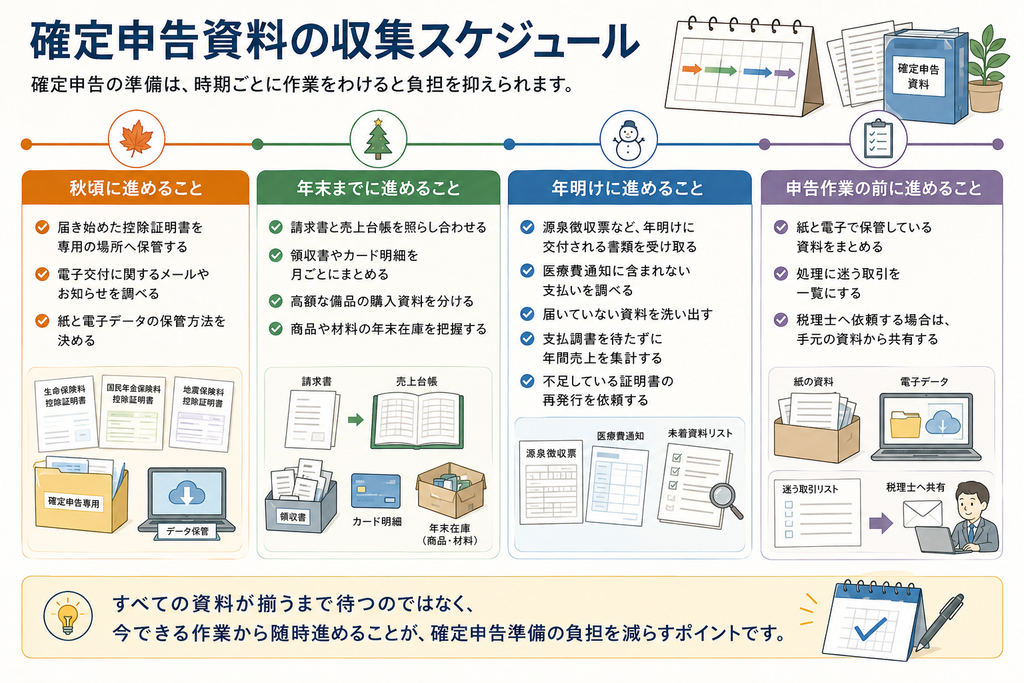
確定申告の準備は、時期ごとに作業をわけると負担を抑えられます。
秋頃に進めること
- 届き始めた控除証明書を専用の場所へ保管する
- 電子交付に関するメールやお知らせを調べる
- 紙と電子データの保管方法を決める
年末までに進めること
- 請求書と売上台帳を照らし合わせる
- 領収書やカード明細を月ごとにまとめる
- 高額な備品の購入資料を分ける
- 商品や材料の年末在庫を把握する
年明けに進めること
- 源泉徴収票など、年明けに交付される書類を受け取る
- 医療費通知に含まれない支払いを調べる
- 届いていない資料を洗い出す
- 支払調書を待たずに年間売上を集計する
- 不足している証明書の再発行を依頼する
申告作業の前に進めること
- 紙と電子で保管している資料をまとめる
- 処理に迷う取引を一覧にする
- 税理士へ依頼する場合は、手元の資料から共有する
すべての資料が揃うまで待つのではなく、今できる作業から随時進めることが、確定申告準備の負担を減らすポイントです。
税理士へ依頼する場合も早めに準備する
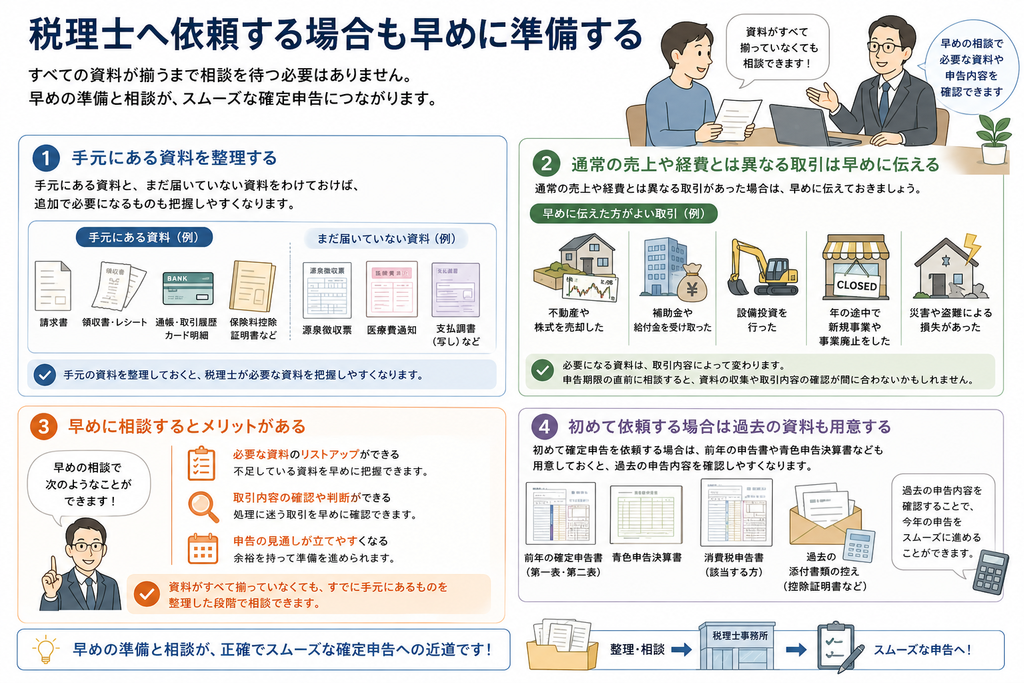
税理士へ確定申告を依頼する場合でも、すべての資料が揃うまで相談を待つ必要はありません。
手元にある資料と、まだ届いていない資料をわけておけば、追加で必要になるものも把握しやすくなります。
通常の売上や経費とは異なる取引があった場合は、早めに伝えておきましょう。
たとえば、次のような取引です。
- 不動産や株式を売却した
- 補助金や給付金を受け取った
- 設備投資を行った
- 年の途中で新規事業や事業廃止をした
- 災害や盗難による損失があった
必要になる資料は、取引内容によって変わります。
申告期限の直前に相談すると、資料の収集や取引内容の確認が間に合わないかもしれません。
資料がすべて揃っていなくても、すでに手元にあるものを整理した段階で相談できます。
初めて確定申告を依頼する場合は、前年の申告書や青色申告決算書なども用意しておくと、過去の申告内容を確認しやすくなります。
まとめ
確定申告に使う資料は、秋から年明けにかけて順次届きます。
秋頃から届く控除証明書は、受け取った時点で専用の場所へ保管しましょう。
年末までに請求書や領収書などの事業資料もまとめておけば、年明けの作業を減らせます。
年が明けたら、源泉徴収票や医療費通知などを加え、不足している資料を洗い出します。
紙が郵送されていない場合は、電子交付へ切り替わっていないか調べてみてください。
また、報酬に関する支払調書は、取引先から必ず届くとは限りません。
支払調書を待つのではなく、請求書や売上台帳、入金記録をもとに、自分で年間売上を把握することが大切です。
確定申告に必要な資料は、事業内容や1年間の取引によって異なります。
準備すべきものが分からない場合や、通常とは異なる取引があった場合は、申告期限が近づく前に税理士へ相談することも検討してみてください。
当ブログに掲載している内容は、一般的な情報提供を目的としたものであり、特定の事案に対する専門的な助言を行うものではありません。
内容の正確性および最新性の確保には十分留意しておりますが、法令の改正や個別の事情等により、実際の取扱いが異なる場合があります。また、理解しやすさを重視し、一部表現を簡略化または意訳している箇所がございます。
当ブログの情報に基づいて行われた判断または行動により生じたいかなる結果につきましても、当事務所および執筆者は責任を負いかねます。内容に関する具体的な判断や手続きにつきましては、必ず税務署等または税理士等の専門家へご相談いただくとともに、最新の法令・通達等をご確認ください。
なお、当ブログに掲載した情報は、予告なく変更または削除される場合がありますので、あらかじめご了承ください。

