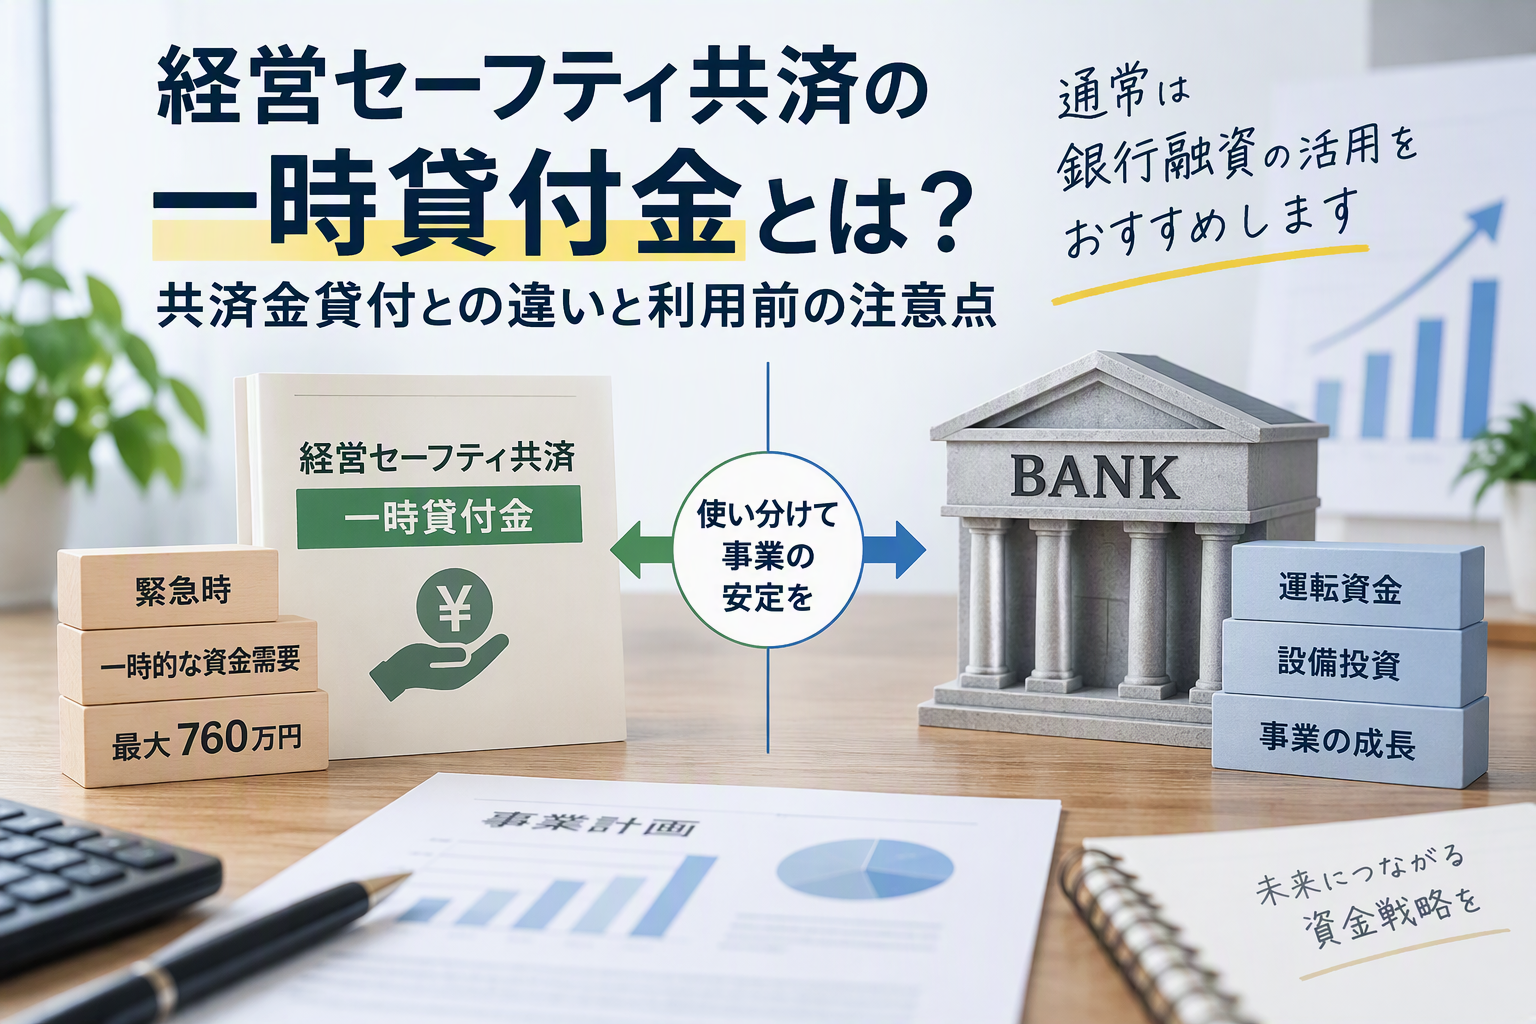
経営セーフティ共済には、取引先が倒産していなくても事業資金を借りられる「一時貸付金」があります。
共済契約を解約せずに資金を確保できるため、売掛金が入金されるまでの資金や、予定外の支出に対応する方法として利用できます。
ただし、一時貸付金は、会社の資金調達をすべて任せられる制度ではありません。
借入限度額は最大760万円で、借入期間は1年です。
借入時には1年分の利息が差し引かれるため、借入額の全額が振り込まれるわけでもありません。
一時貸付金は、短期的・臨時的な資金需要に備える選択肢です。
通常の運転資金や計画的な設備投資については、銀行や信用金庫などの金融機関への相談を基本に考えたほうがよいでしょう。
経営セーフティ共済には、取引先が倒産した場合に利用する「共済金貸付」もあります。
名称は似ていますが、利用できる場面や貸付額の決まり方は異なります。
本記事では、一時貸付金の仕組み、共済金貸付との違い、金融機関からの借入れとの使い分けを解説します。
- 一時貸付金は、取引先が倒産していなくても利用できる
- 共済金貸付は、取引先の倒産によって売掛金などの回収が難しくなった場合に利用する
- 一時貸付金の借入限度額は最大760万円で、借入期間は1年
- 借入額から1年分の利息が差し引かれるため、入金額を確認する必要がある
- 通常の運転資金や計画的な設備資金は、金融機関への相談を基本に考える
- 利用前には、返済後の手元資金まで資金繰り表で確認する
経営セーフティ共済には2つの貸付制度がある
経営セーフティ共済は、取引先が倒産した際に、中小企業が連鎖倒産や経営難に陥ることを防ぐための制度です。
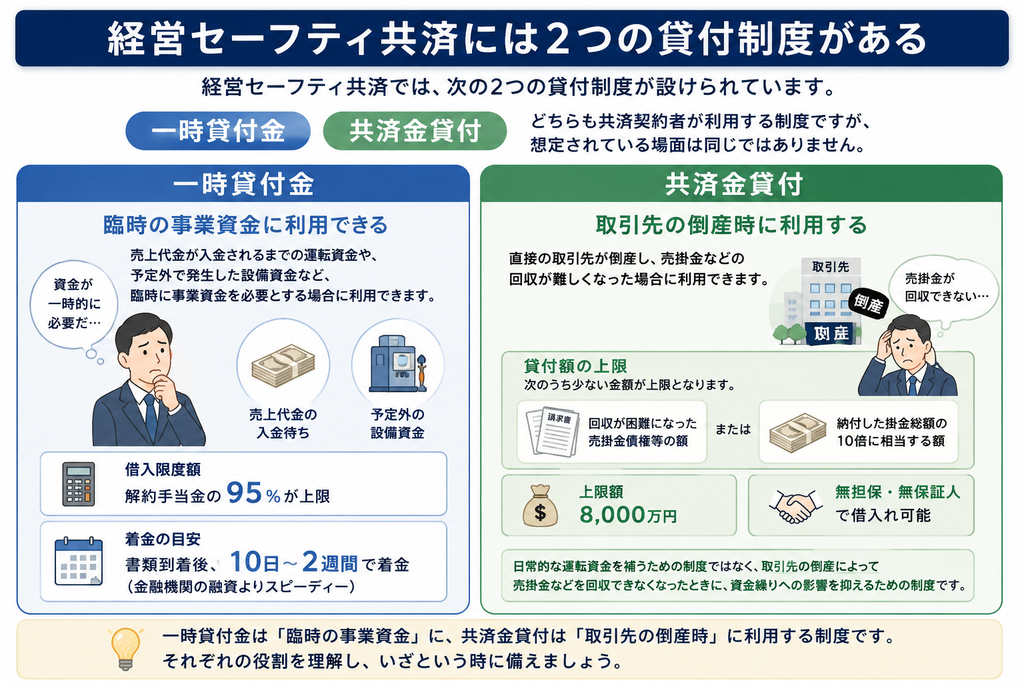
経営セーフティ共済では、次の2つの貸付制度が設けられています。
- 一時貸付金
- 共済金貸付
どちらも共済契約者が利用する制度ですが、想定されている場面は同じではありません。
まずは、両者の役割を分けて理解しましょう。
経営セーフティー共済で話題となる節税効果に関しては、以前の記事でも触れております。
一時貸付金は臨時の事業資金に利用できる
一時貸付金は、共済契約者が臨時に事業資金(売上代金が入金されるまでの運転資金や予定外で発生した設備資金)を必要とする場合に利用できる制度です。
借入限度額は、共済契約を解約した場合に支払われる解約手当金を基準に計算され、その95%が上限です。
また、通常は書類と添付資料が中小機構に到着してから、10日~2週間で着金となるため、金融機関へ依頼して行う融資よりもスピーディーに資金を確保することができます。
共済金貸付は取引先の倒産時に利用する
共済金貸付は、直接の取引先が倒産し、売掛金などの回収が難しくなった場合に利用する制度です。
貸付額は、次のうち少ない金額が上限となります。
- 回収が困難になった売掛金債権等の額
- 納付した掛金総額の10倍に相当する額
共済金貸付の上限額は8,000万円で、無担保・無保証人で借入れが受けられます。
共済金貸付は、日常的な運転資金を補うための制度ではなく、取引先の倒産によって売掛金などを回収できなくなったときに、資金繰りへの影響を抑えるための制度です。
一時貸付金と共済金貸付の違い
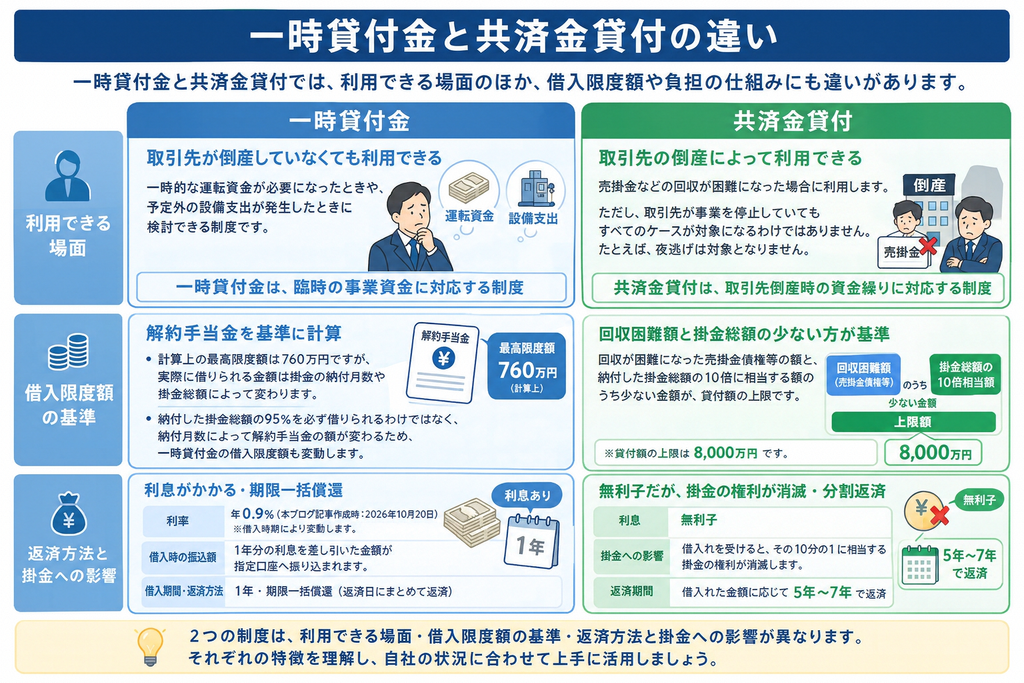
一時貸付金と共済金貸付では、利用できる場面のほか、借入限度額や負担の仕組みにも違いがあります。
利用できる場面が異なる
一時貸付金は、取引先が倒産していない場合でも利用できます。
一時的に運転資金が必要になったときや、予定外の設備支出が発生したときに検討できる制度です。
一方、共済金貸付は、取引先の倒産によって売掛金などの回収が困難になった場合に利用します。
取引先が事業を停止していても、すべてのケースが共済金貸付の対象になるわけではありません。
たとえば、夜逃げは貸付けの対象となる倒産に含まれませんこととなります。
2つの制度を分けると、次のようになります。
- 一時貸付金は、臨時の事業資金に対応する制度
- 共済金貸付は、取引先倒産時の資金繰りに対応する制度
借入限度額の基準が異なる
一時貸付金の借入限度額は、解約手当金を基準に計算されます。
計算上の最高限度額は760万円ですが、実際に借りられる金額は、掛金の納付月数や掛金総額によって変わります。
注意したいのは、納付した掛金総額の95%を必ず借りられるわけではなく、納付月数によって解約手当金の額が変わるため、一時貸付金の借入限度額も変動します。
共済金貸付では、回収が困難になった売掛金債権等の額と、納付した掛金総額の10倍に相当額のうち少ない金額が、貸付額の上限です。
つまり、貸付額を計算する基準は、次のように異なります。
- 一時貸付金は、解約手当金が基準
- 共済金貸付は、回収困難額と掛金総額が基準
返済方法と掛金への影響が異なる
一時貸付金には利息がかかります。
利率は借入時期により変動しますが、本ブログ記事を作成時(2026年10月20日)では年0.9%となっています。
新規に借り入れる場合には、1年分の利息が差し引かれた金額が指定口座へ振り込まれます。
借入期間は1年で、返済方法は期限一括償還のため、返済期日にまとめて元金を返します。
共済金貸付は無利子ですが、負担がまったくないわけではありません。
借入れを受けると、その10分の1に相当する掛金の権利が消滅します。
また、返済期間も借入れた金額に応じて5年~7年で返済します。
一時貸付金の主な利用条件
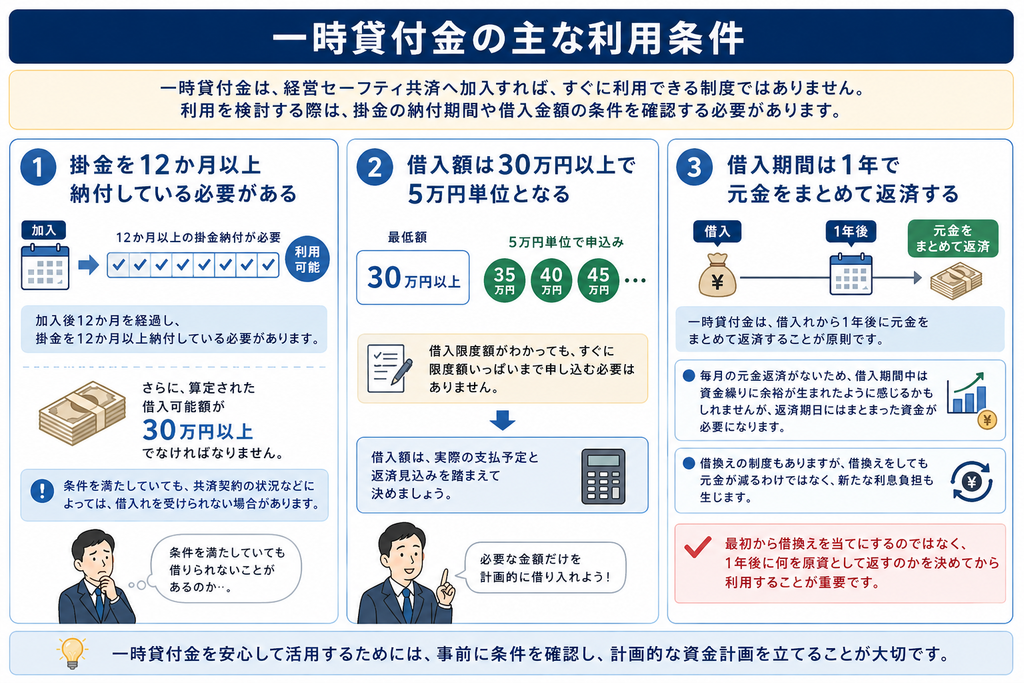
一時貸付金は、経営セーフティ共済へ加入すれば、すぐに利用できる制度ではありません。
利用を検討する際は、掛金の納付期間や借入金額の条件を確認する必要があります。
掛金を12か月以上納付している必要がある
一時貸付金を利用するには、加入後12か月を経過し、掛金を12か月以上納付している必要があります。
さらに、算定された借入可能額が30万円以上でなければなりません。
条件を満たしていても、共済契約の状況などによっては、借入れを受けられない場合があります。
借入額は30万円以上で5万円単位となる
借入額の最低額は30万円です。
30万円を超える部分については、5万円単位で申し込みます。
なお、借入限度額がわかっても、すぐに限度額いっぱいまで申し込む必要はありません。
借入額は、実際の支払予定と返済見込みを踏まえて決めましょう。
借入期間は1年で元金をまとめて返済する
一時貸付金は、借入れから1年後に元金をまとめて返済することが原則です。
毎月の元金返済がないため、借入期間中は資金繰りに余裕が生まれたように感じるかもしれませが、返済期日にはまとまった資金が必要になります。
借換えの制度もありますが、借換えをしても元金が減るわけではなく、新たな利息負担も生じます。
最初から借換えを当てにするのではなく、1年後に何を原資として返すのかを決めてから利用することが重要です。
一時貸付金の利用するメリット
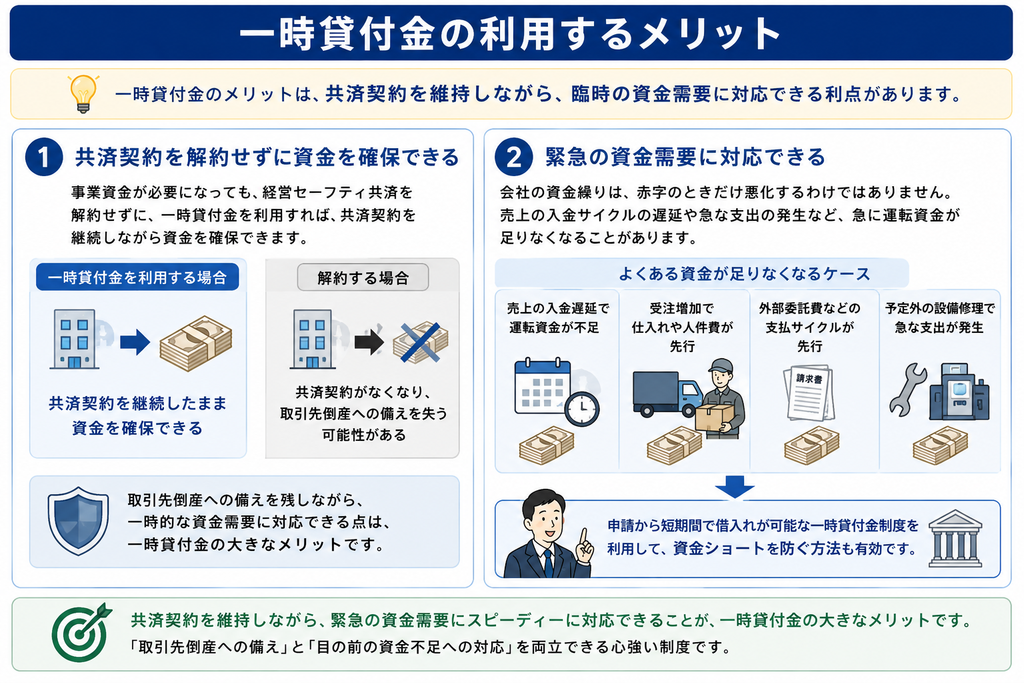
一時貸付金のメリットは、共済契約を維持しながら、臨時の資金需要に対応できる利点があります。
共済契約を解約せずに資金を確保できる
事業資金が必要になっても、経営セーフティ共済を解約せずに、一時貸付金を利用すれば、共済契約を継続しながら資金を確保できます。
経営セーフティ共済は、取引先の倒産に備えるための制度のため、目の前の資金不足だけを理由に解約すると、取引先が倒産したときの備えを失う可能性があります。
取引先倒産への備えを残しながら、一時的な資金需要に対応できる点は、一時貸付金の大きなメリットです。
緊急の資金需要に対応できる
会社の資金繰りは、赤字のときだけ悪化するわけではありません。
商品を仕入れたり・業務の一部を外部委託している会社では、売上の入金サイクルと経費に支払サイクルを管理していたとして、入金サイクルの遅延などで急に運転資金が足りなくなることがあります。
また、急に受注が増えた結果、仕入れや人件費が先行し、手元資金が不足するケースも珍しくありません。
さらに、予定外の設備修理によって、緊急でまとまった支出が発生すること予想されます。
このような、緊急での資金需要に対しては、申請から短期間で借入れが可能な一時貸付金制度を利用して資金ショートを防ぐ方法も有効であると考えられます。
一時貸付金を利用する前の注意点
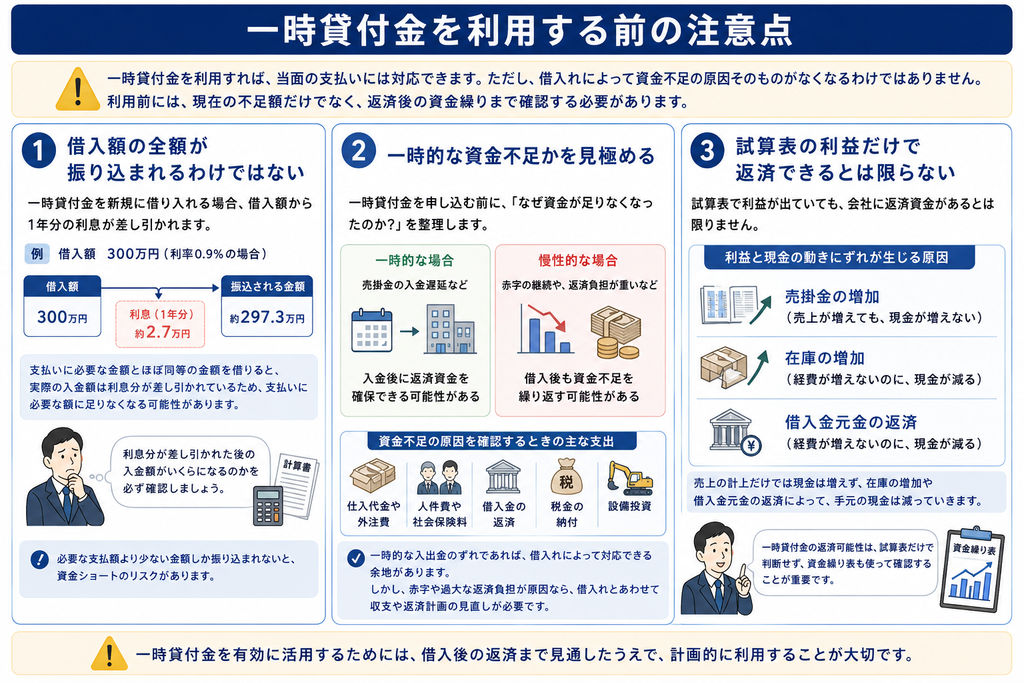
一時貸付金を利用すれば、当面の支払いには対応できます。
ただし、借入れによって資金不足の原因そのものがなくなるわけではありません。
利用前には、現在の不足額だけでなく、返済後の資金繰りまで確認する必要があります。
借入額の全額が振り込まれるわけではない
一時貸付金を新規に借り入れる場合、借入額から1年分の利息が差し引かれます。
たとえば、支払いに必要な金額とほぼ同等の金額を借りると、実際の入金額は利息分が差し引かれているため、支払いに必要な額に足りなくなる可能性があります。
一時貸付金を利用する際には、利息分が差し引かれた後の入金額がいくらになるのかを確認しましょう。
一時的な資金不足かを見極める
一時貸付金を申し込む前に、「なぜ資金が足りなくなったのか?」を整理します。
売掛金の入金が一時的に遅れている場合は、入金後に返済資金を確保できるかもしれません。
一方、毎月の赤字が続いている場合や、既存の借入金返済が重い場合は、一時貸付金を利用しても資金不足が繰り返される可能性があります。
業績悪化などによって生じた資金不足の補てんが理由で一時貸付金制度を利用すると、返済は難しくなるでしょう。
資金不足の原因を確認するときは、主に次の支出を確認します。
- 仕入代金や外注費
- 人件費や社会保険料
- 借入金の返済
- 税金の納付
- 設備投資
一時的な入出金のずれであれば、借入れによって対応できる余地があります。
しかし、赤字や過大な返済負担が原因なら、借入れとあわせて収支や返済計画の見直しが必要です。
試算表の利益だけで返済できるとは限らない
試算表で利益が出ていても、会社に返済資金があるとは限りません。
売上を計上していても、売掛金をまだ回収していなければ、手元の現金は増えていません。
また、在庫が増えている会社では、商品が売れる前に仕入代金の支払いが発生します。
この仕入れた在庫は、商品が売れるまでは在庫として経費にはならないため、経費が増えないのに、手元の現金は減っていくことになります。
さらに、借入金の返済は、利息部分は経費となりますが、元金部分は経費にはならないため、元金返済分は経費が増えないのに、手元の現金が減っていくことになります。
- 売掛金の増加(売上が増えても、現金が増えない)
- 在庫の増加(経費が増えないのに、現金が減る)
- 借入金元金の返済(経費が増えないのに、現金が減る)
一時貸付金の返済可能性は、試算表だけで判断せず、資金繰り表も使って確認することが重要です。
通常の資金調達は金融機関から行う
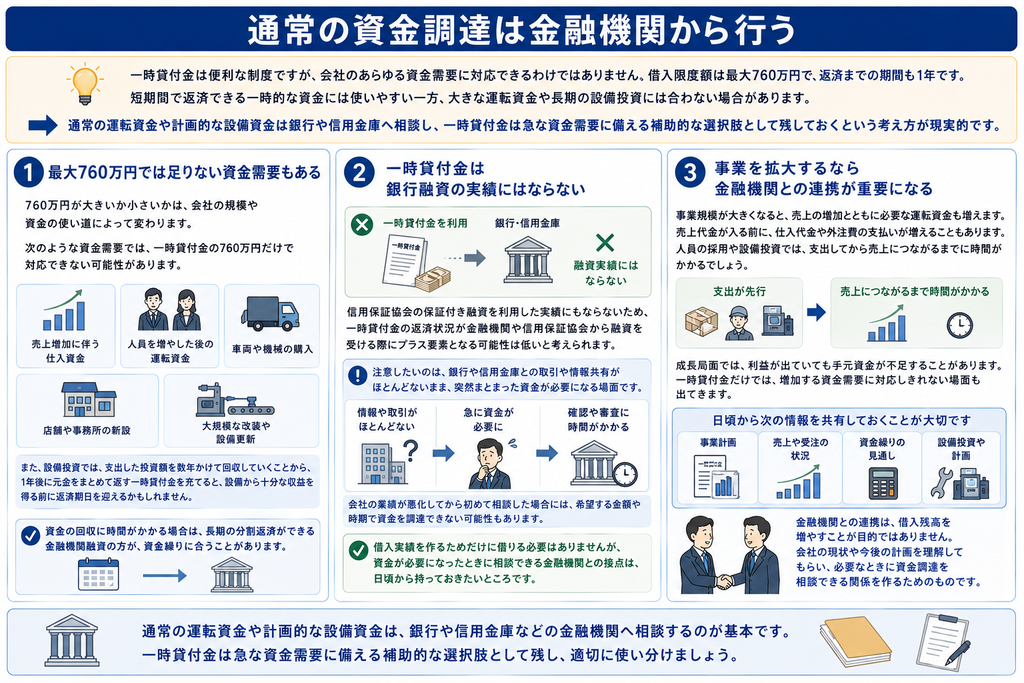
一時貸付金は便利な制度ですが、会社のあらゆる資金需要に対応できるわけではありません。
借入限度額は最大760万円で、返済までの期間も1年です。短期間で返済できる一時的な資金には使いやすい一方、大きな運転資金や長期の設備投資には合わない場合があります。
通常の運転資金や計画的な設備資金は銀行や信用金庫へ相談し、一時貸付金は急な資金需要に備える補助的な選択肢として残しておくという考え方が現実的です。
最大760万円では足りない資金需要もある
760万円が大きいか小さいかは、会社の規模や資金の使い道によって変わります。
小規模な会社の一時的な支払いであれば、必要額を確保できる場合もありますが、次のような資金需要では、一時貸付金の760万円だけで対応できない可能性があります。
- 売上増加に伴う仕入資金
- 人員を増やした後の運転資金
- 車両や機械の購入
- 店舗や事務所の新設
- 大規模な改装や設備更新
また、設備投資では、支出した投資額を数年かけて回収していくことから、1年後に元金をまとめて返す一時貸付金を充てると、設備から十分な収益を得る前に返済期日を迎えるかもしれません。
資金の回収に時間がかかる場合は、長期の分割返済ができる金融機関融資の方が、資金繰りに合うことがあります。
一時貸付金は銀行融資の実績にはならない
一時貸付金を利用しても、銀行や信用金庫から融資を受けた実績にはなりません。
信用保証協会の保証付き融資を利用した実績にもならないため、一時貸付金の返済状況が金融機関や信用保証協会から融資を受ける際にプラス要素となる可能性は低いと考えられます。
ただし、金融機関からの借入実績がないだけで、将来の融資を受けられないと決まるものでもありません。
融資の可否は、会社の財務状況や資金使途、返済可能性などを踏まえて判断されます。
注意したいのは、銀行や信用金庫との取引や情報共有がほとんどないまま、突然まとまった資金が必要になる場面です。
金融機関が会社の事業内容や財務状況を把握していなければ、確認や審査には時間がかかります。
会社の業績が悪化してから初めて相談した場合には、希望する金額や時期で資金を調達できない可能性もあります。
借入実績を作るためだけに借りる必要はありませんが、資金が必要になったときに相談できる金融機関との接点は、日頃から持っておきたいところです。
事業を拡大するなら金融機関との連携が重要になる
事業規模が大きくなると、売上の増加とともに必要な運転資金も増えます。
売上代金が入る前に、仕入代金や外注費の支払いが増えることもあります。
人員の採用や設備投資では、支出してから売上につながるまでに時間がかかるでしょう。
成長局面では、利益が出ていても手元資金が不足することがあります。
一時貸付金だけでは、増加する資金需要に対応しきれない場面も出てきます。
事業規模の拡大を考えている場合は、資金が不足してから金融機関へ駆け込むのではなく、日頃から次の情報を共有しておくことが大切です。
金融機関との連携は、借入残高を増やすことが目的ではありません。
会社の現状や今後の計画を理解してもらい、必要なときに資金調達を相談できる関係を作るためのものです。
まとめ|一時貸付金は返済後の資金繰りまで考えて利用する
経営セーフティ共済の一時貸付金は、取引先が倒産していなくても利用できる貸付制度です。
共済契約を解約せずに、臨時の事業資金を確保できます。
ただし、借入限度額は最大760万円で、借入期間は1年です。
すべての資金需要を一時貸付金でまかなうことはできません。
通常の運転資金や計画的な設備資金は、銀行や信用金庫などへの相談が基本となります。
そのうえで、短期的・臨時的な資金需要があった場合に、一時貸付金を活用するのがよいでしょう。
経営セーフティ共済の一時貸付金は、取引先が倒産していなくても、臨時の事業資金が必要なときに利用できる制度です。
共済契約を解約せずに資金を確保できるため、緊急で入金と支払いに一時的なずれが発生した際の対策として有効な選択肢になります。
経営セーフティ共済の共済金貸付や一時金貸付などを活用することにより、事業活動を行う際の取引先の倒産や臨時の資金需要に備えることができます。
そのため、金融機関からの融資を基本としつつも、いざというときに備えとして、経営セーフティ共済に加入しておくのは有効な手段であると考えられます。
当ブログに掲載している内容は、一般的な情報提供を目的としたものであり、特定の事案に対する専門的な助言を行うものではありません。
内容の正確性および最新性の確保には十分留意しておりますが、法令の改正や個別の事情等により、実際の取扱いが異なる場合があります。また、理解しやすさを重視し、一部表現を簡略化または意訳している箇所がございます。
当ブログの情報に基づいて行われた判断または行動により生じたいかなる結果につきましても、当事務所および執筆者は責任を負いかねます。内容に関する具体的な判断や手続きにつきましては、必ず税務署等または税理士等の専門家へご相談いただくとともに、最新の法令・通達等をご確認ください。
なお、当ブログに掲載した情報は、予告なく変更または削除される場合がありますので、あらかじめご了承ください。