
自社の経営状態を確認する際に、みなさんはどのような資料を見ますでしょうか?
一般的には決算書を確認する方が多いと思います。
たしかに、決算書を見ると、会社の売上、利益、資産や借入金の状況が分かります。
しかし、決算書には、会社の内部環境(強み・弱み)や外部環境(機会・脅威)などの非財務情報まで書かれているわけではありません。
決算書がその会社の資金繰りや体力などの財務状況を確認する資料だとすれば、これからご紹介する「事業価値を高める経営レポート」は、その会社の事業価値を整理するための資料です。
同じような売上規模の会社でも、業績を支えているものは異なります。
ある会社では、従業員の高い技術力が受注につながっているかもしれません。
別の会社では、短い納期に対応できる業務の仕組みや、顧客との長年の関係が売上を支えていることもあります。
会社の強み(=知的資産)は、決算書に記載されている資産以外の形のない資産であり、競争力の源泉であると考えられています。
事業価値を高める経営レポートでは、自社が持つ強みを洗い出し、顧客に提供している価値や今後の方針とのつながりを整理します。
- 事業価値を高める経営レポートは、売上や利益を支える自社の強みを整理するためのツール
- 従業員の経験や社内の仕組みなど、決算書に個別の金額として表れない要素も整理の対象になる
- 強みを並べるだけでなく、顧客から選ばれる理由まで掘り下げる
- 決算書と組み合わせることで、数字が変化した背景を考える材料になる
- レポートは一度作って終わりではなく、経営環境に合わせて見直す
事業価値を高める経営レポートとは
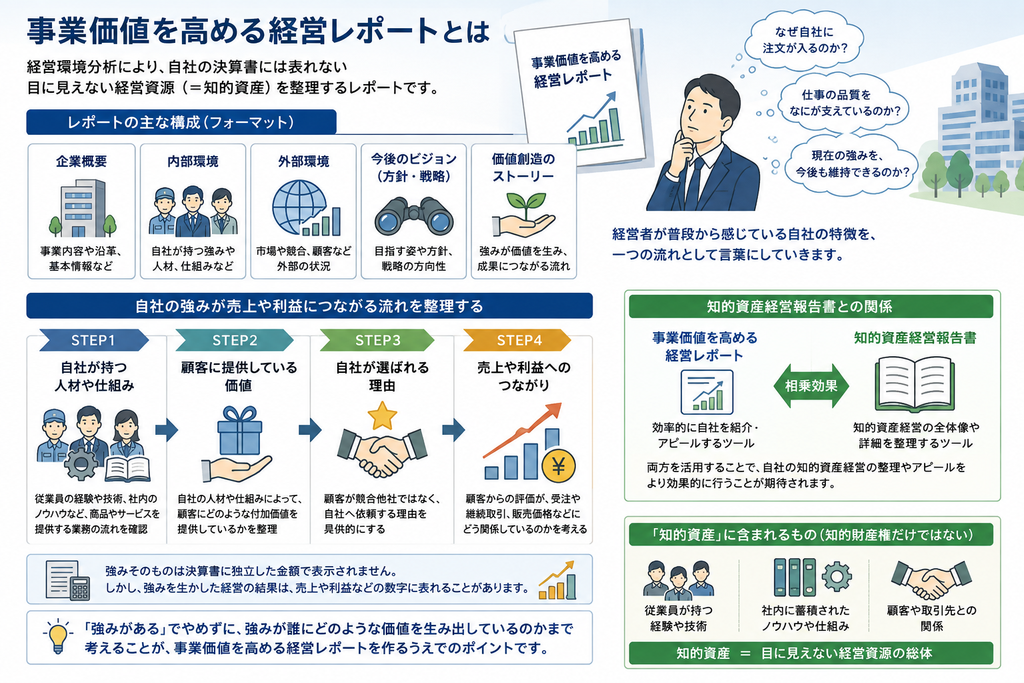
「事業価値を高める経営レポート」は、経営環境分析により自社の決算書には表れない目に見えない経営資源(=知的資産)を整理するレポートです。
中小企業基盤整備機構が公開している事業価値を高める経営レポートのフォーマットには、次の内容をまとめる欄があります。
- 企業概要
- 内部環境
- 外部環境
- 今後のビジョン(方針・戦略)
- 価値創造のストーリー
名前は少し堅く見えますが、考える内容は身近です。
「なぜ自社に注文が入るのか?」
「仕事の品質をなにが支えているのか?」
「現在の強みを、今後も維持できるのか?」
経営者が普段から感じている自社の特徴を、一つの流れとして言葉にしていきます。
自社の強みが売上や利益につながる流れを整理する
自社の強みを尋ねられたとき、「技術力がある」「対応が丁寧」と応える経営者は多いでしょう。
ただし、「事業価値を高める経営レポート」では、同業他社と比較して、「なんの技術について、どのぐらい優れているか」や「対応について、どのぐらい丁寧なのか」をさらに掘り下げていきます。
レポートで整理するのは、次のような流れです。
従業員の経験や技術、社内のノウハウなど、商品やサービスを提供する業務の流れを確認します。
自社の人材や仕組みによって、顧客にどのような付加価値を提供しているかを整理します。
顧客が競合他社ではなく、自社へ依頼する理由を具体的にします。
顧客からの評価が、受注や継続取引、販売価格などにどう関係しているのかを考えます。
強みそのものが、決算書に独立した金額で表示されるわけではありません。
一方で、強みを生かした経営の結果は、売上や利益などの数字に表れることがあります。
「強みがある」でやめずに、強みが誰にどのような価値を生み出しているのかまで考えることが、事業価値を高める経営レポートを作るうえでのポイントです。
知的資産経営報告書との関係
事業価値を高める経営レポートは、「知的資産経営報告書」と共に作成することで相乗効果を生み出します。
知的資産経営の全体像や詳細については、「知的資産報告書」を活用し、効率的に自社を紹介する際には「事業価値を高める経営レポート」を活用することで、自社の知的資産経営の整理やアピールを効果的に行うことが期待されます。
また、「知的資産」と聞くと、特許権や商標権などのような知的財産権を思い浮かべるかもしれませんが、知的資産は知的財産権だけを指す言葉ではありません。
たとえば、次のようなものも知的資産に含まれます。
- 従業員が持つ経験や技術
- 社内に蓄積されたノウハウや仕組み
- 顧客や取引先との関係
つまり、下記のイメージ図のように、知的資産とは知的財産権よりも広い概念となっております。
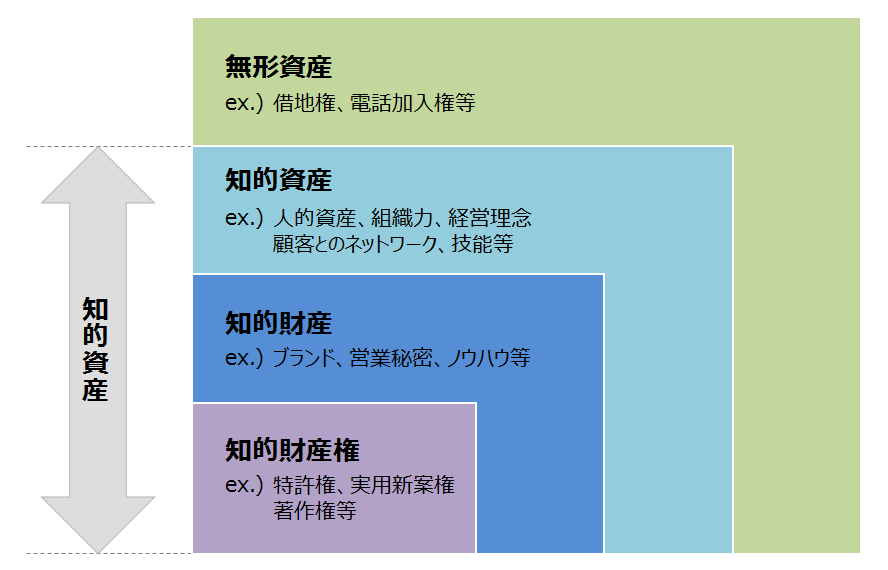
引用元:経済産業省『知的財産権、知的財産、知的資産、無形資産の分類イメージ図』
レポートでは数字に表れにくい強みを整理する
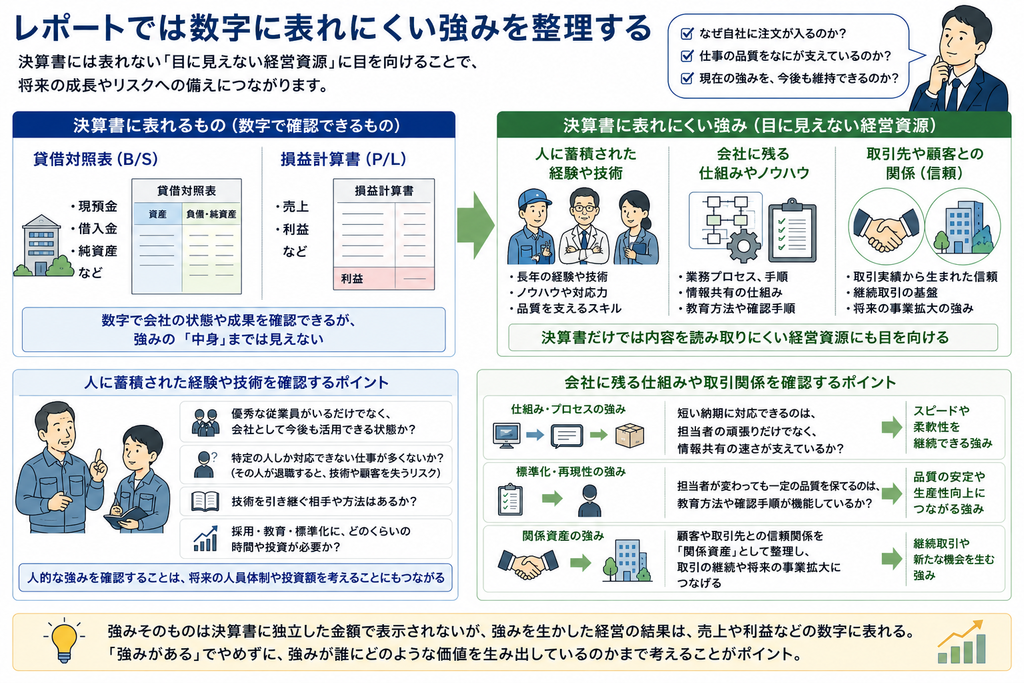
決算書の貸借対照表から、現預金、借入金、純資産、損益計算書から、売上、利益を確認することができます。
一方、従業員が長年かけて身に付けた技術や、自社独自の業務手順は、決算書には表示されません。
事業価値を高める経営レポートでは、決算書だけでは内容を読み取りにくい経営資源にも目を向けます。
人に蓄積された経験や技術
中小企業では、経営者や従業員の経験が、事業の強みになっているケースが少なくありません。
製造業であれば、会社に蓄積した加工技術のノウハウが品質を支えていることがあります。
また、サービス業では、顧客の要望を正確にくみ取る対応力が、継続的な依頼につながっているかもしれません。
蓄積された経験や技術を確認するときは、優秀な従業員がいるという事実だけでなく、会社として今後も活用できる状態にあるかを見ます。
特定の人しか対応できない仕事が多ければ、その人が退職したときに、技術や顧客との関係が失われる可能性があります。
現在の強みを将来も維持するには、技術を引き継ぐ相手や方法を考えなければなりません。
採用や教育、業務の標準化に資金が必要になる場合もあるでしょう。
人的な強みを確認することは、将来の人員体制や投資額を考えることにもつながります。
会社に残る仕組みや取引関係
従業員が持つ能力だけでなく、会社に蓄積された仕組みも、事業を支える経営資源です。
短い納期に対応できる会社なら、担当者の頑張りだけでなく、受注から納品までの情報共有が速さを支えている可能性があります。
担当者が変わっても一定の品質を保てる会社では、教育方法や確認手順が機能しているのかもしれません。
顧客や取引先との関係も、事業価値を高める経営レポートで整理していきます。
過去の対応実績から生まれた信頼を関係資産として認識して、取引の継続や将来の事業拡大の強みにつなげることができます。
KPI・KGIを設定する
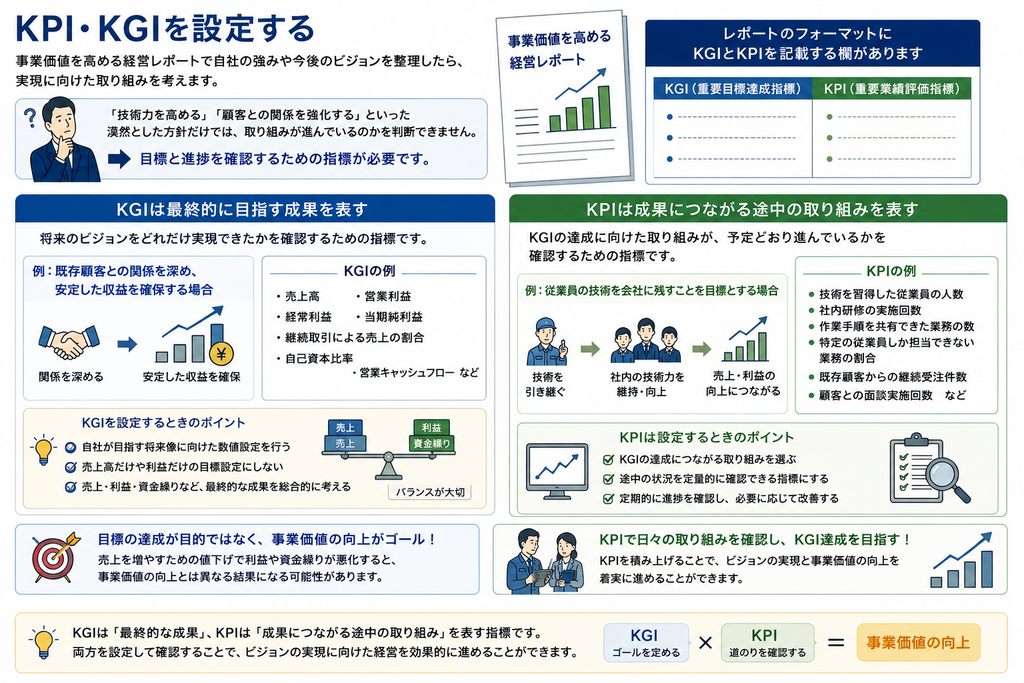
事業価値を高める経営レポートで自社の強みや今後のビジョンを整理したら、実現に向けた取り組みを考えます。
今後のビジョンを実現する際には、「技術力を高める」「顧客との関係を強化する」といった漠然とした方針だけでは、取り組みが進んでいるのかを判断できません。
方針を確実に実行に移すには、目標と進捗を確認するための指標が必要です。
そのため、事業価値を高める経営レポートのフォーマットには、KGIとKPIを記載する欄が設けられています。
- KGI
(Key Goal Indicator) 「重要目標達成指標」と呼ばれ、「何を目標とするか」、「どれだけ目標を達成したか」を定量的に定めた指標です。
- KPI
(Key Performance Indicator) 「重要業績評価指標」と呼ばれ、KGIを達成するために必要な取り組み(プロセス)の達成度合いを定量的に定めた指標です。
引用元:中小機構『事業価値を高める経営レポート 作成マニュアル改訂版』
KGIは最終的に目指す成果を表す
KGI(重要目標達成指標)は、将来のビジョンをどれだけ実現できたかを確認するための指標です。
たとえば、既存顧客との関係を深め、安定した収益を確保する方針を立てた場合には、売上高や利益だけでなく、継続取引による売上の割合なども確認の候補になります。
KGIを設定するときは、自社が目指す将来像に向けた数値設定を行います。
また、KGIを設定するときに売上高だけや利益だけの目標を設定しないようにしましょう。
目標の達成が目的となってしまい、売上高を増やすための値下げが原因で、利益や資金繰りが悪化すれば当初想定した事業価値の向上とは異なる結果になるかもしれません。
最終的な成果を考える際には、売上だけを見るのではなく、利益や資金繰りへの影響も併せて目標設定をする必要があります。
KPIは成果につながる途中の取り組みを表す
KPI(重要業績評価指標)は、KGIの達成に向けた取り組みが、予定どおり進んでいるかを確認するための指標です。
たとえば、従業員の技術を会社に残すことを目標とする場合、最終的な売上や利益だけを見ても、技術の引継ぎが進んでいるかは分かりません。
途中の状況を確認する指標としては、次のようなものが考えられます。
- 技術を習得した従業員の人数
- 社内研修の実施回数
- 作業手順を共有できた業務の数
- 特定の従業員しか担当できない業務の割合
顧客との継続的な関係を強みにする会社であれば、既存顧客からの継続受注や面談の実施状況などが候補になります。
KPIは、KGIの達成につながる取り組みを確認できる数字にすることが大切です。
決算書と経営レポートを組み合わせて読む
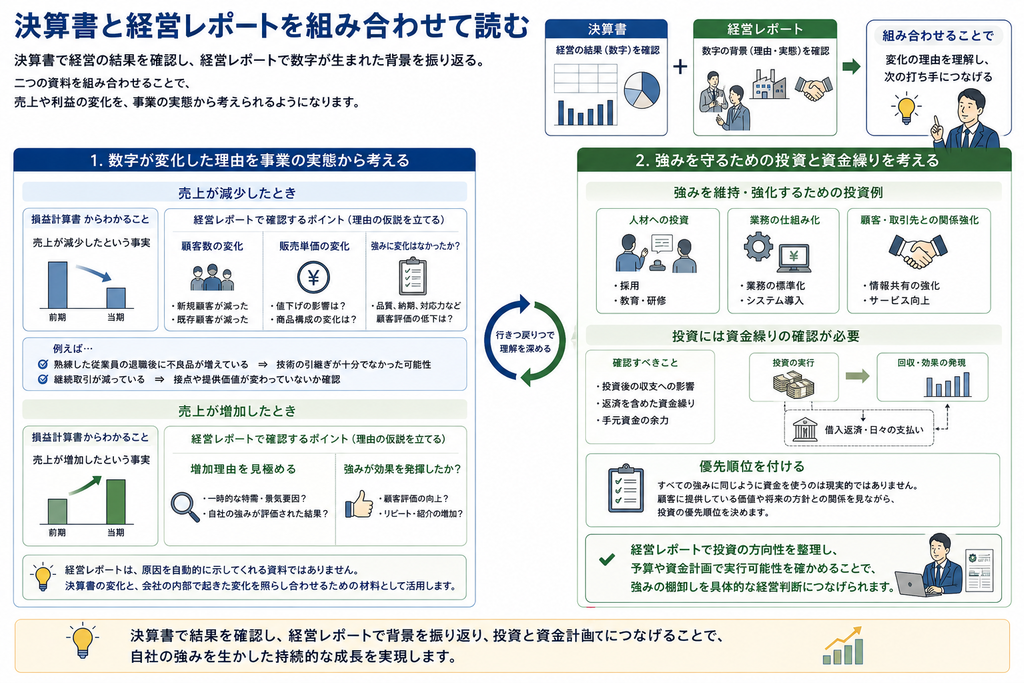
事業価値を高める経営レポートは、決算書とは別の視点から会社を見る資料です。
ただし、両者を切り離して考える必要はありません。
決算書で経営の結果を確認し、経営レポートで数字が生まれた背景を振り返る。
二つの資料を組み合わせることで、売上や利益の変化を、事業の実態から考えられるようになります。
数字が変化した理由を事業の実態から考える
売上が減少したという事実は、損益計算書から確認できます。
しかし、売上が減った理由まで、損益計算書に書かれているわけではありません。
顧客数や販売単価の変化を確認するとともに、顧客から評価されていた強みに変化がなかったかも振り返ります。
たとえば、熟練した従業員の退職後に不良品が増えているなら、技術の引継ぎが十分でなかった可能性があります。継続取引が減っている場合には、顧客との接点や提供している価値が変わっていないか確認したいところです。
売上が増えたときも同じです。
売上増加の理由が一時的な特需なのか、自社の強みが評価された結果なのかによって、次に取るべき行動は変わります。
経営レポートは、数字が動いた原因を自動的に示してくれる資料ではありません。
決算書の変化と、会社の内部で起きた変化を照らし合わせるための材料として活用します。
強みを守るための投資と資金繰りを考える
強みを将来も維持するには、投資が必要になる場合があります。
技術を引き継ぐための採用や教育、業務を標準化するためのシステム導入など、取り組む内容によって必要な資金は異なります。
経営上必要な投資であっても、手元資金を大きく減らせば、日々の支払いに影響するかもしれません。
借入れを利用する場合には、投資後の収支だけでなく、返済を含めた資金繰りも確認する必要があります。
すべての強みに同じように資金を使うのは現実的ではありません。
顧客に提供している価値や将来の方針との関係を見ながら、優先順位を付けます。
経営レポートで投資の方向性を整理し、予算や資金計画で実行可能性を確かめることで、強みの棚卸しを具体的な経営判断につなげられます。
事業価値を高める経営レポートは作成後も見直す
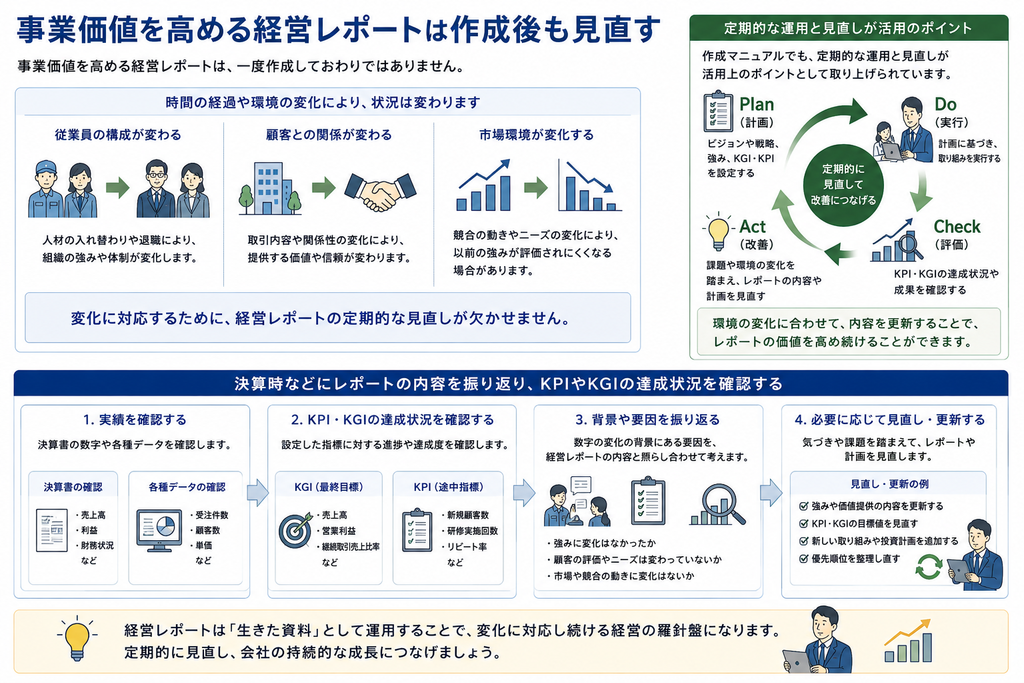
事業価値を高める経営レポートは、一度作成しておわりではありません。
従業員の構成や顧客との関係は時間の経過によって変わります。
また、市場環境が変化すれば、以前の強みが顧客から評価されにくくなる場合も考えられます。
作成マニュアルでも、定期的な運用と見直しが活用上のポイントとして取り上げられています。
企業を取り巻く経営環境は常に変改しています。タイムリーに経営実態を把握し、有効な取組みを行っていくためにも、社内外の関係者に開示するレポートの内容を適宜見直していくことが不可欠です。
【改訂のタイミングについて】
環境変化を反映した情報開示を行うためには、こまめに改訂することが理想的ですが、大きな環境変化があった際に、変更点を修正し、全面改訂は3年・5年の中期経営計画に合わせて作る企業などもあります。
引用元:中小機構『事業価値を高める経営レポート 作成マニュアル改訂版』
改訂を行わない場合でも、決算時などにレポートの内容も振り返ることによって、KPIやKGIの達成状況を確認することができます。
まとめ
事業価値を高める経営レポートは、自社を良く見せるための資料ではなく、現在の業績を何が支えているのかを整理するためのツールです。
決算書には、売上や利益などの経営結果が表れ、事業価値を高める経営レポートでは、数字を生み出す人材や仕組み、顧客との関係を整理することだできます。
両方を組み合わせることで、次の点を検討しやすくなります。
- 売上や利益が変化した背景
- 今後も守るべき強み
- 特定の人や取引先への依存
- 人材や仕組みに必要な投資
- 投資後の利益や資金繰り
顧客への価値や決算書の数字とのつながりまで確認し、将来の判断材料として使うことが重要です。
会社の強みが売上や利益にどう関係しているのか、決算書だけでは整理しにくいこともあります。
決算書からでは把握できない会社の強みを把握するために、事業価値を高める経営レポートは有効な資料となります。
当ブログに掲載している内容は、一般的な情報提供を目的としたものであり、特定の事案に対する専門的な助言を行うものではありません。
内容の正確性および最新性の確保には十分留意しておりますが、法令の改正や個別の事情等により、実際の取扱いが異なる場合があります。また、理解しやすさを重視し、一部表現を簡略化または意訳している箇所がございます。
当ブログの情報に基づいて行われた判断または行動により生じたいかなる結果につきましても、当事務所および執筆者は責任を負いかねます。内容に関する具体的な判断や手続きにつきましては、必ず税務署等または税理士等の専門家へご相談いただくとともに、最新の法令・通達等をご確認ください。
なお、当ブログに掲載した情報は、予告なく変更または削除される場合がありますので、あらかじめご了承ください。