
「前年より売上は増えている。現場も忙しい。それなのに、思ったほど利益が残っていない」
月次の試算表を見て、そんな違和感を覚える経営者もいるのではないでしょうか。
売上が増えていれば、会社の業績も良くなっているように感じます。
しかし、仕入価格の上昇や人件費の増加などによって、売上の伸びているのに、それが利益につながっていないケースもあります。
試算表を見て利益が思うように残っていないときは、社長が現場での肌感覚と数字を照らし合わせて見てください。
社長の肌感覚は、根拠のない勘とは限りません。
顧客の反応、仕事の忙しさ、仕入先から届く値上げの案内など、毎日の経営を通じて得た情報が背景にあります。
試算表は、社長の感覚を否定するものではなく、現場で感じた変化の原因を数字から分析する資料です。
違和感の正体を早めにつかめれば、販売価格や仕入条件を見直す必要があるかを余裕をもって検討できます。
- 社長の肌感覚は、試算表を読むときの手がかりになる
- 売上が増えても、粗利率が下がれば利益は伸びにくい
- 人件費やリース料などの負担が、少しずつ増えている場合がある
- 感覚と数字が合わないときは、会計処理や在庫の反映状況も確認する
- 変化に早く気づけば、値上げや仕入条件を検討する時間を確保できる
社長の肌感覚は試算表を読む手がかりになる
現場の違和感には経営経験が表れる
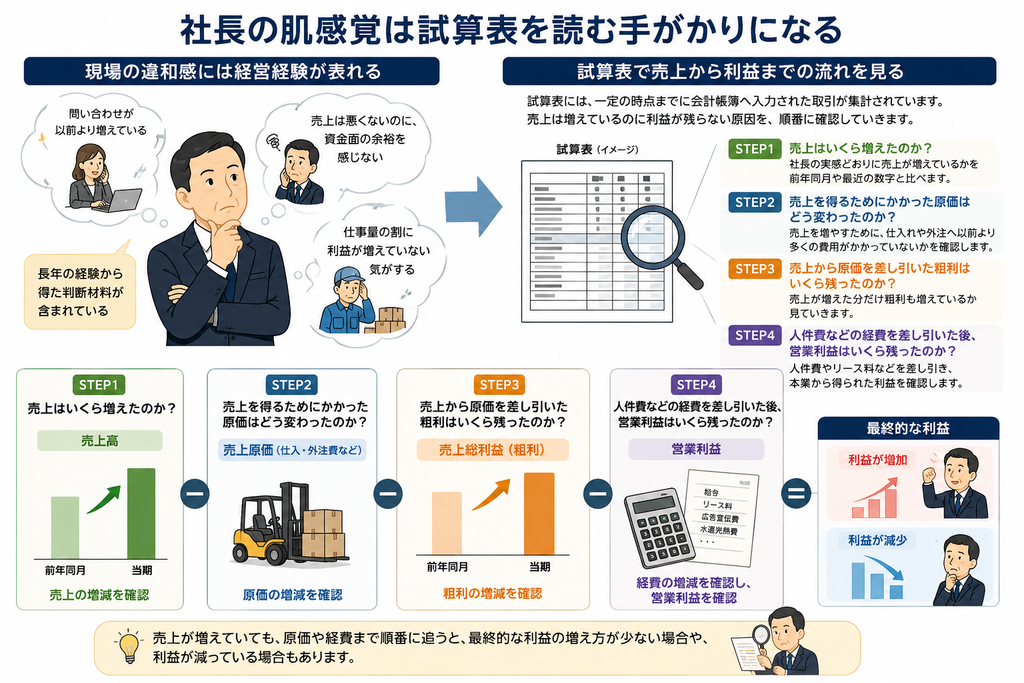
会社の変化を最初に感じ取るのは、日々現場を見ている社長であることが少なくありません。
「問い合わせが以前より増えている」
「売上は悪くないのに、資金面の余裕を感じない」
「仕事量の割に利益が増えていない気がする」
明確な数字を確認する前でも、経営者は顧客や従業員、仕入先とのやり取りから、会社の変化を感じ取っている方が多いです。
特に、長く会社を経営している社長であれば、過去の繁忙期や業績が厳しかった時期と現在の状況を、自然に比べております。
そのため、社長が感じる違和感には、長年の経験から得た判断材料が含まれています。
ただし、肌感覚だけでは、利益が伸びていない原因まで特定できません。
仕事量が増えているのか。仕入価格が上がっているのか。毎月の経費が膨らんでいるのか。
原因を確かめる場面で役立つのが試算表です。
試算表で売上から利益までの流れを見る
試算表には、一定の時点までに会計帳簿へ入力された取引が集計されています。
数字が多く並んでいるため、どこから見ればよいか分からない経営者もいるでしょう。
売上は増えているのに利益が残らない場面では、確認する勘定科目を絞って見ていきます。
まずは、売上から営業利益までの流れを追ってみます。
社長の実感どおりに売上が増えているかを前年同月や最近の数字と比べます。
売上を増やすために、仕入れや外注へ以前より多くの費用がかかっていないかを確認します。
売上が増えた分だけ粗利も増えているか見ていきます。
人件費やリース料などを差し引き、本業から得られた利益を確認します。
売上が増えていると、会社が順調に成長しているように感じるかもしれません。
しかし、原価や経費まで順番に追うと、最終的な利益の増え方が少ない場合や、利益が減っている場合もあります。
売上が増えても利益が残らない3つの原因
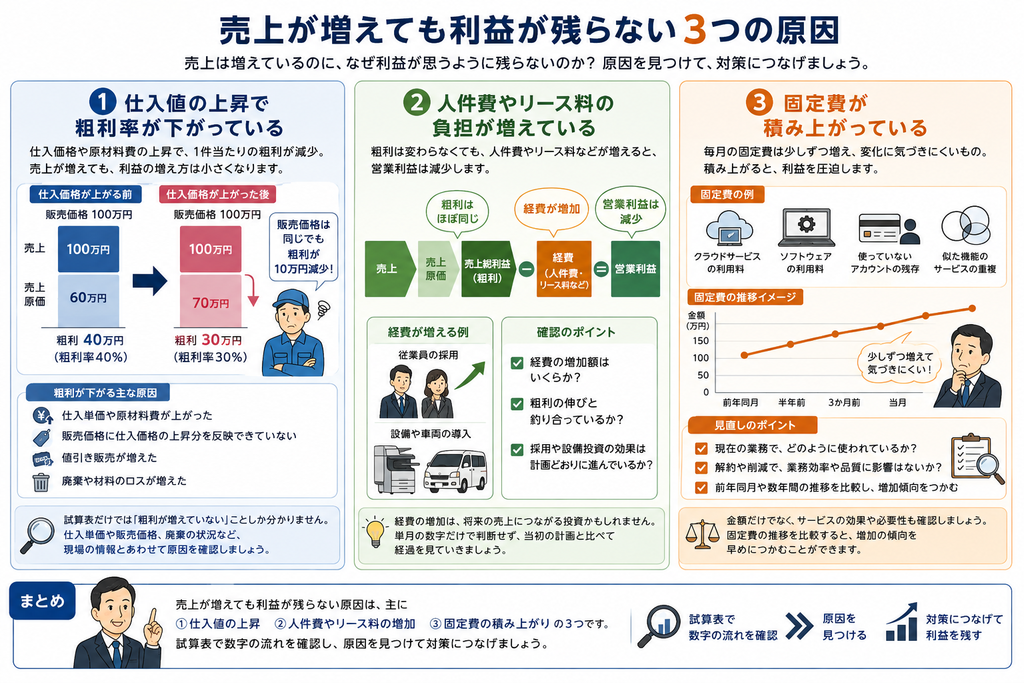
売上が増えても利益が残らない場面では、①仕入値の上昇、②人件費やリース量の増加、③固定費の積み上がりという3つの原因が考えられます。
①仕入値の上昇で粗利率が下がっている
売上から売上原価を差し引いた金額が売上総利益です。一般には「粗利」とも呼ばれます。
売上が増えていても、仕入価格や原材料費が上がれば、粗利は思うように増えません。
例えば、100万円で販売する商品を60万円で仕入れていた場合、粗利は40万円です。
販売価格を100万円に据え置いたまま、仕入価格が70万円に上がると、粗利は30万円まで減ります。
販売量を増やせば、売上は伸びていきますが、1件当たりの粗利が減っていれば、売上の伸びほど利益は増えません。
現場が以前より忙しいのに利益が増えていない場合は、売上だけでなく、粗利も確認してみましょう。
粗利が下がる原因としては、主に次のような変化が考えられます。
- 仕入単価や原材料費が上がった
- 販売価格に仕入価格の上昇分を反映できていない
- 値引き販売が増えた
- 廃棄や材料のロスが増えた
試算表から分かるのは、売上の伸びに対して粗利が増えていないという結果です。
原因を知るには、仕入単価や販売価格、材料の廃棄具合を確認する必要があります。
数字と現場を行き来することで、利益が減っている理由が少しずつ見えてきます。
②人件費やリース料の負担が増えている
粗利率が大きく変わっていないのに営業利益が減っている場合は、会社を運営するための経費に目を向けます。
たとえば、従業員を新たに採用すれば、給与だけでなく、会社が負担する社会保険料なども増えます。
また、設備や車両を導入すれば、リース料や維持費が発生します。
人件費やリース料の増加が、直ちに問題になるわけではありません。
会社の成長に必要な採用や設備投資であれば、それは将来の売上を生み出すための支出です。
売上や粗利が十分に伸びているなら、経費の増加は事業の拡大に伴うものかもしれません。
反対に、粗利がほとんど変わっていない状態で経費だけが増えていれば、営業利益は減ってしまいます。
経費の増加額だけでなく、粗利の伸びと釣り合っているかを見ることがポイントです。
採用や設備投資の効果が出るまでには、時間がかかる場合もあります。
単月の数字だけで判断せず、当初の計画と比べながら経過を見る必要があります。
③固定費が積み上がっている
見落としやすいのが、毎月発生する費用です。
業務で使うクラウドサービスやソフトウェアは、1件当たりの契約額がそれほど大きくない場合もあります。
そのため、新しく契約しても、会社全体の経費が増えた実感を持ちにくいものです。
しかし、契約数が増えれば、年間の負担も次第に大きくなります。
導入時には必要だったサービスでも、現在は利用頻度が下がっているかもしれません。
退職した従業員のアカウントが残っていたり、似た機能を持つサービスを重複して契約していたりするケースもあります。
ただし、月額費用を一律に削減すればよいわけではありません。
業務時間の短縮やミスの防止に役立っているサービスまで解約すると、かえって従業員の負担が増える可能性があります。
金額だけを見るのではなく、現在の業務でどのように使われているかも確認しましょう。
毎月発生する経費は、大きく変動せずにだんだん増加していくことから、変化に気づきにくいため、前年同月や数年間の金額の推移を比較すると増加の傾向をつかみやすくなります。
肌感覚と試算表が合わないときに確認したいこと
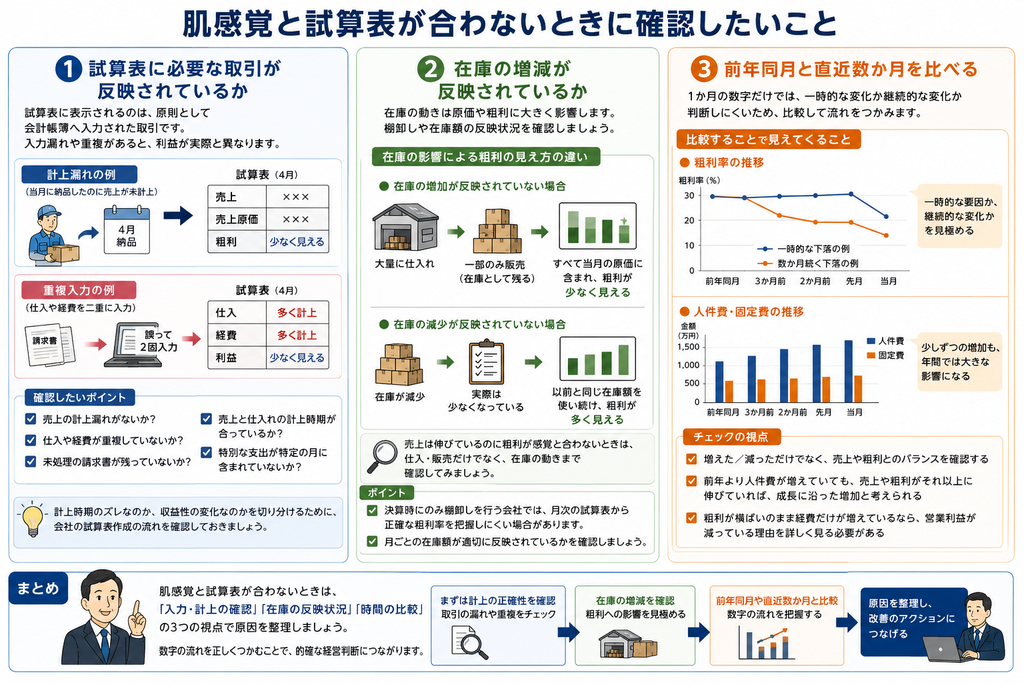
試算表に必要な取引が反映されているか
試算表の利益が想定より少なくても、すぐに会社の収益性が悪化したと判断するのは早い場合があります。
試算表に表示されるのは、原則として会計帳簿へ入力された取引です。
月次決算を行っている会社では、毎月の試算表の内容がタイムリーに更新されます。
しかし、多くの会社は月次決算ではなく半期や四半期で試算表の内容を更新している場合があります。
その場合には、実際にはすでに商品を納品していても、売上がまだ入力されていなければ、試算表には反映されません。
反対に、経理ミスにより仕入や経費が重複して入力され、利益が実際より少なくなっていることも考えられます。
肌感覚と数字が異なるときは、経営上の問題を考える前に、次の点を確かめます。
- 売上の計上漏れがないか?
- 仕入や経費が重複していないか?
- 未処理の請求書が残っていないか?
- 売上と仕入れの計上時期が合っているか?
- 特別な支出が特定の月に含まれていないか?
たとえば、売上が翌月に計上され、売上に対応する仕入れだけが当月に計上されていれば、当月の粗利は少なく見えます。
会計処理の時期による一時的なズレなのか、会社の収益性に変化が起きているのか。
原因を分けて考えるためにも、会社の試算表作成の流れを最初に確認しておきましょう。
在庫の増減が反映されているか
商品や材料の在庫がある会社では、棚卸しの影響にも注意が必要です。
当月に大量の商品を仕入れても、すべてを同じ月に販売するとは限りません。
売れずに残った商品は在庫として扱い、販売した分に対応する原価を計算する必要があります。
月ごとの在庫額を反映していなければ、仕入れた商品がすべて当月の原価に含まれ、粗利が販売状況に比べて少なく見えることがあります。
反対に、在庫が減っているにもかかわらず、以前と同じ在庫額を使い続けていれば、粗利が多く見える可能性もあります。
決算時にだけ棚卸しを行う会社では、月次の試算表から正確な粗利率を把握しにくい場合があります。
売上は伸びているのに、試算表の粗利が感覚と合わないときは、仕入や販売だけでなく、在庫の動きまで確認してみましょう。
前年同月と直近数か月を比べる
1か月分の試算表だけを見ても、数字の変化が一時的なものか、継続しているものかは判断しにくいものです。
粗利率が1か月だけ下がっているなら、大口の値引販売や一時的な原材料費の上昇が影響しているかもしれません。
数か月続けて下がっている場合は、仕入価格と販売価格のバランスそのものが変わっている可能性があります。
人件費や固定費も、単月では小さな増加に見えますが、年間を通すと増加額が利益に与える影響が大きい場合はあります。
少しずつ負担が重くなっている状況については、前年同月や直近数か月を並べると気づけることがあります。
また、比較するときは、増えたか減ったかだけで判断しません。
前年より人件費が増えていても、売上や粗利がそれ以上に伸びていれば、会社の成長に沿った増加と考えられます。
粗利が横ばいのまま経費だけが増えているなら、営業利益が減っている理由を詳しく見る必要があります。
試算表は1か月の結果だけでなく、数字の流れを見ることで経営に役立つ資料になります。
ズレに早く気づけば判断する時間を確保できる
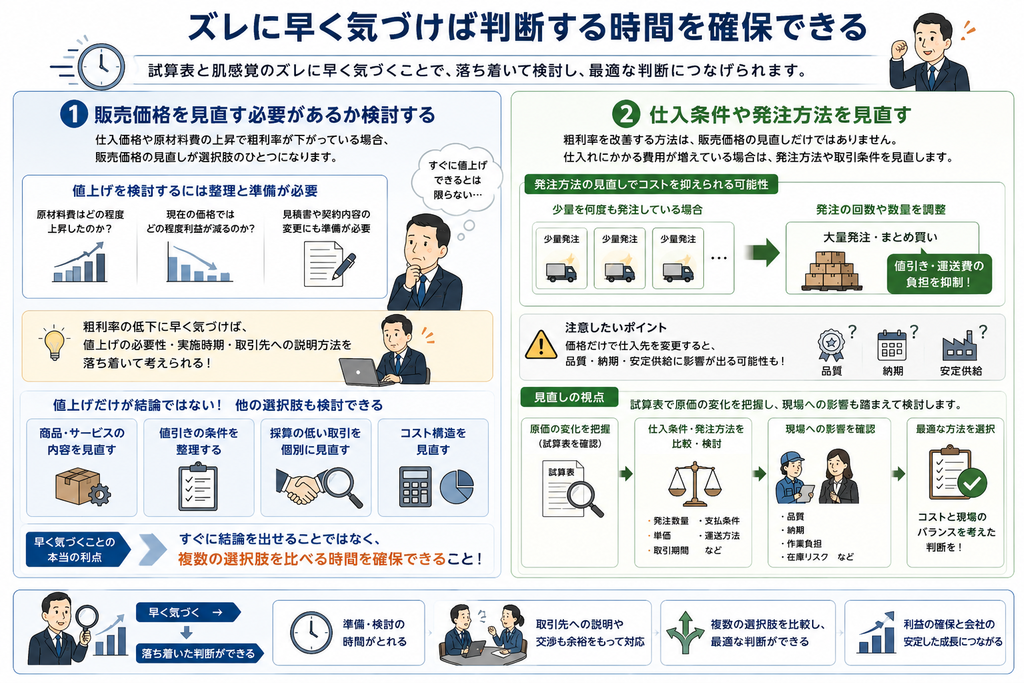
販売価格を見直す必要があるか検討する
仕入価格や原材料費の上昇によって粗利率が下がっている場合は、販売価格の見直しが選択肢のひとつになります。
しかし、仕入価格が上がったからといって、すぐに値上げできるとは限りません。
取引先へ説明するためには、原材料費がどの程度上昇したのか、現在の価格ではどの程度利益が減るのかを整理する必要があります。
見積書や契約内容の変更にも、相応の準備が必要です。
利益が大きく減ってから対応を始めると、検討する余裕がないまま判断する状況となりますが、粗利率の低下を早く把握できれば、値上げの必要性や実施時期、取引先への説明方法を落ち着いて考えられます。
また、値上げをするかどうかだけが結論ではありません。
商品やサービスの内容を見直す、値引きの条件を整理する、採算の低い取引について個別に対応を考えるなど、ほかの選択肢もあります。
早く気づくことの利点は、直ちに結論を出せることではなく、複数の選択肢を比べる時間を確保できることです。
仕入条件や発注方法を見直す
粗利率を改善する方法は、販売価格の見直しだけではありません。
仕入れにかかる費用が増えている場合は、発注方法や取引条件に見直せる部分がないかを確認します。
たとえば、少量の発注を何度も繰り返しているなら、発注の回数や数量を調整することで、大量発注による値引きや運送費などの負担を抑えられる可能性があります。
一方、価格だけを基準に仕入先を変更すると、品質や納期、安定供給に影響が出るかもしれません。
提示された単価だけでは判断できない価値もあります。
どの方法が適しているかは、取引内容や仕入先との関係によって異なります。
試算表で原価の変化を把握したうえで、現場への影響も踏まえて検討することが大切です。
まとめ|試算表を現場の違和感と照らし合わせる
社長が現場で感じる違和感には、長年の経営経験が表れています。
一方、感覚だけでは、利益が伸びていない原因まで特定できません。
試算表と照らし合わせることで、売上から粗利、営業利益までのどこに変化が起きているかを整理できます。
売上は増えているのに利益が残らない場合は、次の順番で見ていくことがおすすめです。
- 売上や仕入が試算表に適切に反映されているか?
- 仕入価格の上昇などによって粗利率が下がっていないか?
- 人件費やリース料などの負担が増えていないか?
- 在庫の増減が粗利に反映されているか?
- 数字の変化が数か月続いていないか?
試算表を経営判断に活かすには、受け取って金額を見るだけではなく、社長が現場で感じている変化と結び付けて考えることが重要です。
肌感覚と数字のズレは、どちらかが間違っていると決めるためのものではありません。
会社で起きている変化に気づき、原因を探り始めるきっかけです。
原因を早めに把握できれば、販売価格や仕入条件の見直しを含め、必要な対応を検討する時間を確保できます。
試算表の数字と現場の感覚が合わないものの、どこから確認すればよいか分からない場合は、まず売上や経費が適切に集計されているかを確かめてみましょう。
そのうえで、粗利率と毎月の経費を順番に追っていくと、利益が残らない原因を整理しやすくなります。
当ブログに掲載している内容は、一般的な情報提供を目的としたものであり、特定の事案に対する専門的な助言を行うものではありません。
内容の正確性および最新性の確保には十分留意しておりますが、法令の改正や個別の事情等により、実際の取扱いが異なる場合があります。また、理解しやすさを重視し、一部表現を簡略化または意訳している箇所がございます。
当ブログの情報に基づいて行われた判断または行動により生じたいかなる結果につきましても、当事務所および執筆者は責任を負いかねます。内容に関する具体的な判断や手続きにつきましては、必ず税務署等または税理士等の専門家へご相談いただくとともに、最新の法令・通達等をご確認ください。
なお、当ブログに掲載した情報は、予告なく変更または削除される場合がありますので、あらかじめご了承ください。