
12月決算法人では、年が明けてから決算作業を始める会社も少なくありません。
決算書や申告書を作るだけであれば、年越し後でも対応できます。
ただし、完成した決算書で初めて会社の数字を確認するのでは、経営判断に活かすには遅くなります。
会計入力が後回しになっている会社は、10月から未入力分や売掛金の整理を始め、11月初めまでに10か月分の試算表を作ることを目指しましょう。
10月までの実績が分かれば、11月と12月の見込みを加えて、決算時の売上や利益を予測できます。
利益の見込みを確認すると、納税資金だけでなく、翌期の運転資金や設備投資に必要なお金も検討しやすくなります。
決算前に数字を見る目的は、利益を減らすために慌ててお金を使うことではありません。
会社の現状を早めに把握し、決算後の資金繰りや翌期の計画を考えるための時間を作ることが目的です。
- 12月決算法人は10月から未入力分の整理を始める
- 10月分を締めた後、11月初めまでに試算表を作成する
- 残り2か月の売上と経費を見積もり、決算を予測する
- 納税後にいくらの資金が残るかを確認する
- 翌期に必要なお金を把握し、資金調達の要否を検討する
- 決算前の確認を、将来の月次管理につなげる
12月が終わってから数字を見るのでは遅い
決算について、当期が終わってから準備すれば良いと考えている社長が多くいらっしゃいます。
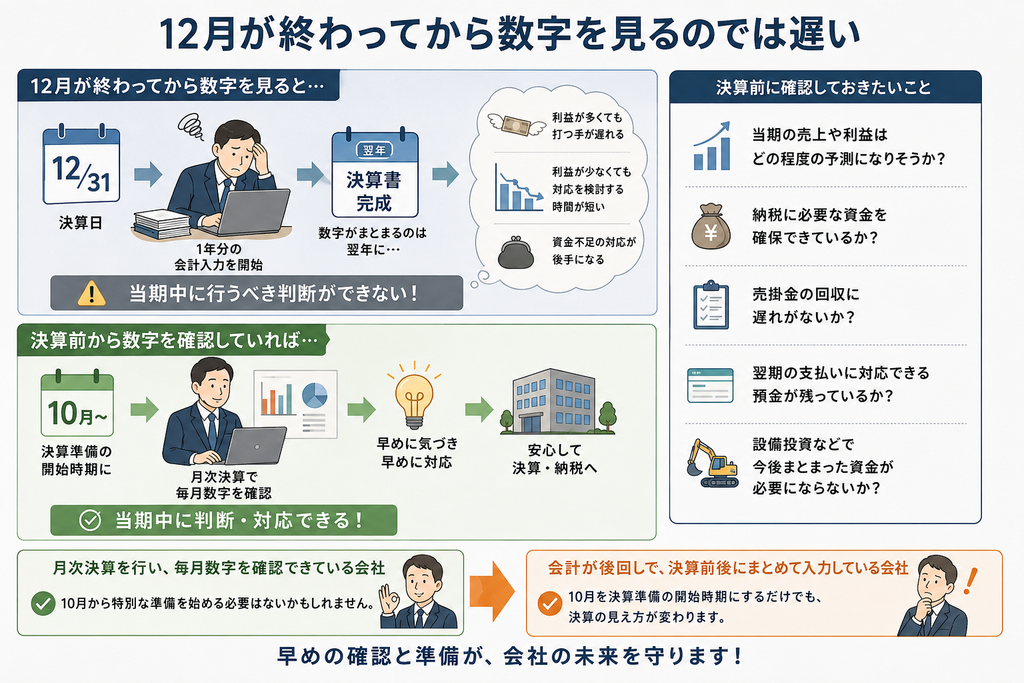
ところが、決算日(12月31日)を過ぎてから1年分の会計入力を始めると、数字がまとまるのは翌年です。
利益が想定より多かったとしても、当期中に行うべき判断はできません。
反対に、利益が少なかった場合や、手元資金が不足しそうな場合も、対応を検討できる時間が短くなります。
決算前には、少なくとも次の点を確認しておきたいです。
- 当期の売上や利益はどの程度の予測になりそうか?
- 納税に必要な資金を確保できているか?
- 売掛金の回収に遅れがないか?
- 翌期の支払いに対応できる預金が残っているか?
- 設備投資などで今後まとまった資金が必要にならないか?
月次決算を行い毎月数字を確認できている会社であれば、10月から特別な準備を始める必要はないかもしれません。
一方、会計が後回しになっており、会計入力を決算前後にまとめて行っている会社では、10月を決算準備の開始時期にするだけでも、決算の見え方が変わります。
10月から会計入力と売掛金の整理を始める
決算を予測するには、10月までの実績が必要です。
会計入力が遅れている場合、いきなり決算予測をしようとしても、判断の元となる数字がありません。
まずは未入力となっている取引を整理しましょう。
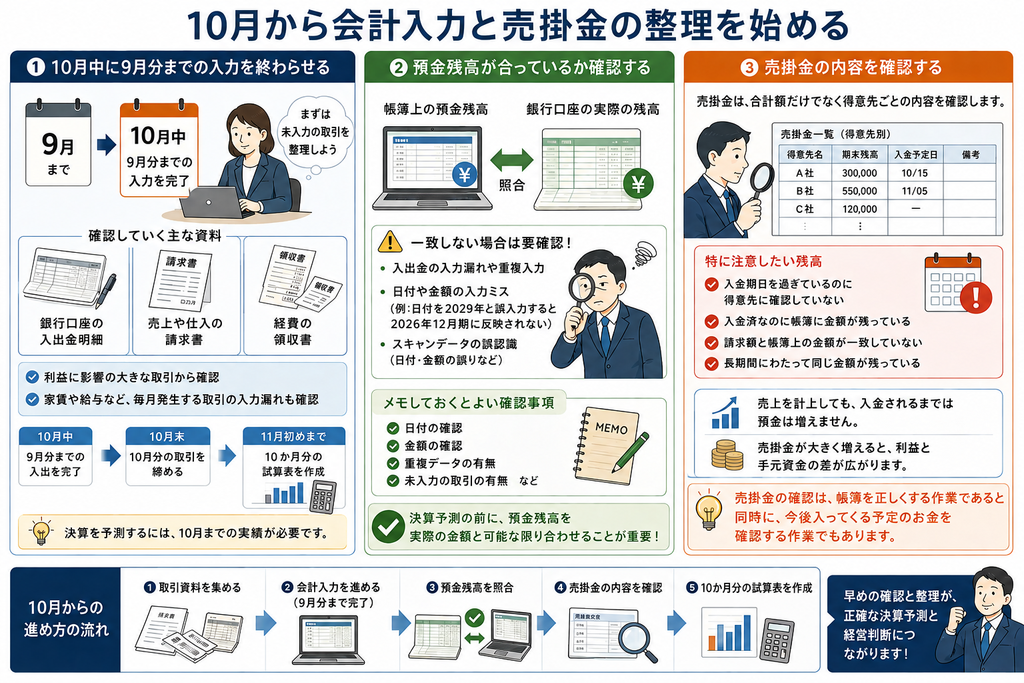
10月中に9月分までの入力を終わらせる
10月中は、9月分までの入力を終わらせることを目標にします。
確認していく主な資料は、次のとおりです。
- 銀行口座の入出金明細
- 売上や仕入の請求書
- 経費の領収書
主な資料を集めるだけでも、会社によっては時間がかかることがあります。
まずは、売上や仕入など、利益に与える影響の大きなものから確認しましょう。
その際には、毎月発生する家賃や給与なども、入力漏れがないかも確認しておきましょう。
10月が終わったら、今度は10月分の取引を締めます。
請求書などが届く時期も考慮しながら、11月初めまでに10か月分の試算表を作成します。
預金残高が合っているか確認する
入力が終わったら、帳簿上の預金残高と、銀行口座の実際の残高を照合します。
両者が一致しない場合には、入出金の入力漏れや重複入力が考えられます。
日付や金額を誤っていることも考えられます。
日付を2029年などに入力ミスしていると2026年12月期の入力に反映されないため、注意してください。
請求書や領収書をスキャンして会計ソフトに自動読み込みさせている場合も要注意です。
大量のデータをスキャンした中に日付を誤認識しているケースもあります。
すべてのデータを取り込む前にひとつひとつ確認するのは効率的ではないので、帳簿と実際の残高が一致しないときの確認事項としてメモしておくのがおすすめです。
ズレている金額の大きさによりますが、帳簿と預金残高が大きくズレている試算表では後で数値が大きく変わる可能性があり、経営判断の資料としては使いづらいものとなってしまいます。
社長は損益計算書の利益に目が向きやすいものですが、決算予測の前に、預金残高を実際の金額と可能な限り合わせることが重要です。
売掛金の内容を確認する
売掛金については、帳簿の合計額だけでなく、得意先ごとの内容を確認します。
特に注意したいのは、次のような残高です。
- 入金期日を過ぎているのに得意先に確認していない
- 入金済なのに帳簿に金額が残っている
- 請求額と帳簿上の金額が一致していない
- 長期間にわたって同じ金額が残っている
売上を計上した時点では利益が出ていても、代金が入金されるまでは、会社の預金は増えません。
売掛金が大きく増えている場合には、利益と手元資金の差も広がります。
売掛金の確認は、帳簿を正しくする作業であると同時に、今後入ってくる予定のお金を確認する作業でもあります。
11月初めに決算時の売上と利益を予測する
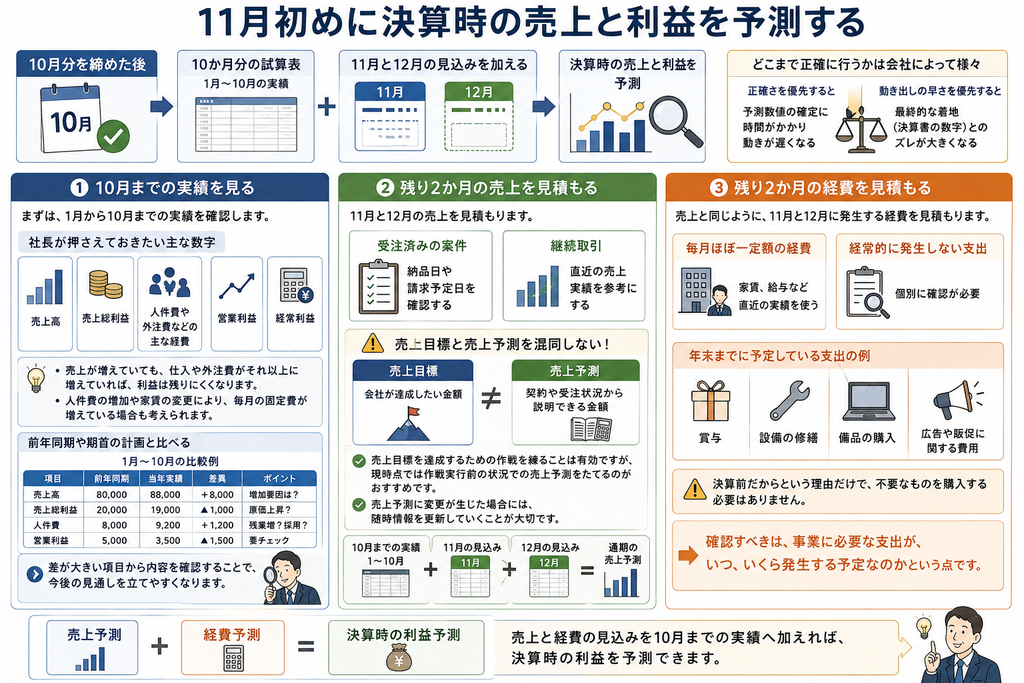
10月分を締めた後は、10か月分の試算表に、11月と12月の見込みを加えます。
決算予測をどこまで正確に行うかは会社によって様々です。
正確さを優先すると、予測数値の確定に時間がかかることで動きが遅くなり、動き出しの早さを優先すると、最終的な着地(決算書の数字)とのズレが大きくなります。
10月までの実績を見る
最初に、1月から10月までの実績を確認します。
社長が押さえておきたいのは、主に次の数字です。
- 売上高
- 売上総利益
- 人件費や外注費などの主な経費
- 営業利益
- 経常利益
売上が増えていても、仕入や外注費がそれ以上に増えていれば、利益は残りにくくなります。
また、人件費の増加や家賃の変更により、毎月の固定費が増えている場合も考えられます。
前年の1月から10月までの実績や、期首に作った計画があれば、同じ期間で比べます。
差が大きい項目から内容を確認すると、今後どうなっていく可能性が高いのか?という予測がたてやすくなります。
残り2か月の売上を見積もる
次に、11月と12月の売上を見積もります。
受注済みの案件は、納品日や請求予定日を確認します。
毎月継続している取引については、直近の売上実績も参考にします。
注意したいのは、売上目標と売上予測を混同しないことです。
売上目標は、会社が達成したい金額です。
一方、売上予測には、契約や受注状況から説明できる金額を使います。
売上目標を達成したいという気持ちや売上目標できないかもしれないという不安から、売上目標を達成できるような売上予測をたててしまう社長がいらっしゃいます。
売上目標を達成するために残り2か月の作戦を練ることは非常に有効であると考えられますが、現時点では作戦実行前の状況での売上予測をたてることがおすすめです。
また、売上予測に変更が生じた場合には、随時情報を更新していくことも大切であると考えられます。
残り2か月の経費を見積もる
売上と同じように、11月と12月に発生する経費も見積もります。
家賃や給与など、毎月ほぼ一定額が発生する経費は、直近の実績を使うことができます。
一方、経常的に発生しない支出は、個別に確認が必要です。
たとえば、年末までに次の支出を予定しているケースです。
- 賞与
- 設備の修繕
- 備品の購入
- 広告や販促に関する費用
決算前だからという理由だけで、不要なものを購入する必要はありません。
確認すべきなのは、事業に必要な支出が、いつ、いくら発生する予定なのかという点です。
売上と経費の見込みを10月までの実績へ加えれば、決算時の利益を予測できます。
法人税等と消費税の納付見込みを確認する
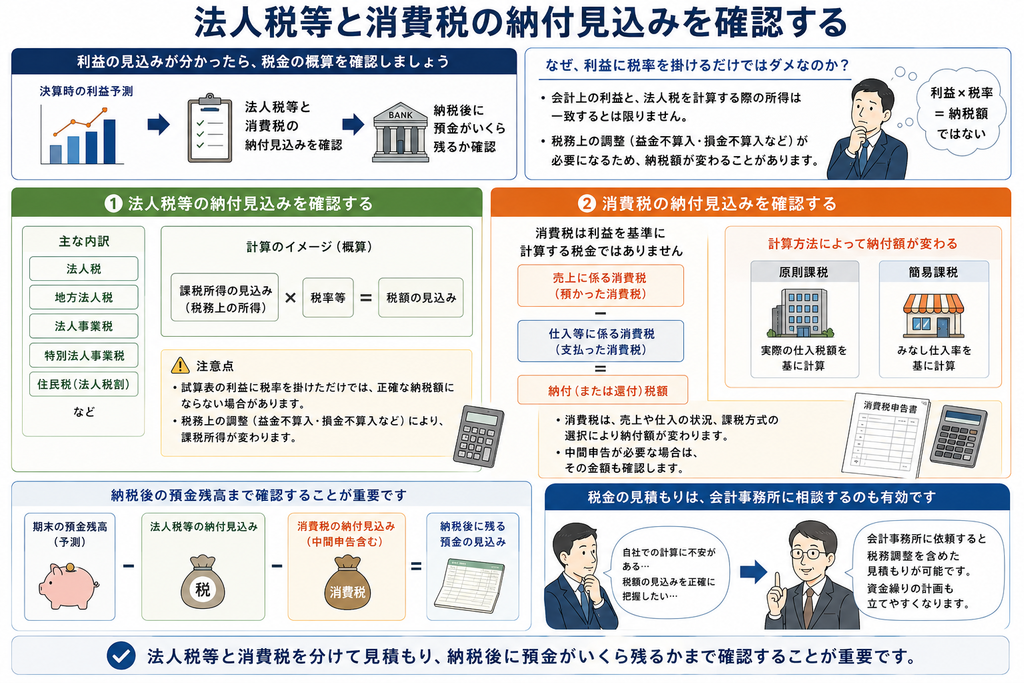
利益の見込みが分かったら、法人税や地方税などの概算を確認します。
ただし、試算表に表示された利益へ税率を掛けるだけでは、正確な納税額にならない場合があります。
原因は、会計上の利益と法人税を計算する際の所得が一致するとは限らないためです。
また、消費税の課税事業者は、消費税の納付見込みも別に確認しましょう。
消費税は利益を基準に計算する税金ではありません。
原則課税や簡易課税など、適用している計算方法によっても納付額は変わります。
決算時の利益予測ができても、納税額の見込みが不明なままでは、決算後の資金繰りを正しく考えられません。
法人税等と消費税を分けて見積もり、納税後に預金がいくら残るかまで確認することが重要です。
税金の見積もりに関しては、会計事務所に金額を計算してもらうことも有効な手段です。
翌期に必要となる資金を確認する
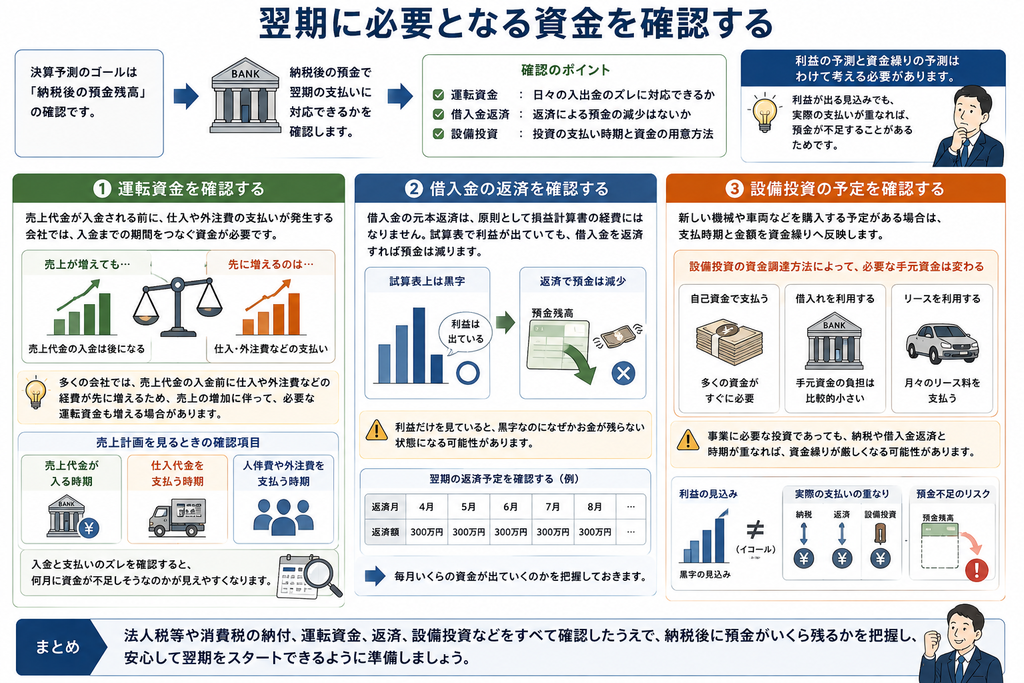
決算予測は、当期の利益や税額を知ったところでおわりではありません。
納税後に残る預金で、翌期の支払いに対応できるかを確認します。
運転資金を確認する
売上代金が入金される前に、仕入や外注費の支払いが発生する会社では、入金までの期間をつなぐ資金が必要です。
売上が増えれば、必ず資金繰りが楽になるわけではありません。
多くの会社では、売上代金の入金前に仕入や外注費などの経費が先に増えるため、売上の増加に伴って、必要な運転資金も増える場合があります。
翌期の売上計画を見るときは、売上金額だけでなく、次の時期も確認しましょう。
- 売上代金が入る時期
- 仕入代金を支払う時期
- 人件費や外注費を支払う時期
入金と支払いのズレを確認すると、何月に資金が不足しそうなのかが見えやすくなります。
借入金の返済を確認する
借入金の元本返済は、原則として損益計算書の経費にはなりません。
試算表で利益が出ていても、借入金を返済すれば預金は減ります。
利益だけを見ていると、黒字なのになぜかお金が残らない状態になる可能性があります。
翌期の返済予定を確認し、毎月いくらの資金が出ていくのかを把握しておきます。
設備投資の予定を確認する
新しい機械や車両などを購入する予定がある場合は、支払時期と金額を資金繰りへ反映します。
設備投資の全額を自己資金で支払うのか、借入れやリースなどを利用するのかによって、必要となる手元資金は変わります。
事業に必要な投資であっても、納税や借入金返済と時期が重なれば、資金繰りが厳しくなる可能性があります。
利益の予測と資金繰りの予測は、わけて考える必要があります。
利益が出る見込みでも、実際の支払いが重なれば、預金が不足することがあるためです。
資金調達は必要額と時期を整理してから検討する
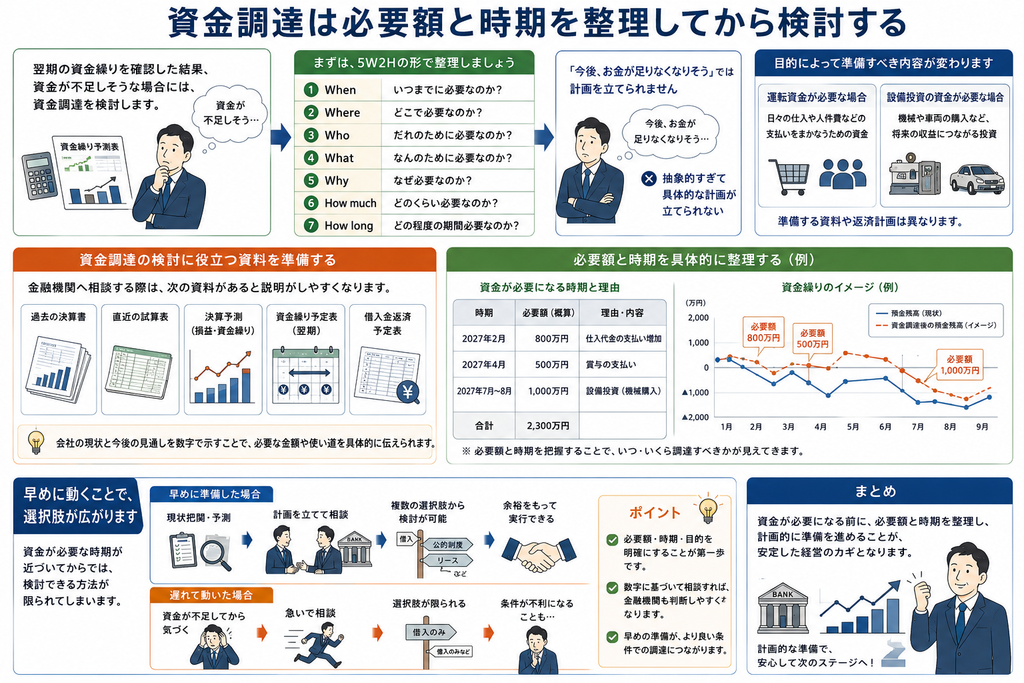
翌期の資金繰りを確認した結果、資金が不足しそうな場合には、資金調達を検討します。
最初に整理したいのは、次の点です。
5W2Hの形で整理してみるのがおすすめです。
- いつまでに必要なのか?(When)
- どこで必要なのか?(Where)
- だれのために必要なのか?(Who)
- なんのために必要なのか?(What)
- なぜ必要なのか?(Why)
- どのくらい必要なのか?(How much)
- どの程度の期間必要なのか?(How long)
「今後、お金が足りなくなりそう」という説明だけでは、具体的な資金調達の計画を立てられません。
運転資金が必要なのか、設備投資の資金が必要なのかによっても、準備する資料や返済計画は変わります。
金融機関へ相談する際は、過去の決算書に加えて、直近の試算表や決算予測があると、会社の現状を説明しやすくなります。
翌期の資金繰りも整理しておけば、必要な金額や借入金の使い道を具体的に伝えることが可能です。
資金が必要になる時期を把握し、数字をもとに相談できれば、手元資金が少なくなってから動くよりも、検討できる選択肢は広がります。
決算前の確認を将来の月次決算へつなげる
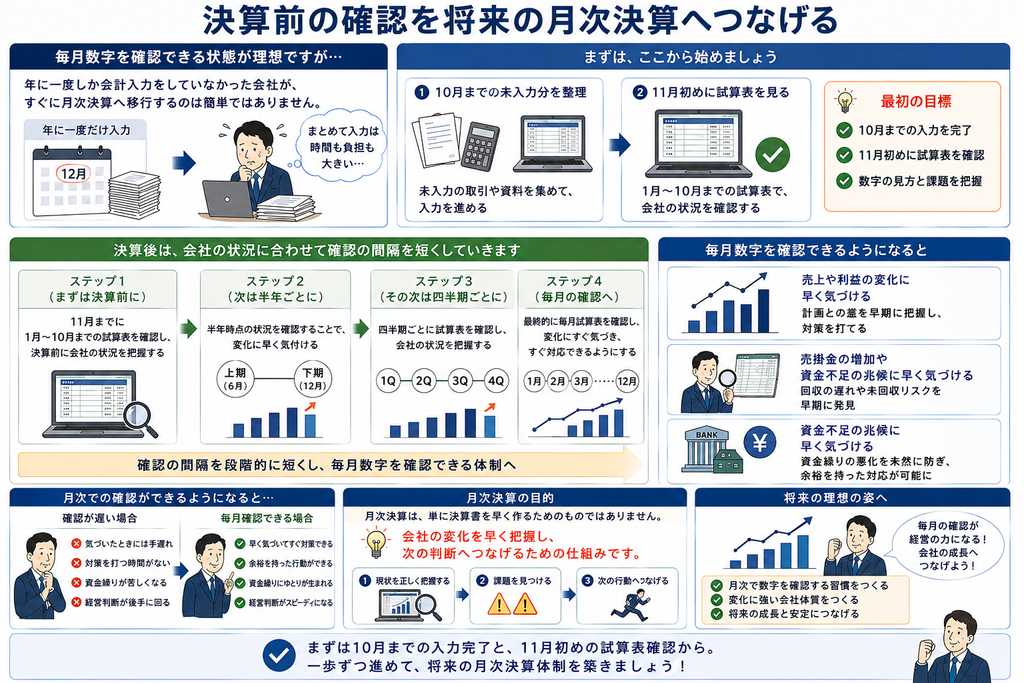
毎月数字を確認できる状態が理想とはいえ、年に一度しか会計入力をしていなかった会社が、すぐに月次決算へ移行するのは簡単ではありません。
まずは10月から未入力分を整理し、11月初めに試算表を見るところから始めていきましょう。
決算後は、半年ごと→四半期ごとに試算表を確認するなど、会社の経理体制に合わせて確認の間隔を短くします。
入力作業に慣れてきたら、段々と毎月の確認へ移行していきたいところです。
毎月数字を確認できれば、売上や利益の変化だけでなく、売掛金の増加や資金不足の兆候にも早く気づくことができます。
11月までに1月~10月までの試算表を確認し、決算前に状況を把握する。
半年時点の状況を確認することで、変化に早く気付ける。
四半期ごとに試算表を確認し、半年ごとのときよりも会社の状況をよりタイムリーに会社の把握する。
最終的に毎月試算表を確認することで、変化に早く気づき、すぐに対応できるようにします。
月次決算は、単に決算書を早く作るためのものではありません。
会社の変化を早く把握し、次の判断へつなげるための仕組みです。
まとめ
12月決算法人が決算後にしか数字を確認していない場合は、10月から未入力分や売掛金の整理を始めましょう。
10月中に9月分までの会計入力を進め、10月分を締めた後、11月初めまでに10か月分の試算表を作成します。
残り2か月の売上と経費を加えれば、決算時の利益を予測できます。
決算予測から確認したいのは、利益や納税額だけではありません。
納税後に残る預金に加えて、翌期の運転資金や設備投資に必要なお金も確認します。
借入金がある会社では、元本返済による資金の減少も忘れてはいけません。
資金不足が見込まれる場合は、必要額や必要時期を整理したうえで、資金調達を検討します。
このように決算前に会社の数字を見る習慣を作り、次に年1回の確認を半年ごと→四半期ごと、と少しずつ確認の間隔を短くしていくことで、最終的には月次決算を行うことが可能となります。
10か月分の試算表を作成しても、決算時の利益や翌期の資金繰りをどのように予測すればよいか、判断しにくい場合があります。
今回は、早期に会社の状況を確認することについて解説しましたが、会社の数字を早めに整理し、今後必要となる資金を確認したい場合には、税理士へ相談することも選択肢のひとつです。
当ブログに掲載している内容は、一般的な情報提供を目的としたものであり、特定の事案に対する専門的な助言を行うものではありません。
内容の正確性および最新性の確保には十分留意しておりますが、法令の改正や個別の事情等により、実際の取扱いが異なる場合があります。また、理解しやすさを重視し、一部表現を簡略化または意訳している箇所がございます。
当ブログの情報に基づいて行われた判断または行動により生じたいかなる結果につきましても、当事務所および執筆者は責任を負いかねます。内容に関する具体的な判断や手続きにつきましては、必ず税務署等または税理士等の専門家へご相談いただくとともに、最新の法令・通達等をご確認ください。
なお、当ブログに掲載した情報は、予告なく変更または削除される場合がありますので、あらかじめご了承ください。

