開業後の資金繰りを安定させるには、手元資金に余裕があるうちから、次の資金調達に備えることが大切です。
開業時に創業融資を受けても、それだけで資金繰り対策が完了するわけではありません。
売上が安定するまでの期間を乗り越えた後も、設備の購入や仕入れの増加などによって、新たな資金が必要になることがあります。
資金が必要になったとき、相談先をいちから探していては間に合わないかもしれません。
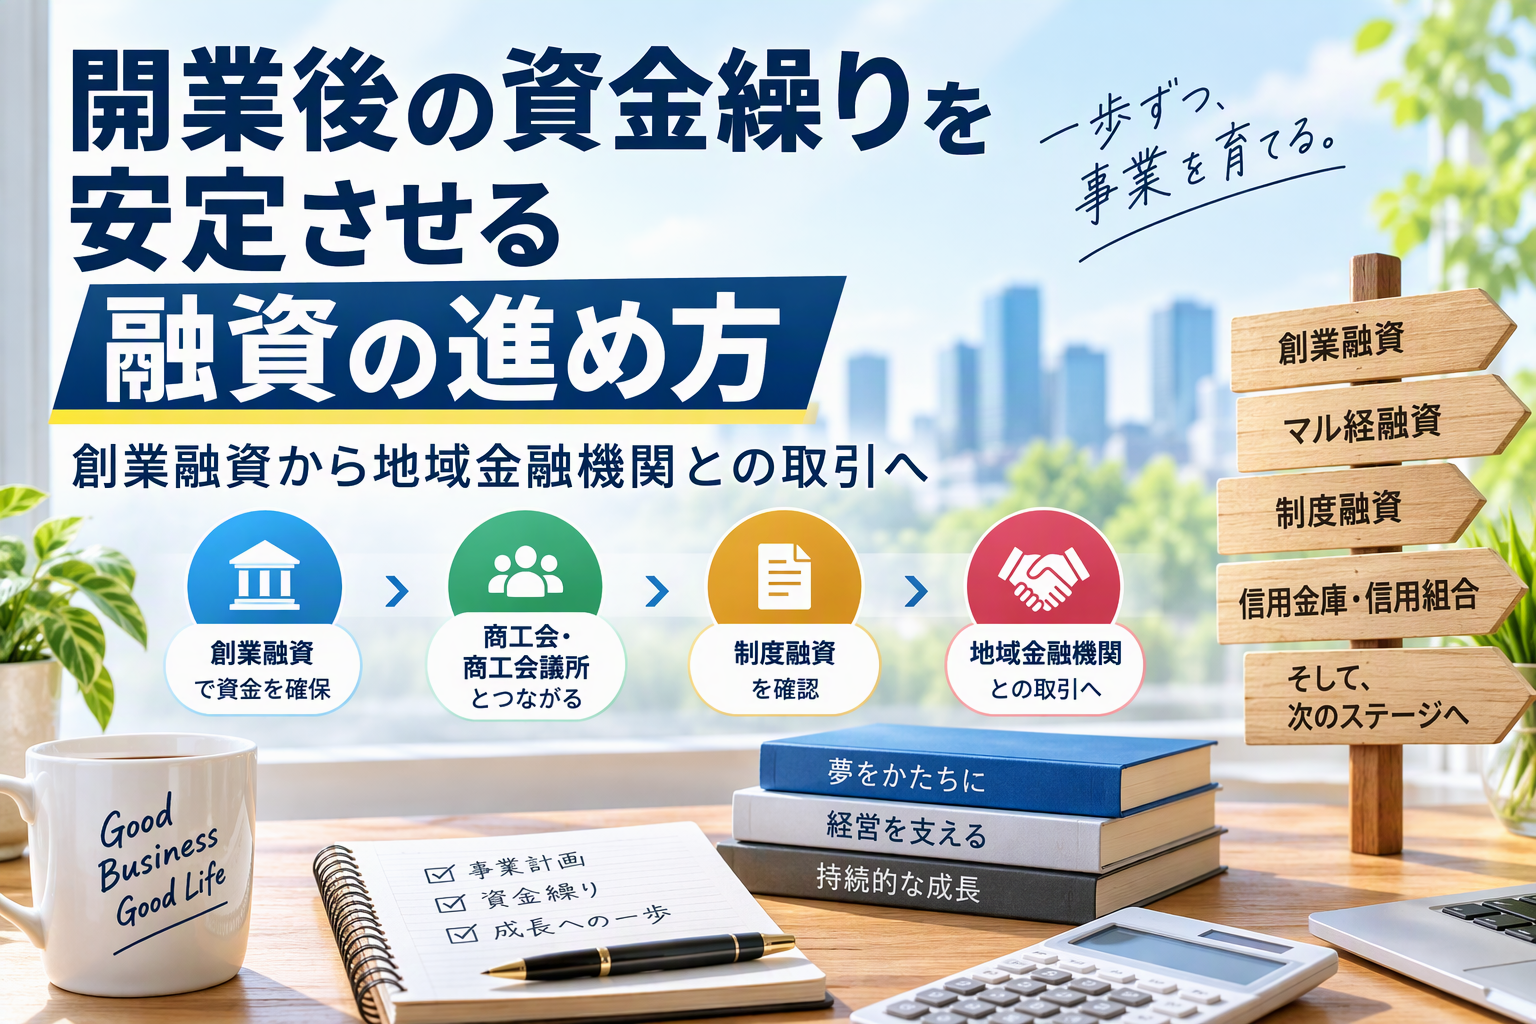
開業後の早い段階から、商工会・商工会議所や信用金庫・信用組合などと接点を持ち、相談先を増やしておくと安心です。
本記事では、創業融資を受けた後、次の融資や地域金融機関との取引にどうつなげるかを解説します。
開業後の資金繰りは、次の流れで考えます。
- 創業融資で、開業後の手元資金を確保する
- 商工会・商工会議所と早めに接点を持つ
- マル経融資や自治体の制度融資を確認する
- 信用金庫・信用組合との融資取引につなげる
- 試算表や資金繰りの見通しを継続して共有する
すべての事業者に、同じ順番が当てはまるわけではありません。
しかし、資金が減ってから動くのではなく、余裕があるうちに次の選択肢を確認しておくことはどの事業者にも重要なことであるため、当記事を参考にしていただけると幸いです。
開業後の融資は資金が減る前に検討する
開業直後は入金より支払いが先になりやすい
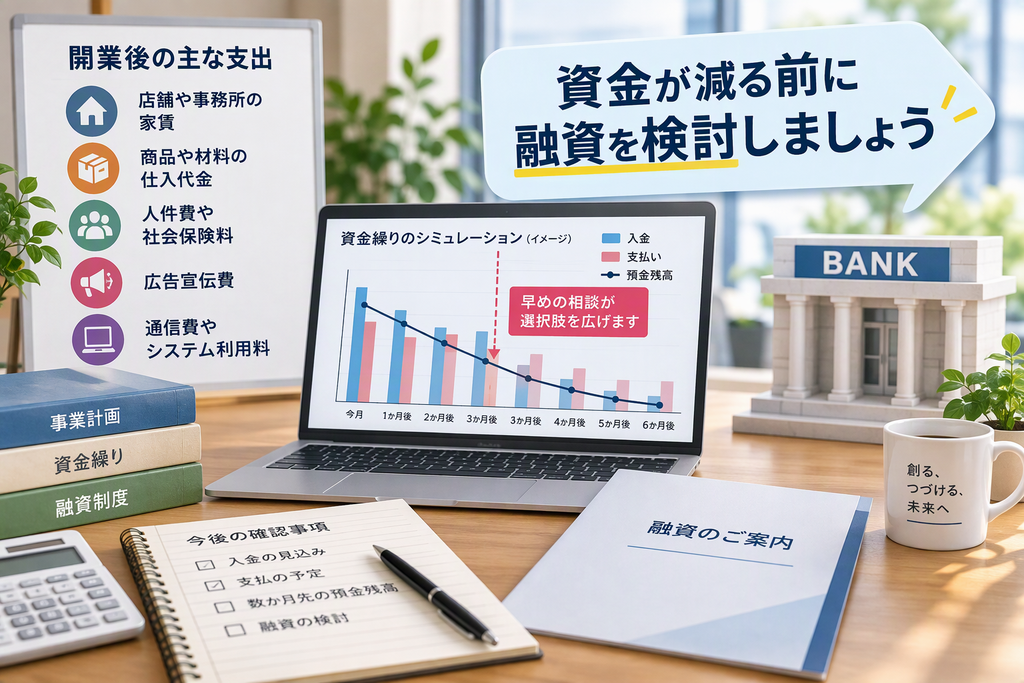
開業すると、売上が安定する前から支払いが発生します。
- 店舗や事務所の家賃
- 商品や材料の仕入代金
- 人件費や社会保険料
- 広告宣伝費
- 通信費やシステム利用料
一方、商品を販売したり、サービスを提供したりしても、代金がすぐに入金されるとは限りません。
取引先の支払条件によっては、売上を計上してから入金までに1か月以上かかる場合もあります。
また、開業前に立てた売上計画も、必ず計画どおりに進むわけではありません。
想定よりも集客に時間がかかったり、予定していなかった支出が発生したりすることもあります。
帳簿上では売上や利益が出ていても、入金より支払いが先に来れば、預金残高は減っていきます。
開業後の資金繰りは、利益だけでなく、実際に使えるお金がいくら残っているかを見る必要があります。
資金不足が見えてからでは選択肢が狭くなる
「預金が少なくなったら、金融機関へ相談すればよい」と考える人もいるかもしれません。
しかし、融資を受けるには審査を通過する必要があります。
また、申し込めば必ず希望どおりの金額を借りられるわけではありません。
資金ショート直前になると、利用できる制度を比較したり、資料を準備したりする余裕もなくなります。
急いで資金を用意しようとすれば、今後の返済のことまで十分に検討できないまま、とにかく借りることを優先してしまうことにもなりかねません。
したがって、融資を検討するタイミングは、預金がなくなったときではありません。
今後の入金と支払を整理し、数か月先の預金残高をシミュレーションしたうえで、早めに金融機関へ相談を始めることが重要です。
開業時は創業融資で手元資金を確保する方法を検討する
自己資金を使い切る前に必要額を考える
開業時に自己資金があると、「まずは自分のお金で始めて、足りなくなったら借りてみよう」と考えがちです。
ただし、自己資金の大部分を使った後では、売上が計画を下回ったときに対応できません。
また、売上が増えていく場面においても、増加する仕入代金に売上代金の入金が間に合わず、事業を続けるためのお金が足りなくなる可能性もあります。
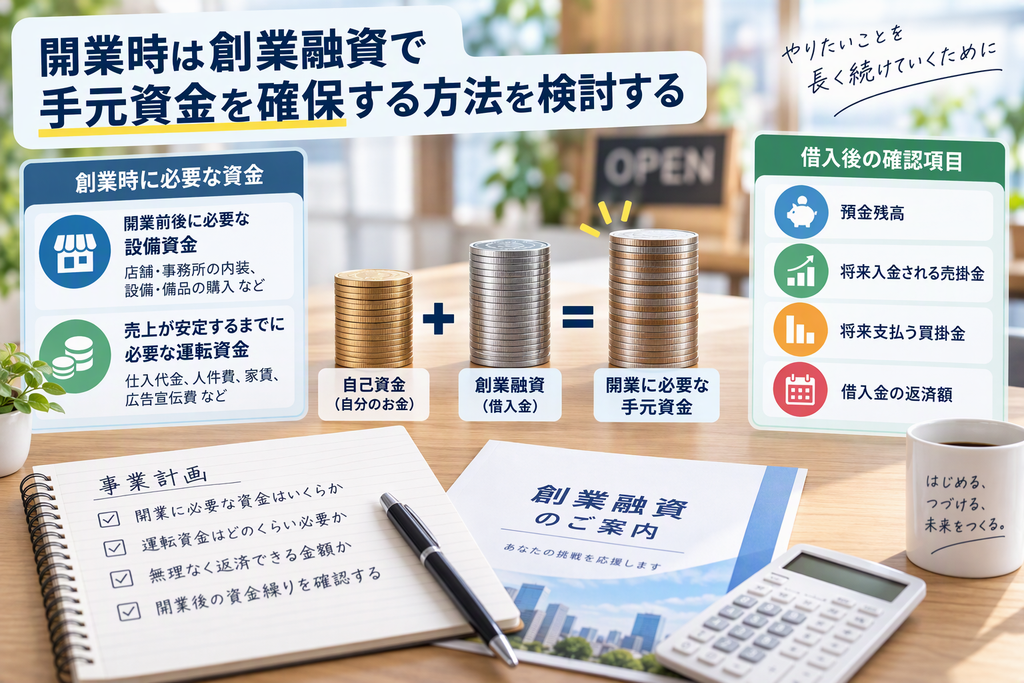
創業融資を検討するときは、開業前後の設備費だけでなく、開業後の運転資金も考慮します。
運転資金とは、仕入代金や人件費、家賃など、日々の事業を続けるために必要なお金です。
創業時には必要な資金として次の2つを考えます。
- 開業前後に必要な設備資金
- 売上が安定するまでに必要な運転資金
「自己資金があるから借りない」という判断が常に適切とは限りません。
開業後の売上や支出を見積もり、事業を続けるために必要な金額と、無理なく返済できる金額の両方から借入額を考える必要があります。
借入後も預金残高と返済額を確認する
創業融資を受けると、預金残高が増えます。
ただし、増えたお金は利益ではなく、将来返済する借入金です。
融資を受けた後は、次の項目を継続して確認します。
- 預金残高
- 将来入金される売掛金
- 将来支払う買掛金
- 借入金の返済額
融資直後は預金残高に余裕があるため、当初計画していなかった経費にお金を使いたくなることもあります。
しかし、売上が安定する前に支出を増やせば、手元資金は想定より早く減ってしまいます。
融資を受けた後も、当初の資金計画と実際の預金残高を定期的に比べておきましょう。
創業融資を受けた後から次の選択肢を準備する
マル経融資を見据えて経営指導を受ける
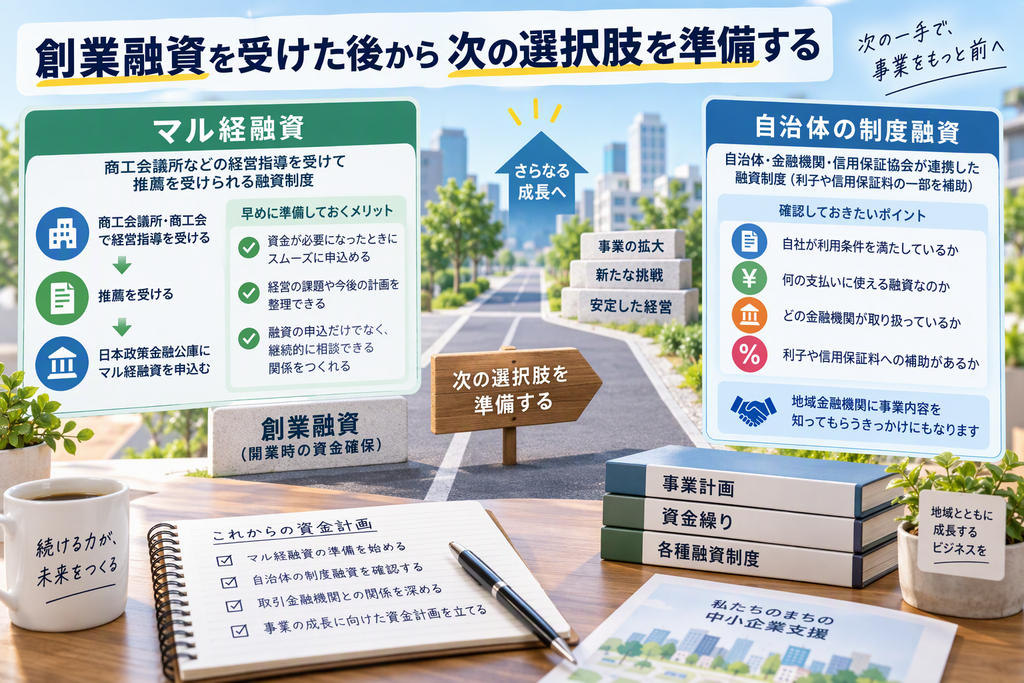
創業融資を受けた後に検討できる制度のひとつが、マル経融資です。
マル経融資は、小規模事業者の経営改善を支援する融資制度です。
制度を利用するには、商工会議所などの経営指導を受け、推薦を受ける必要があります。
推薦を受けた後には、日本政策金融公庫にマル経融資を申込むことができます。
マル経融資は、創業融資を受けた後の次の選択肢として、資金が必要になってから急いで商工会議所などに行くのではなく、開業後の早い段階で対応しておくのがよいでしょう。
また、商工会議所などとの関係は、マル経融資を申し込むためだけのものではありません。
経営に関する相談を通じて、自社の課題や今後の計画を整理する機会にもなります。
実際に利用を検討するときは、事業所の所在地を担当する商工会・商工会議所や日本政策金融公庫に、最新の要件を確認してみるのがおすすめです。
開業地の制度融資を確認する
自治体によっては、金融機関や信用保証協会と連携した制度融資を用意しています。
対象となる事業者や申込窓口は、制度によって異なりますが、利子や信用保証料の一部を補助していることがあります。
開業地の自治体に制度融資がある場合は、主に次の点を確認しましょう。
- 自社が利用条件を満たしているか
- 何の支払いに使える融資なのか
- どの金融機関が取り扱っているか
- 利子や信用保証料への補助があるか
制度名だけを見て、自社に合っているかを判断するのは難しいものです。
自治体のホームページなどから申込条件や必要書類を確認し、自社が利用できる可能性を確認します。
制度融資を利用することで、信用金庫や信用組合との取引を深められる場合もあります。
金利や補助だけでなく、地域金融機関に事業内容を知ってもらうきっかけになるかという視点でも考えてみましょう。
地域金融機関にも相談先をつくる
信用金庫・信用組合に事業を知ってもらう
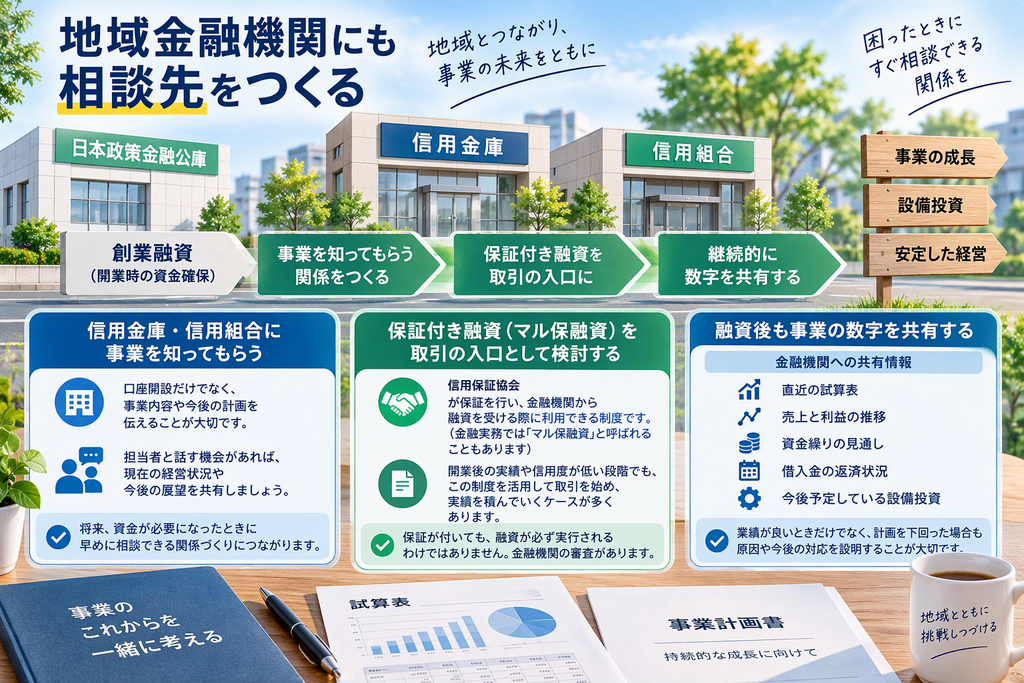
日本政策金融公庫から創業融資を受けた場合でも、信用金庫や信用組合などに自身の事業を知ってもらう意味はあります。
将来、売上の増加に伴って仕入れが増えたり、機械や車両を購入したりすると、新たな資金が必要になるかもしれません。
そのとき、会社の状況を知っている相談先があれば、資金調達について早めに話し合えます。
ただし、口座を開設しただけで、すぐに融資を受けやすくなるわけではありません。
地域金融機関との関係をつくるには、事業内容だけでなく、開業後の売上や今後の計画も知ってもらうことが大切です。
担当者と話す機会があれば、現在の事業内容や経営状況を伝えましょう。
保証付き融資を取引の入口として検討する
地域金融機関から融資を受ける際は、信用保証協会の保証が付いた融資を利用する場合があります。
金融実務では「マル保融資」と呼ばれることもあります。
信用保証協会は、中小企業や小規模事業者が金融機関から融資を受ける際に、公的な立場から保証を行う機関です。
信用保証協会の保証が付く場合でも、融資が必ず実行されるわけではありません。
しかし、開業後の実績や信用度が低い段階では、信用保証協会の保証を受けて信用金庫や信用組合から融資を受けて実績を積んでいくケースが多くなります。
そのため、保証付き融資は、地域金融機関との融資取引を始める選択肢のひとつです。
融資後も事業の数字を共有する
地域金融機関との関係づくりは、融資を受けた時点で終わりではありません。
融資後も、試算表や今後の見通しを共有しておくと、次に資金が必要になったときに相談しやすくなります。
金融機関へ共有する内容は、次のようなものが中心となります。
- 直近の試算表
- 売上と利益の推移
- 資金繰りの見通し
- 借入金の返済状況
- 今後予定している設備投資
業績が良いときだけ報告するのではなく、売上が計画を下回った場合も、原因や今後の対応を説明することが大切です。
金融機関が確認するのは、現在の数字だけではありません。
経営者が数字をどのように把握し、今後の経営にどう生かそうとしているかも、金融機関が事業を理解するための材料になります。
融資を受けるときだけ連絡するのではなく、必要なときに相談できる関係をつくることが大切です。
資金繰り表で相談する時期を判断する
次の融資を相談する時期は、現在の預金残高だけでは判断できません。
今は十分な預金があっても、売掛金の入金サイクルや買掛金の支払サイクルによって、数か月後には残高が大きく減る可能性があります。
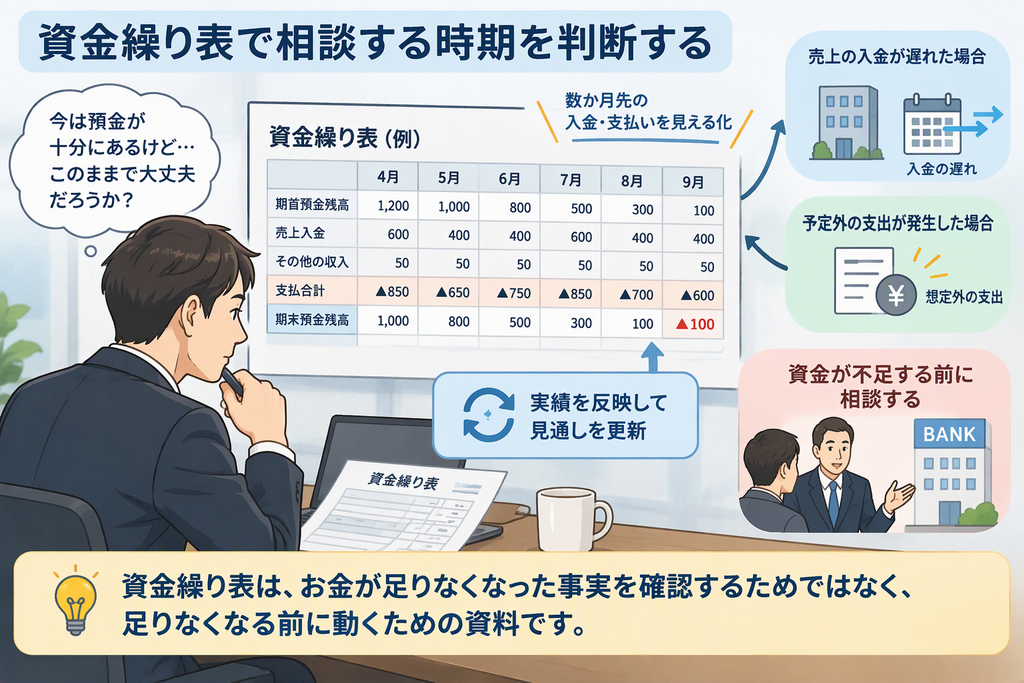
数か月先までの入金と支払いを資金繰り表にまとめると、預金残高がどのように動くかを確認できます。
売上の入金が遅れた場合や、予定外の支出が発生した場合は、当初の見通しを更新しましょう。
実績を反映しながら見直すことで、資金が不足する前に相談する時期を判断しやすくなります。
そのため、資金繰り表は、お金が足りなくなった事実を確認するためではなく、足りなくなる前に動くための資料です。
まとめ|余裕があるうちに次の選択肢を確認する
開業後の資金繰りでは、創業融資を受けることがゴールではありません。
創業融資を受けた後も、預金残高が今後どのように動くかを確認します。
そのうえで、必要に応じて次のような準備を進めましょう。
- 商工会・商工会議所と接点を持つ
- 自治体の制度融資を調べる
- 信用金庫・信用組合に事業を知ってもらう
- 試算表や資金繰りの見通しを共有する
利用できる制度や相談する順番は、事業内容や所在地によって変わります。
創業融資からマル経融資、制度融資、保証付き融資へ進む流れも、すべての事業者に当てはまるわけではありません。
しかし、重要なのは、手元資金に余裕があるうちに選択肢を確認し、必要なときに外部に相談できる環境を整えておくことです。
開業後の資金繰りに不安がある場合は、現在の預金残高だけで判断せず、今後の入金と支払いを整理してみてください。
数か月先まで数字を見通すことで、融資を相談すべき時期や、必要な資金額を考えやすくなります。
当ブログに掲載している内容は、一般的な情報提供を目的としたものであり、特定の事案に対する専門的な助言を行うものではありません。
内容の正確性および最新性の確保には十分留意しておりますが、法令の改正や個別の事情等により、実際の取扱いが異なる場合があります。また、理解しやすさを重視し、一部表現を簡略化または意訳している箇所がございます。
当ブログの情報に基づいて行われた判断または行動により生じたいかなる結果につきましても、当事務所および執筆者は責任を負いかねます。内容に関する具体的な判断や手続きにつきましては、必ず税務署等または税理士等の専門家へご相談いただくとともに、最新の法令・通達等をご確認ください。
なお、当ブログに掲載した情報は、予告なく変更または削除される場合がありますので、あらかじめご了承ください。