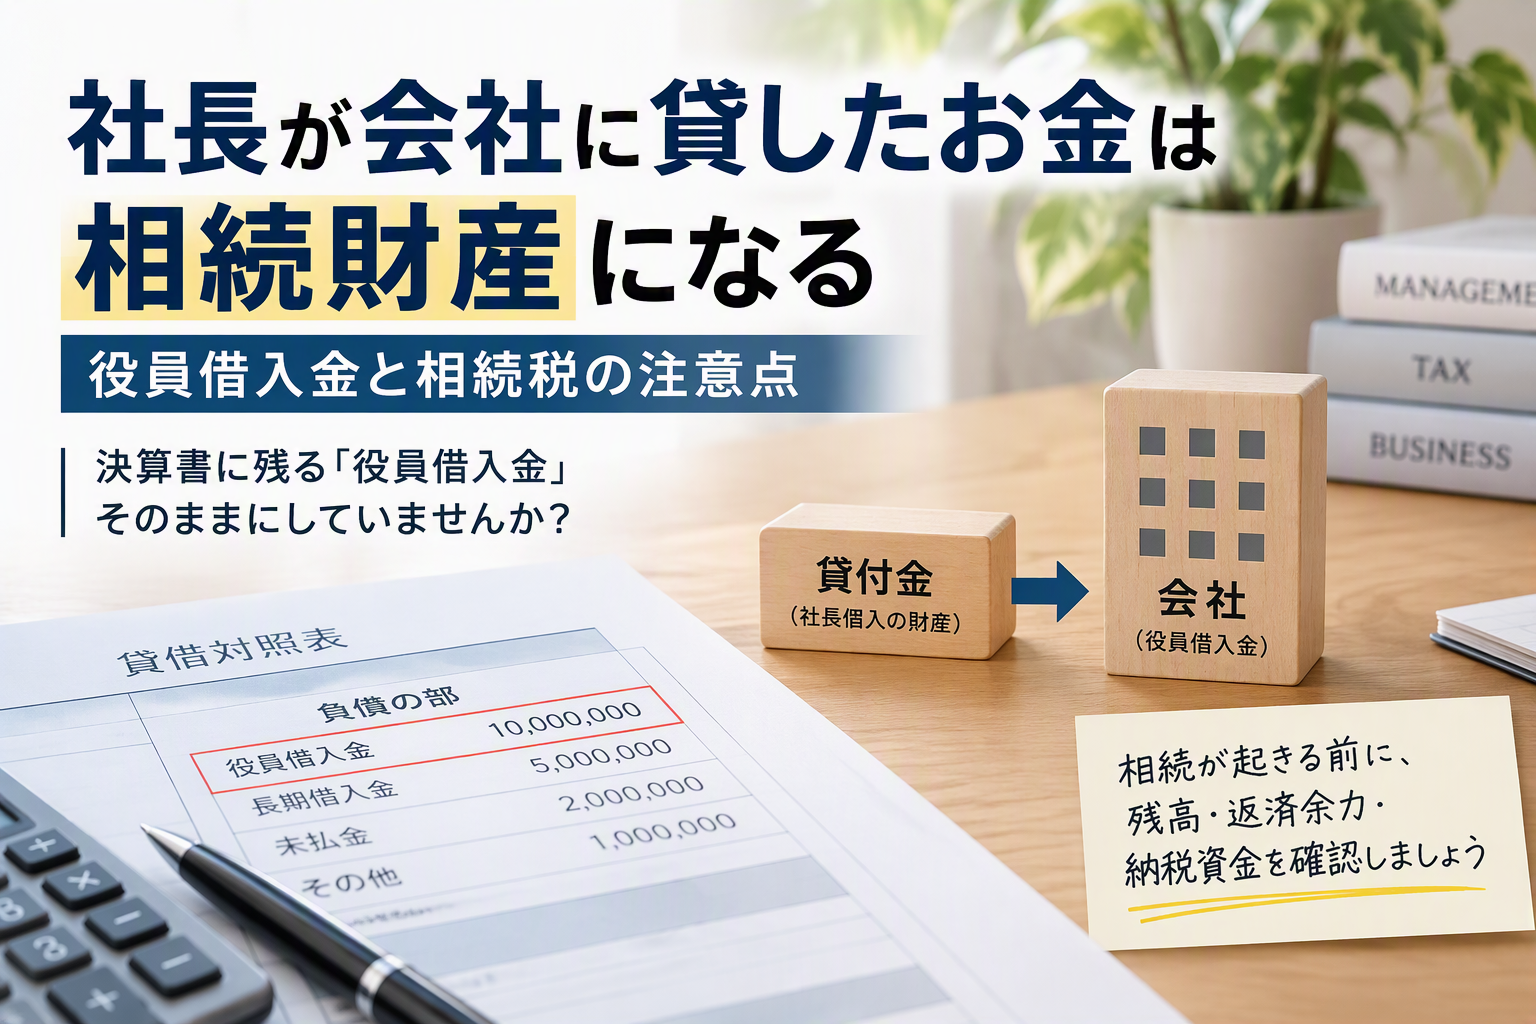
みなさんの会社の決算書には「役員借入金」が計上されていますか?
役員借入金とは、会社が社長などの役員から借りているお金です。
会社にとっては返済すべき借入れですが、社長個人から見れば、会社へ貸しているお金になります。
社長が亡くなっても、会社への貸付金が消えるわけではありません。
貸付金は相続の対象となり、原則として相続税の計算にも関係します。
ここで注意したいのは、相続財産として評価される金額は、相続手続きが済んだらすぐに現金で貰えるわけではないことです。
会社の資金繰りに余裕がなければ、相続人が、すぐに返済を受けられるとは限りません。
貸付金は相続財産に含まれて課税される一方、相続税を支払うための現金は別に用意しなければならない可能性があります。
また、相続に備えて役員借入金を急いで返済すると、今度は会社の運転資金が不足するかもしれません。
役員借入金の問題は、相続税だけを見ても解決できません。
貸付金の残高、会社が返済できる金額、相続人が納税に使える現金を一緒に確認する必要があります。
- 役員借入金は、社長個人から見ると会社への貸付金になる
- 社長が亡くなると、会社への貸付金は相続の対象になる
- 会社に返済資金がないだけで、貸付金の評価額が下がるとは限らない
- 相続財産の評価額と、納税に使える現金は分けて考える
- 相続前に、役員借入金の残高と会社の返済余力を確認しておく
会社の役員借入金は社長個人の貸付金
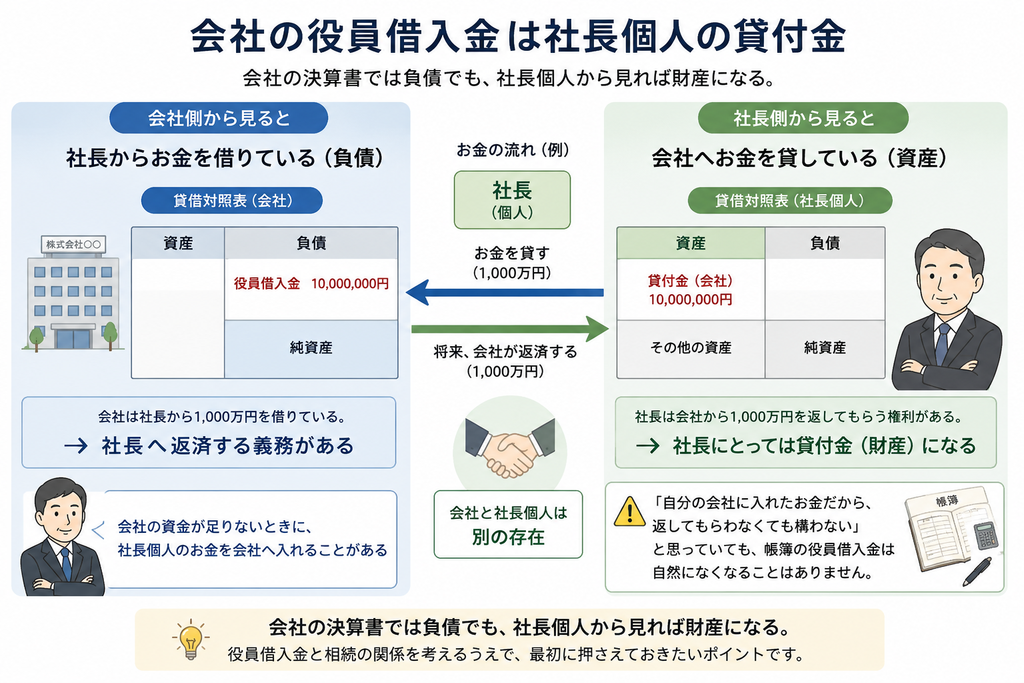
役員借入金は、会社側から見た勘定科目の名称です。
中小企業では、会社の資金が足りないときに、社長個人のお金を会社へ入れることがあります。
会社が社長から借りている金額は、貸借対照表の負債に役員借入金として計上されます。
同じ金額を社長側から見ると、会社からお金を返してもらう権利です。
会社へお金を貸しているため、社長個人にとっては貸付金になります。
たとえば、会社の貸借対照表に役員借入金が1,000万円計上されているとします。
会社は、1,000万円を社長へ返済する義務があります。
一方、社長は会社から1,000万円の返済を受ける権利を持っていることになります。
社長自身が経営している会社でも、会社と社長個人は別の存在です。
「自分の会社に入れたお金だから、返してもらわなくても構わない」と社長が考えていても、帳簿に計上された役員借入金が自然になくなることはありません。
会社の決算書では負債でも、社長個人から見れば財産になる。
役員借入金と相続の関係を考えるうえで、最初に押さえておきたいポイントです。
会社への貸付金は相続財産になる
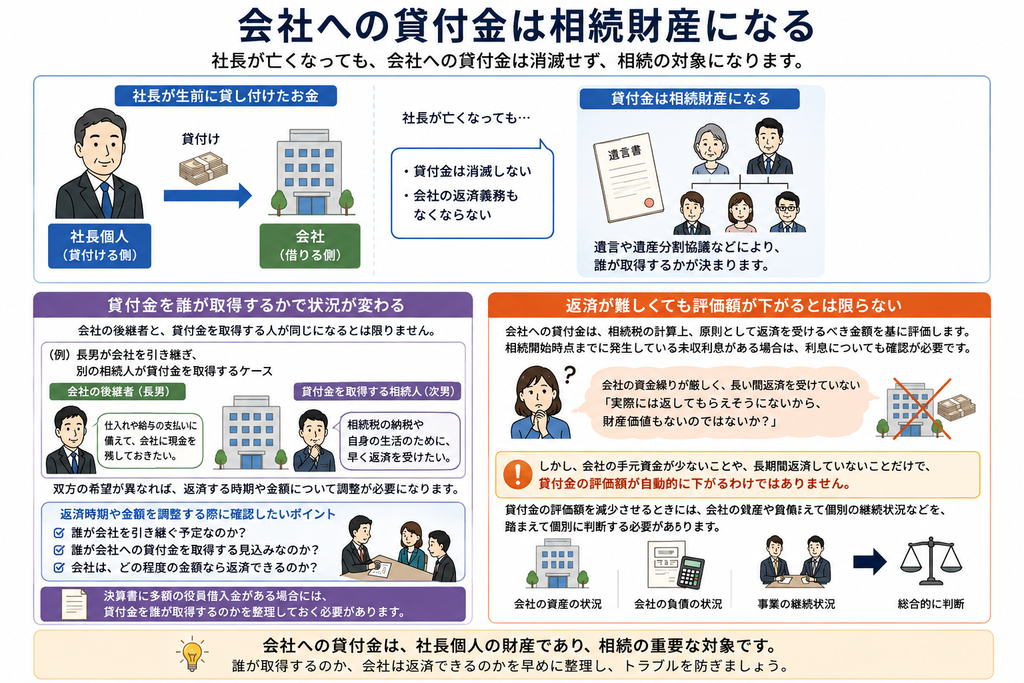
社長が亡くなっても、会社への貸付金は消滅しません。
貸付金は相続の対象となり、最終的に誰が取得するかは、遺言や遺産分割などによって決まります。
会社側も、社長が亡くなったからといって、返済義務がなくなるわけではありません。
相続財産というと、預金や不動産を思い浮かべる人が多いでしょう。
会社から返済を受ける権利にも経済的な価値があるため、会社への貸付金も相続財産に含まれます。
貸付金を誰が取得するかで状況が変わる
会社の後継者と、貸付金を取得する人が同じになるとは限りません。
たとえば、長男が会社を引き継ぎ、会社の経営に関与しない別の相続人が貸付金を取得するケースがあります。
会社を引き継いだ後継者は、仕入れや給与の支払いに備えて、会社に現金を残したいと考えますが、貸付金を取得した相続人は、相続税の納税や自身の生活のために、早く返済を受けたいと考えている場合があります。
双方の希望が異なれば、返済する時期や金額について調整が必要になります。
返済時期や金額を調整する際に確認したいのは、次の点です。
- 誰が会社を引き継ぐ予定なのか?
- 誰が会社への貸付金を取得する見込みなのか?
- 会社は、どの程度の金額なら返済できるのか?
決算書に多額の役員借入金がある場合には、貸付金を誰が取得するのかを整理しておく必要があります。
返済が難しくても評価額が下がるとは限らない
会社への貸付金は、相続税の計算上、原則として返済を受けるべき金額を基に評価します。
相続開始時点までに発生している未収利息がある場合は、利息についても確認が必要です。
会社の資金繰りが厳しく、長い間返済を受けていなければ、「実際には返してもらえそうにないから、財産価値もないのではないか?」と感じる方がいるかもしれません。
しかし、会社の手元資金が少ないことや、長期間返済していないことだけで、貸付金の評価額が自動的に下がるわけではありません。
貸付金の評価額を減少させるときには、会社の資産や負債、事業の継続状況などを踏まえて個別に判断する必要があります。
貸付金があっても納税に使えるとは限らない
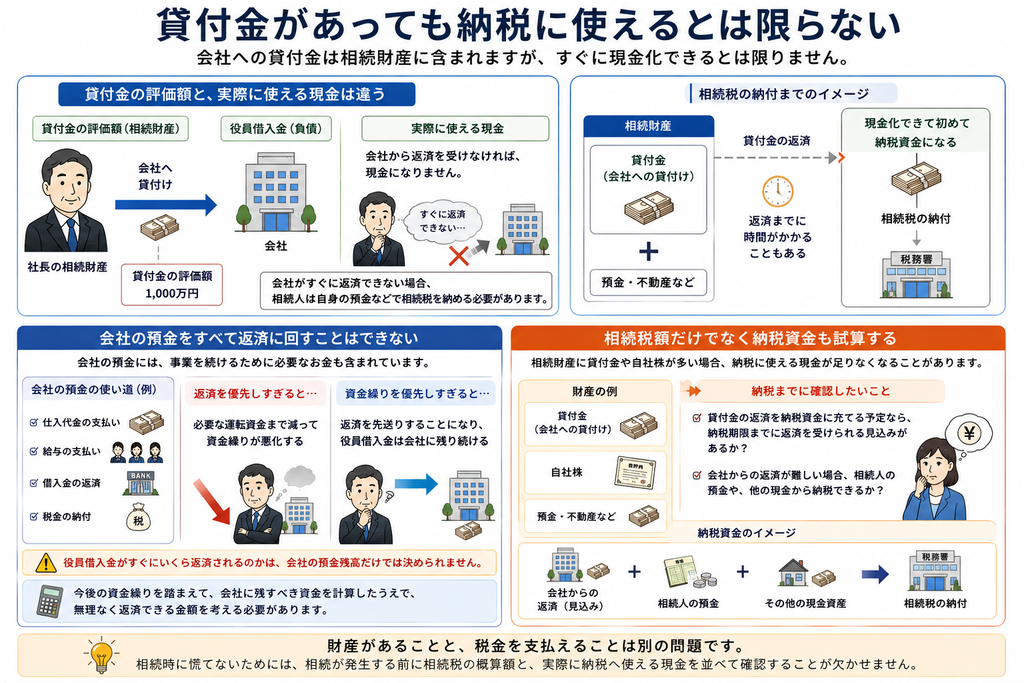
役員借入金の相続で見落としやすいのは、貸付金の評価額と、実際に使える現金との違いです。
預金を相続すれば、相続した預金を使って納税に充てられますが、会社への貸付金は、会社から返済を受けなければ現金になりません。
会社がすぐに返済できない場合、相続人は自身の預金などを使って相続税を納めることになります。
会社の預金をすべて返済に回すことはできない
会社の貸借対照表に預金が計上されていても、その全額を役員借入金の返済に使うことはできません。
会社の預金には、日々の事業を続けるためのお金も含まれています。
仕入代金や給与の支払いや借入金返済や税金の納付のために、会社の預金は必要です。
役員借入金の返済を優先して預金を減らすと、会社が必要とする運転資金まで失って資金繰りが悪化します。
反対に、会社の資金繰りを優先して返済を先送りすれば、役員借入金は会社に残り続けます。
役員借入金がすぐにいくら返済されるのかは、会社の預金残高だけでは決められません。
今後の資金繰りを踏まえて、会社に残すべき資金を計算したうえで、無理なく返済できる金額を考える必要があります。
相続税額だけでなく納税資金も試算する
社長が元気にときに相続税を試算する場合は、税額を計算しておわりにしないことが大切です。
試算した相続税を納付するお金をどこから捻出するかまで、具体的に考えておきましょう。
相続財産に会社への貸付金や自社株が多く含まれていると、納税に使える現金が足りなくなる場合があります。
会社からの役員借入金の返済を納税資金に充てる予定なら、相続税の納税期限までに返済を受けられる見込みがあるのかも確認が必要です。
会社からの返済が難しければ、相続人が保有する預金や、相続する他の現金から納税できるかを確認しておきます。
財産があることと、税金を支払えることは別の問題です。
相続時に慌てないためには、相続が発生する前に相続税の概算額と、実際に納税へ使える現金を並べて確認することが欠かせません。
相続前に確認したい3つの金額
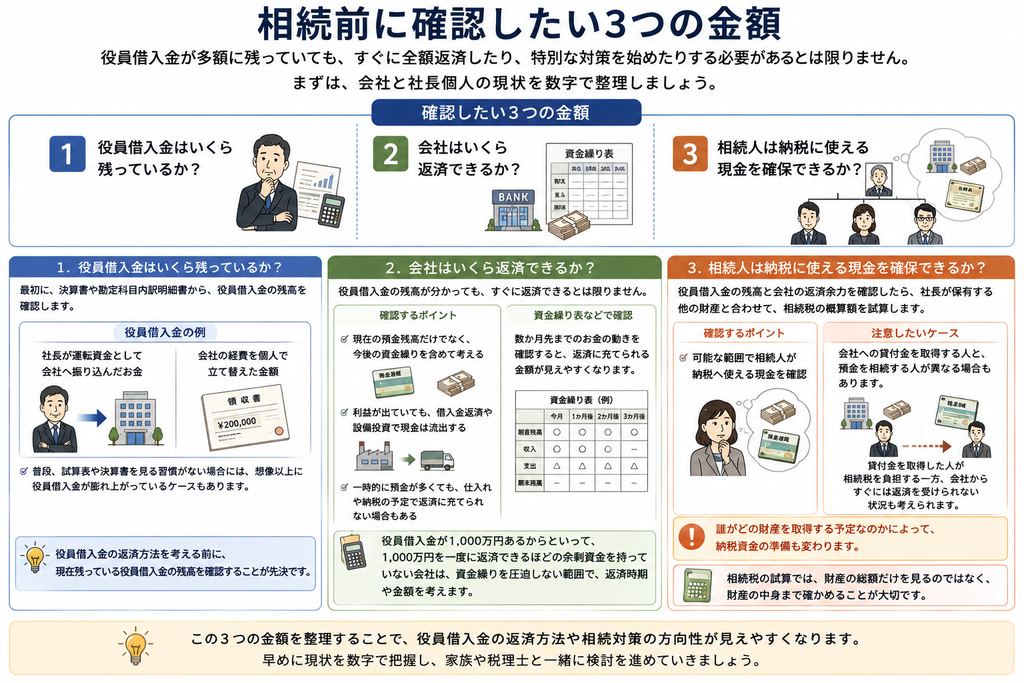
役員借入金が多額に残っていても、すぐに全額返済したり、特別な対策を始めたりする必要があるとは限りません。
まずは、会社と社長個人の現状を数字で整理します。
確認したいのは、次の3つの金額です。
- 役員借入金はいくら残っているか?
- 会社はいくら返済できるか?
- 相続人は納税に使える現金を確保できるか?
1.役員借入金はいくら残っているか?
最初に、決算書や勘定科目内訳明細書から、役員借入金の残高を確認します。
役員借入金には、社長が運転資金として会社へ振り込んだお金もあれば、会社の経費を個人で立て替えた金額もあります。
普段、試算表や決算書を見る習慣がない場合には、想像以上に役員借入金が膨れ上がっているケースもあるので、改めていくらの役員借入金があるのかを確認しましょう。
役員借入金の返済方法を考える前に、現在残っている役員借入金の残高を確認することが先決です。
2.会社はいくら返済できるか?
役員借入金の残高が分かっても、すぐに返済できるとは限りません。
会社が返済へ回せる金額は、現在の預金残高だけでなく、今後の資金繰りを含めて考えます。
利益が出ている会社でも、借入金の返済や設備投資によって現金は流出していると、利益ほど現金が増えません。
また、一時的に預金が多くても、近いうちに多額の仕入れや納税を予定していることから、役員借入金の返済に充てられない場合もあります。
資金繰り表などを使い、数か月先までのお金の動きを確認すると、返済に充てられる金額が見えやすくなります。
役員借入金が1,000万円あるからといって、1,000万円を一度に返済できるほどの余剰資金を持っていない会社は、資金繰りを圧迫しない範囲で、返済時期や金額を考えます。
3.相続人は納税に使える現金を確保できるか?
役員借入金の残高と会社の返済余力を確認したら、社長が保有する他の財産と合わせて、相続税の概算額を試算します。
そのときには、可能な範囲で相続人が納税へ使える現金も確認したいところです。
会社への貸付金を取得する人と、預金を相続する人が異なる場合もあります。
貸付金を取得した人が相続税を負担する一方、会社からすぐには返済を受けられない状況も考えられます。
誰がどの財産を取得する予定なのかによって、納税資金の準備も変わります。
相続税の試算では、財産の総額だけを見るのではなく、財産の中身まで確かめることが大切です。
役員借入金を増やさないために定期的に確認する
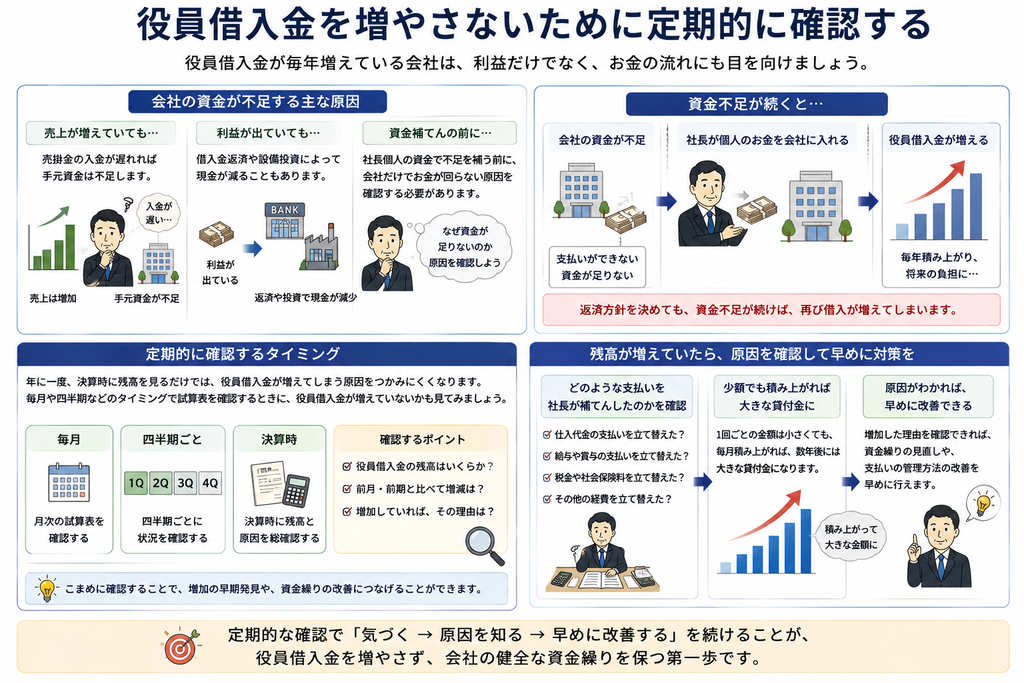
現在の役員借入金について返済方針を決めても、会社の資金不足が続けば、社長が再び個人のお金を入れることになります。
役員借入金が毎年増えている会社は、利益だけでなく、お金の流れにも目を向けましょう。
売上が増えていても、売掛金の入金が遅ければ手元資金は不足します。
利益が出ていても、借入金返済や設備投資によって現金が減ることもあります。
社長個人の資金で不足を補う前に、会社だけでお金が回らない原因を確認する必要があります。
年に一度、決算時に残高を見るだけでは、役員借入金が増えてしまう原因をつかみにくくなります。
毎月や四半期などのタイミングで試算表を確認するときに、役員借入金が増えていないかも見てみましょう。
残高が増えていたら、どのような支払いを社長が補てんしたのかを確認します。
1回ごとの金額は小さくても、毎月積み上がれば、数年後には大きな貸付金になります。
増加した理由を確認できれば、資金繰りの見直しも早めに行えます。
まとめ|役員借入金は相続前に整理しておきましょう
役員借入金は、会社にとっては返済すべき負債ですが、社長個人にとっては会社から返済を受ける貸付金になります。
社長が亡くなれば、貸付金は相続の対象となります。
会社に返済余力がなければ、貸付金を取得した人がすぐに現金を受け取れるとは限りません。
相続前に整理しておきたいのは、次の3点です。
- 会社への貸付金はいくら残っているか?
- 会社は無理なくいくら返済できるか?
- 相続人は納税に使える現金を確保できるか?
役員借入金をゼロにすることだけが目的ではありません。
無理に返済して会社の資金繰りが苦しくなれば、本末転倒です。
反対に、何も確認しないまま残高が増え続けると、将来の相続人が、返済の見通しが立たない貸付金を引き継ぐことになりかねません。
会社に残すべきお金と、相続人が納税に使うお金を確認し、無理のない方針を決めることが大切です。
役員借入金が毎年増えている場合や、会社がどの程度返済できるのか判断できない場合は、相続が発生する前に専門家へ相談いただくことをおすすめします。
当ブログに掲載している内容は、一般的な情報提供を目的としたものであり、特定の事案に対する専門的な助言を行うものではありません。
内容の正確性および最新性の確保には十分留意しておりますが、法令の改正や個別の事情等により、実際の取扱いが異なる場合があります。また、理解しやすさを重視し、一部表現を簡略化または意訳している箇所がございます。
当ブログの情報に基づいて行われた判断または行動により生じたいかなる結果につきましても、当事務所および執筆者は責任を負いかねます。内容に関する具体的な判断や手続きにつきましては、必ず税務署等または税理士等の専門家へご相談いただくとともに、最新の法令・通達等をご確認ください。
なお、当ブログに掲載した情報は、予告なく変更または削除される場合がありますので、あらかじめご了承ください。