
飲食料品に係る消費税率が引下げに関して9月15日に国税庁HPで特設サイトが開設されました。
飲食料品を販売する事業者のなかには、今回の消費税率引下げで消費税の納付額が減るだけでなく、還付が生じる可能性があります。
なぜ消費税が引下げられると納付額が減ったり、還付になったりする可能性があるのか?
その原因は、消費税の計算方法にあります。
一般課税では、売上げに係る消費税額から、仕入れや経費に係る消費税額を差し引いて納付税額を計算します。
飲食料品の売上げに係る税率が1%に下がる一方で、包装資材や設備、広告費などに係る税率が10%のままだと、売上げに係る消費税額より、仕入れや経費に係る消費税額の方が大きくなる場合があるためです。
また、今まで免税事業者や簡易課税を選択している事業者は、現状のままでは消費税の還付を受けることはできません。
そこで改正案では、税率引下げ後の影響を踏まえて課税方式を見直せるように、免税事業者と簡易課税事業者に対する届出の特例が示されています。
本記事では、飲食料品の消費税率が下がるとなぜ還付が生じる可能性があるのか?について、2つの届出特例が設けられた理由とあわせて解説します。
なお、本記事は、令和8年9月15日に閣議決定された大綱と、国税庁が公表した資料に基づき、令和8年9月18日時点での内容を解説しています。
記事執筆時点ではまだ成立した法律ではないため、今後の国会審議によって、制度の内容が変更される可能性がある点はご了承ください。
- 飲食料品の売上げに係る税率が下がると、消費税の納付額が減ったり、還付が生じたりする場合がある
- 還付が生じるかどうかは、売上げや仕入れ、経費の内容によって異なる
- 免税事業者が消費税の還付申告を行うには、課税事業者になる必要がある
- 簡易課税では、実際に支払った仕入税額を使って納付税額を計算しない
- 届出特例は、税率引下げ後でも課税方式を見直せるようにするための措置
- 課税方式を変更する前に、税額と経理負担の両方を比較することが大切
飲食料品の消費税率引下げの概要
飲食料品の税率を2年間1%とする改正案
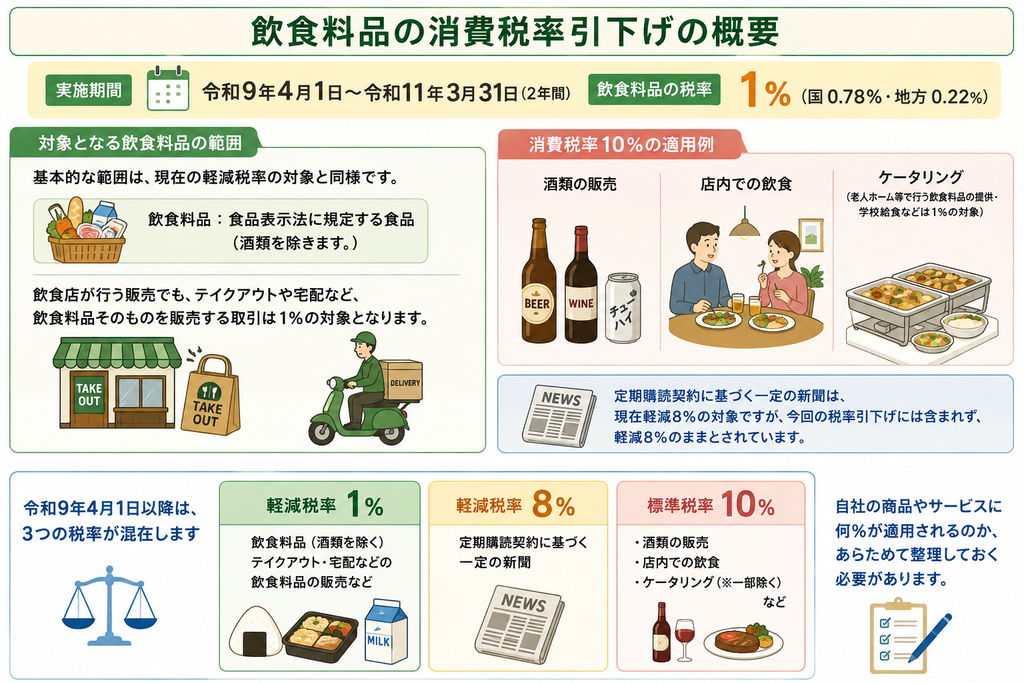
大綱では、令和9年4月1日から令和11年3月31日までの2年間、飲食料品に係る消費税率を、国税と地方消費税の合計で1%(国0.78%・地方0.22%)に引き下げる内容が示されています。
対象となる飲食料品の基本的な範囲は、現在の軽減税率の対象と同様です。
飲食料品:食品表示法に規定する食品(酒類を除きます。)
飲食店が行う販売であっても、テイクアウトや宅配など、飲食料品そのものを販売する取引は1%の対象となります。
一方、主に次の取引には、引き続き10%が適用される予定です。
- 酒類の販売
- 店内での飲食
- ケータリング(老人ホーム等で行う飲食料品の提供・学校給食などは1%の対象)
定期購読契約に基づく一定の新聞は、現在軽減8%の対象ですが、今回の税率引下げには含まれず、軽減8%のままとされています。
令和9年4月1日以降は、軽減1%、軽減8%、10%の取引が混在することになります。
自社の商品やサービスに何%が適用されるのか、あらためて整理しておく必要があります。
消費税率の引下げで還付が生じる理由
消費税は売上税額から仕入税額を差し引く
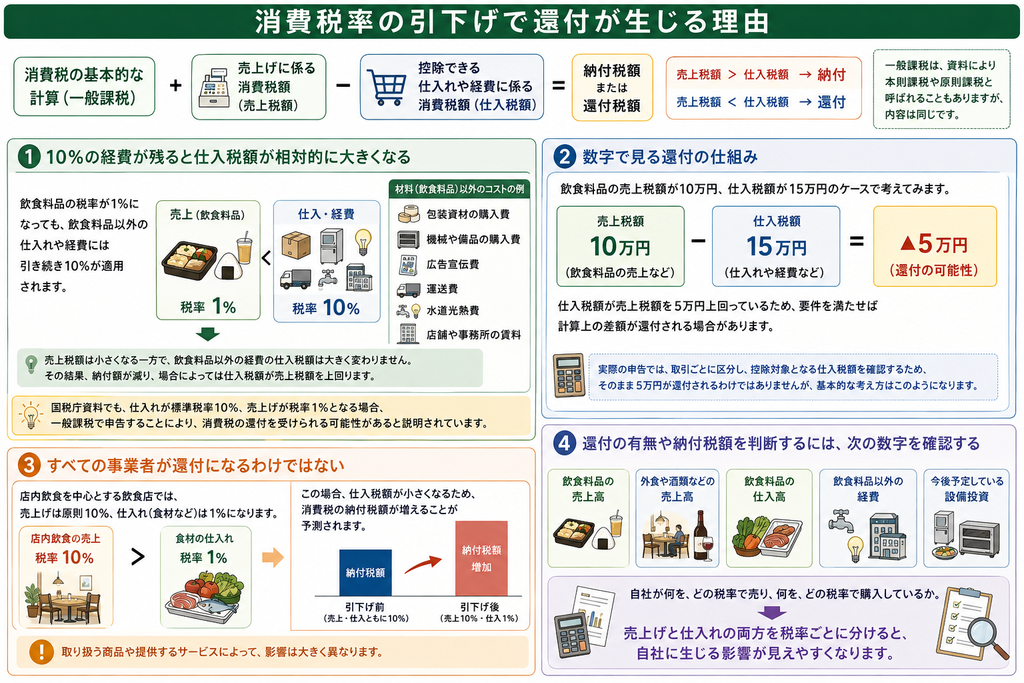
一般課税における消費税は、基本的に次のように計算します。
売上げに係る消費税額 − 控除できる仕入れや経費に係る消費税額 = 納付税額または還付税額
売上げに係る消費税額を「売上税額」、仕入れや経費に係る消費税額を「仕入税額」と呼びます。
売上税額>仕入税額の場合は納付、売上税額<仕入税額の場合は還付となります。
なお、一般課税は、資料によって本則課税や原則課税と呼ばれることもあります。
どの用語も同じ内容となりますが、本記事では国税庁資料に合わせて「一般課税」と表記します。
10%の経費が残ると仕入税額が相対的に大きくなる
飲食料品の税率が1%になるなら、材料(飲食料品)の仕入れも1%になり、還付は増えないのではないか?と疑問に感じる方もいるかもしれません。
確かに、飲食料品の売上げと、商品として仕入れる飲食料品がともに1%なら、両者の税率差はありません。
税率差が広がりやすいのは、飲食料品以外の仕入れや経費です。
飲食料品を販売するためには、材料となる食料品以外にも、次のようなコストが発生します。
- 包装資材の購入費
- 機械や備品の購入費
- 広告宣伝費
- 運送費
- 水道光熱費
- 店舗や事務所の賃料
材料以外のコストは、税率引下げ後も10%が適用されます。
飲食料品の売上税額は小さくなる一方で、飲食料品以外の経費に含まれる仕入税額は大きく変わりません。
そのため、まず消費税の納付額が減り、事業者によっては仕入税額が売上税額を上回る可能性があります。
国税庁の資料でも、仕入れが標準税率10%、売上げが税率1%となる場合、課税事業者として一般課税で申告することにより、消費税の還付を受けられる可能性があると説明されています。
数字で見る還付の仕組み
還付の仕組みについて、具体的な数字で考えてみましょう。
飲食料品の売上げに係る消費税額が10万円、控除できる仕入れや経費に係る消費税額が15万円だったとします。
計算は次のとおりです。
売上税額10万円 − 仕入税額15万円 = ▲5万円
一般課税では、仕入税額が売上税額を5万円上回っています。
仕入税額控除の要件を満たしていれば、計算上の差額が還付される場合があります。
実際の消費税申告では、売上げや仕入れを取引ごとに区分し、控除の対象となる仕入税額を確認するため5万円の還付にはなりませんが、大まかな消費税の計算方法はこのようになります。
すべての事業者が還付になるわけではない
飲食料品を取り扱っていれば、必ず還付になるわけではありません。
店内飲食を中心とする飲食店では、売上げに原則として10%が適用される一方、食材の仕入れは1%となります。
この場合には、売上税額から差し引いていた仕入税額が10%→1%になるため、消費税の納付税額が増えることが予測されます。
そのため、令和9年4月1日以降の還付の有無や納付税額を判断するには、少なくとも次の数字を確認する必要があります。
- 飲食料品の売上高
- 外食や酒類などの売上高
- 飲食料品の仕入高
- 飲食料品以外の経費
- 今後予定している設備投資
自社が何を、どの税率で売り、何を、どの税率で購入しているか。
売上げと仕入れの両方を税率ごとに分けると、自社に生じる影響が見えやすくなります。
免税事業者に届出特例が設けられる理由
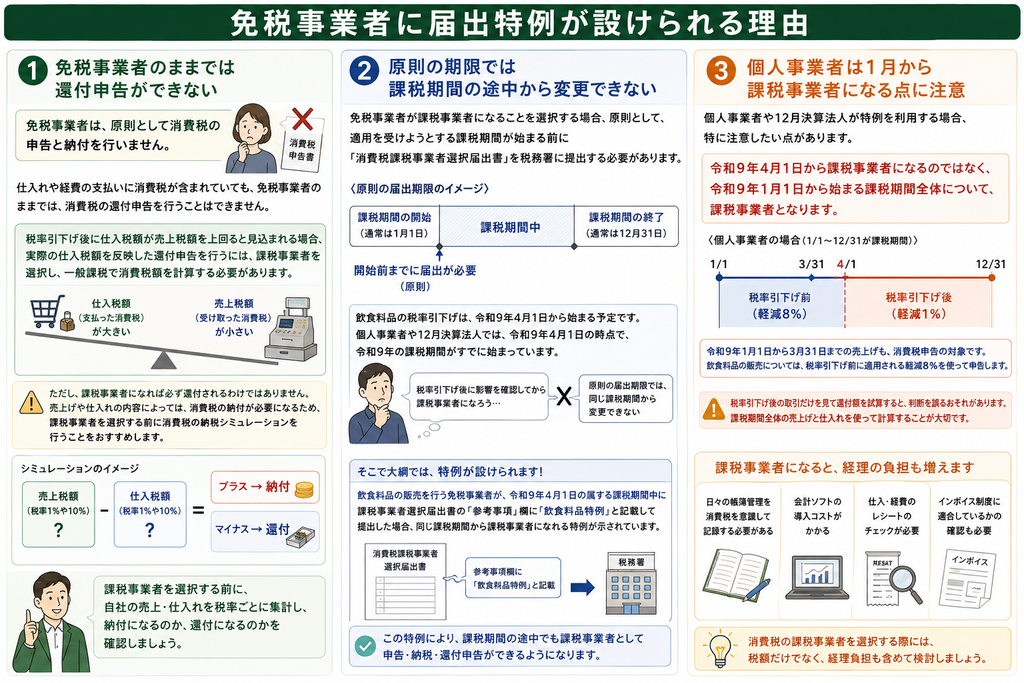
免税事業者のままでは還付申告ができない
免税事業者は、原則として消費税の申告と納付を行いません。
仕入れや経費の支払いに消費税が含まれていても、免税事業者のままでは、消費税の還付申告を行うことはできません。
税率引下げ後に仕入税額が売上税額を上回ると見込まれる場合、実際の仕入税額を反映した還付申告を行うには、課税事業者を選択し、一般課税で消費税額を計算する必要があります。
ただし、課税事業者になれば必ず還付されるわけではありません。
売上げや仕入れの内容によっては、消費税の納付が必要になるため、課税事業者を選択する前に消費税の納税シミュレーションを行うことをおすすめします。
原則の期限では課税期間の途中から変更できない
免税事業者が課税事業者になることを選択する場合、原則として、適用を受けようとする課税期間が始まる前に「消費税課税事業者選択届出書」を税務署に提出する必要があります。
飲食料品の税率引下げは、令和9年4月1日から始まる予定です。
個人事業者や12月決算法人では、令和9年4月1日の時点で、令和9年の課税期間がすでに始まっています。
税率引下げ後に影響を確認し、課税事業者になろうと考えても、通常の届出期限では同じ課税期間から変更できません。
そこで大綱では、飲食料品の販売を行う免税事業者が、令和9年4月1日の属する課税期間中に課税事業者選択届出書の「参考事項」欄に「飲食料品特例」と記載して提出した場合、同じ課税期間から課税事業者になれる特例が示されています。
個人事業者は1月から課税事業者になる点に注意
個人事業者や12月決算法人が特例を利用する場合、特に注意したい点があります。
税率が引き下げられる令和9年4月1日から課税事業者になるわけではありません。
令和9年1月1日から始まる課税期間全体について、課税事業者となります。
令和9年1月1日から3月31日までの売上げも、消費税申告の対象です。
飲食料品の販売については、税率引下げ前に適用される軽減8%を使って申告します。
税率引下げ後の取引だけを見て還付額を試算すると、判断を誤るおそれがあります。
課税期間全体の売上げと仕入れを使って計算することが大切です。
消費税の課税事業者となった場合には、日々の帳簿管理も消費税を意識して記録する必要があります。
今まで紙やExcelなどで売上や仕入・経費を集計していた場合には、会計ソフトの導入コストや仕入・経費のレシートがインボイス制度に適合しているかのチェックなどの追加業務が発生します。
消費税の課税事業者を選択する際には、税額だけでなく、経理負担も含めて検討しましょう。
簡易課税事業者に届出特例が設けられる理由
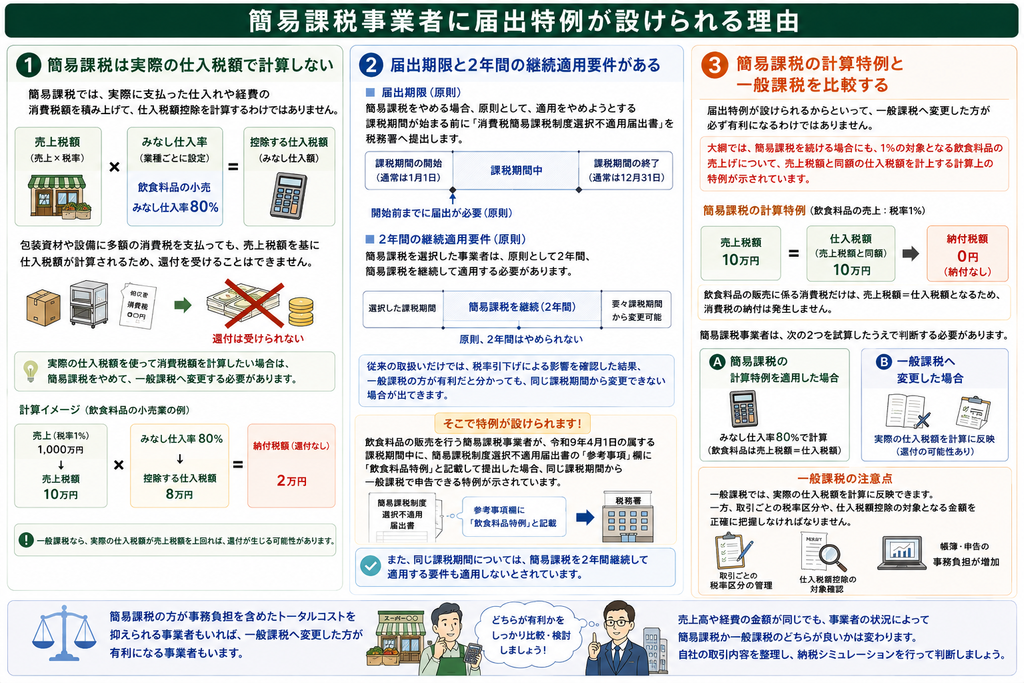
簡易課税は実際の仕入税額で計算しない
簡易課税では、実際に支払った仕入れや経費の消費税額を積み上げて、仕入税額控除を計算するわけではありません。
売上税額に、業種ごとに定められた「みなし仕入率」を掛け、控除する税額を計算します。
包装資材や設備に多額の消費税を支払っても、売上税額を基に仕入税額が計算されるため、還付を受けることはできません。
実際の仕入税額を使って消費税額を計算したい場合には、簡易課税をやめて、一般課税へ変更する必要があります。
届出期限と2年間の継続適用要件がある
簡易課税をやめる場合、原則として、適用をやめようとする課税期間が始まる前に「消費税簡易課税制度選択不適用届出書」を税務署へ提出します。
さらに、簡易課税を選択した事業者には、原則として2年間、簡易課税を継続して適用する要件があります。
従来の取扱いだけでは、税率引下げによる影響を確認した結果、一般課税の方が有利だと分かっても、同じ課税期間から変更できない場合が出てきます。
大綱では、飲食料品の販売を行う簡易課税事業者が、令和9年4月1日の属する課税期間中に簡易課税制度選択不適用届出書の「参考事項」欄に「飲食料品特例」と記載してを提出した場合、同じ課税期間から一般課税で申告できる特例が示されています。
また、同じ課税期間については、簡易課税を2年間継続して適用する要件も適用しないとされています。
簡易課税の計算特例と一般課税を比較する
届出特例が設けられるからといって、一般課税へ変更した方が必ず有利になるわけではありません。
大綱では、簡易課税を続ける場合にも、1%の対象となる飲食料品の売上げについて、売上税額と同額の仕入税額を計上する計算上の特例が示されています。
そのため、飲食料品の販売に係る消費税だけは、売上税額=仕入税額となるため、消費税の納付は発生しません。
簡易課税事業者は、次の2つを試算したうえで判断する必要があります。
- 簡易課税の計算特例を適用した場合
- 一般課税へ変更した場合
一般課税では、実際の仕入税額を計算に反映できます。
一方、取引ごとの税率区分や、仕入税額控除の対象となる金額を正確に把握しなければなりません。
簡易課税の方が事務負担を含めたトータルコストを抑えられる事業者もいれば、一般課税へ変更した方が有利になる事業者もいます。
売上高や経費の金額が同じでも、事業者の状況によって簡易課税か一般課税のどちらが良いかは変わります。
課税方式を変更する前に確認したいこと
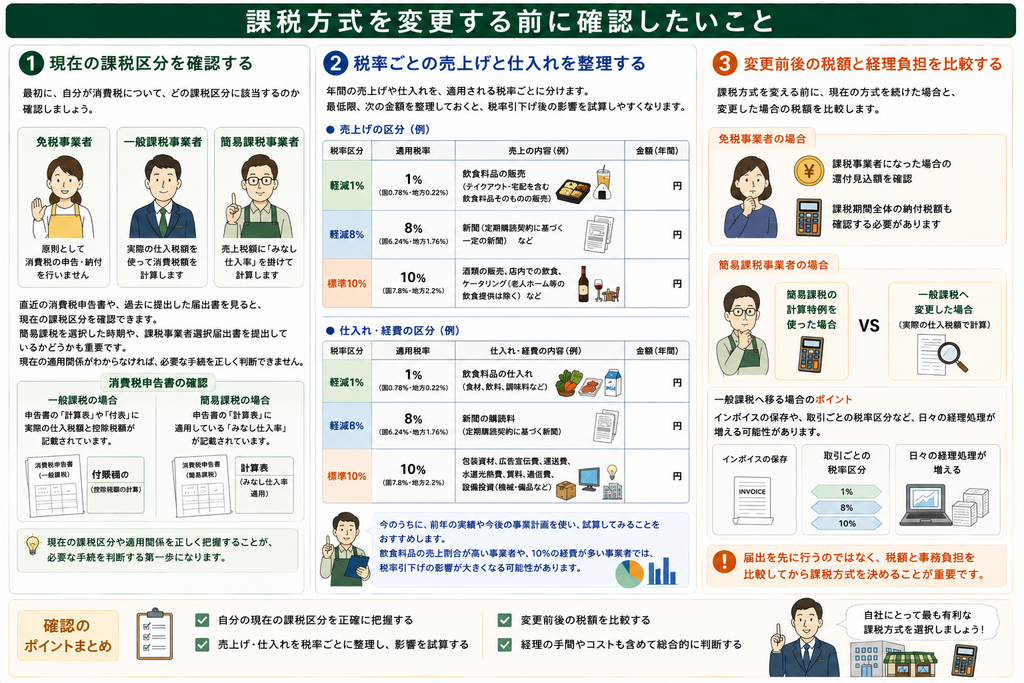
現在の課税区分を確認する
最初に、自分が消費税について、どの課税区分に該当するのか確認しましょう。
- 免税事業者
- 一般課税事業者
- 簡易課税事業者
直近の消費税申告書や、過去に提出した届出書を見ると、現在の課税区分を確認できます。
簡易課税を選択した時期や、課税事業者選択届出書を提出しているかどうかも重要です。
現在の適用関係がわからなければ、必要な手続を正しく判断できません。
税率ごとの売上げと仕入れを整理する
次に、年間の売上げや仕入れを、適用される税率ごとに分けます。
最低限、次の金額を整理しておくと、税率引下げ後の影響を試算しやすくなります。
- 軽減1%となる飲食料品の売上げ
- 軽減8%または10%となる売上げ
- 軽減1%となる飲食料品の仕入れ
- 10%となる経費や設備投資
今のうちに、前年の実績や今後の事業計画を使い、試算してみることをおすすめします。
飲食料品の売上割合が高い事業者や、10%の経費が多い事業者では、税率引下げの影響が大きくなる可能性があります。
変更前後の税額と経理負担を比較する
課税方式を変える前に、現在の方式を続けた場合と、変更した場合の税額を比較します。
免税事業者は、課税事業者になった場合の還付見込額だけでなく、課税期間全体の納付税額も確認する必要があります。
簡易課税事業者は、簡易課税の計算特例を使った場合と、一般課税へ変更した場合を比べます。
一般課税へ移る場合には、インボイスの保存や、取引ごとの税率区分など、日々の経理処理が増える可能性があります。
届出を先に行うのではなく、税額と事務負担を比較してから課税方式を決めることが重要です。
まとめ
飲食料品に係る消費税率の引下げによって、消費税の納付額が減ったり、還付が生じたりする可能性があるのは、飲食料品の売上税額が小さくなる一方で、飲食料品以外の経費に係る仕入税額が大きく変わらない場合があるためです。
免税事業者のままでは、消費税の還付申告はできません。
簡易課税事業者も、実際の仕入税額を使って計算したい場合には、一般課税へ変更する必要があります。
免税事業者と簡易課税事業者に対する届出特例は、税率引下げの影響を踏まえ、課税期間の開始後でも、一定の条件のもとで課税方式を見直せるようにするための措置です。
ただし、特例を利用すれば、必ず還付になるわけではないことにはご注意ください。
個人事業者や12月決算法人が特例を利用すると、令和9年4月1日以後ではなく、令和9年1月1日から始まる課税期間全体が課税対象になります。
現在の課税区分を確認し、税率ごとの売上げや仕入れを整理したうえで、課税方式を変えた場合の税額を試算しましょう。
還付見込額だけでなく、翌期以降の納付税額や経理負担まで含めて比較することが、ご自身に合った課税方式を選ぶために重要となります。
当ブログに掲載している内容は、一般的な情報提供を目的としたものであり、特定の事案に対する専門的な助言を行うものではありません。
内容の正確性および最新性の確保には十分留意しておりますが、法令の改正や個別の事情等により、実際の取扱いが異なる場合があります。また、理解しやすさを重視し、一部表現を簡略化または意訳している箇所がございます。
当ブログの情報に基づいて行われた判断または行動により生じたいかなる結果につきましても、当事務所および執筆者は責任を負いかねます。内容に関する具体的な判断や手続きにつきましては、必ず税務署等または税理士等の専門家へご相談いただくとともに、最新の法令・通達等をご確認ください。
なお、当ブログに掲載した情報は、予告なく変更または削除される場合がありますので、あらかじめご了承ください。