
役員給与等の内訳書には、損益計算書に計上された役員給与の内訳が、役員ごとに記載されます。
また、人件費欄には、役員給与と従業員給与の総額に加え、代表者及びその家族に支給された金額を記載します。
損益計算書と役員給与等の内訳書で確認できる役員給与の合計額は同じですが、数字の見え方が異なります。
損益計算書では、役員給与の合計額を確認できますが、その内訳はわかりません。
役員給与等の内訳書まで見ることで、代表者や家族役員を含め、役員ごとの支給額が分かります。
さらに、人件費欄を合わせて確認することで、会社の人件費が代表者一族とそれ以外にどのように配分されているのかも見えてきます。
役員給与等の内訳書からは、会社が生み出した利益や資金を、役員と従業員へどのように配分しているかという、人件費の構造を読み取ることができます。
役員や従業員への給与支給の方針を、しばらく変えていない会社でも、売上や利益、従業員数は年々変化しています。
過去からの人件費の配分を確認することで、現在の支給状況と会社の方針にずれがないかを確認することができます。
- 内訳書では、役員給与を役員ごとの金額まで分けて確認できる
- 人件費欄から、役員給与と従業員給与の配分が分かる
- 代表者及びその家族分を見ると、代表者一族への支給状況を把握できる
- 過去からの変化を追うことで、人件費の配分と会社の変化を結び付けられる
役員給与等の内訳書は、勘定科目内訳明細書の一つです。
勘定科目内訳明細書の全体像は、次の記事でまとめています。
役員給与等の内訳書では合計額の内側が見える
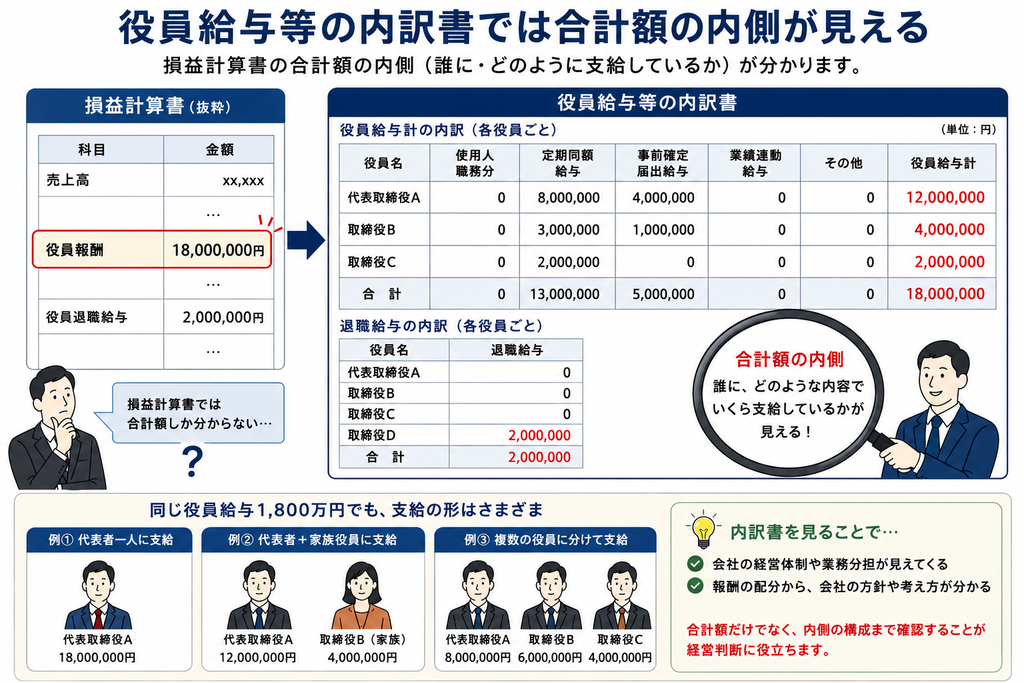
損益計算書と役員給与等の内訳書は、別々の数字を示しているわけではありません。
役員給与等の内訳書に記載された役員給与計の合計は、原則として、損益計算書に計上された役員報酬などの合計額と一致します。
退職給与の合計も、損益計算書に計上された役員退職給与と一致します。
役員給与等の内訳書の役割は、損益計算書に集約された金額の内側を明らかにすることにあります。
役員給与の合計を支給内容ごとに確認できる
役員給与等の内訳書では、各役員の役員給与計について、支給内容が次のように区分されています。
- 使用人職務分
- 定期同額給与
- 事前確定届出給与
- 業績連動給与
- その他
各区分の金額を合計したものが、その役員の役員給与計です。
退職給与についても、役員ごとの金額が記載され、その合計は損益計算書の役員退職給与となります。
損益計算書で役員報酬1,800万円と表示されている場合には、役員給与等の内訳書でも合計は1,800万円となります。
なお、損益計算書と内訳書の合計額が一致していれば、それで確認が終わるわけではありません。
経営者にとって重要なのは、1,800万円の内側がどのような構成になっているかです。
役員ごとの金額から会社の報酬配分がわかる
同じ役員給与1,800万円でも、支給内容にはさまざまな形があります。
- 代表者一人に1,800万円を支給している
- 代表者に1,200万円、家族役員に600万円を支給している
- 代表者を含む複数の役員に分けて支給している
損益計算書に表示される役員給与の合計は同じでも、会社の役員構成や業務分担は異なります。
代表者一人に支給している会社では、経営判断、財務分析や営業活動を代表者が一人で担っているかもしれません。
複数の役員へ支給している会社では、経営判断、財務分析や営業活動などの業務をそれぞれの役員が分担している可能性があります。
役員給与等の内訳書の役員ごとの給与額は、会社が経営を担う人へどのように報酬を配分しているかを表しています。
役員給与の総額だけでなく、役員ごとの支給額まで見ることで、会社の経営体制と報酬の関係を考えやすくなります。
役員給与と従業員給与から人件費の構造を捉える
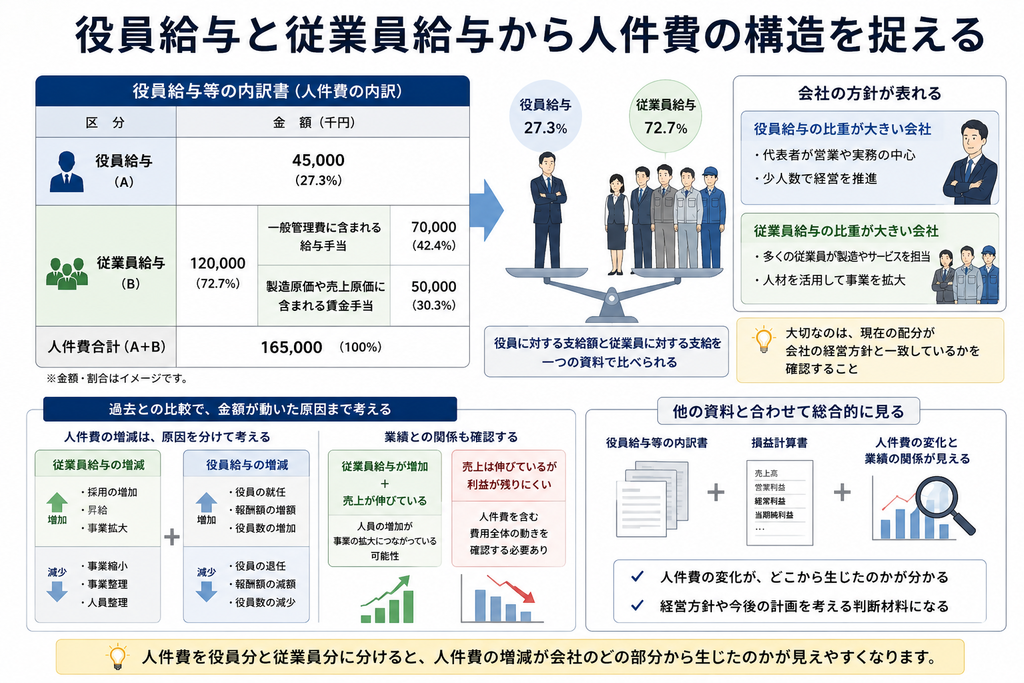
役員給与等の内訳書には、役員ごとの給与額に加え、人件費全体の内訳も記載されています。
人件費欄では、役員給与と従業員給与が区分されています。
従業員給与についても、一般管理費に含まれる給与手当と、製造原価や売上原価に含まれる賃金手当に分かれています。
役員に対する支給額と従業員に対する支給額をひとつの資料で比べられるため、人件費の配分を考えるうえで参考になります。
役員給与と従業員給与の関係に会社の方針が表れる
代表者が営業や実務の中心となっている会社では、役員給与の割合が大きくなることがあります。
一方、多くの従業員が商品を製造したり、顧客へのサービスを提供したりしている会社では、従業員給与の割合が大きくなります。
役員給与と従業員給与の関係に、すべての会社へ共通する適正割合があるわけではありません。
事業内容や組織の形が違えば、人件費の配分も変わります。
確認していただきたいのは、現在の配分が会社の経営方針と一致しているのかです。
人件費全体が増えていても、従業員の採用による増加と、役員給与の増額による変化とでは意味が異なります。
従業員給与の増加が、新しい人材の採用や事業拡大によるものであれば、それは将来の売上をつくるための投資という考え方があります。
役員給与が増えている場合は、役員構成や報酬額に変更があったと予測できます。
人件費を役員分と従業員分にわけると、人件費の増減が会社のどの部分から生じたのかが判断しやすくなります。
過去との比較では金額が動いた原因まで考える
役員給与と従業員給与の関係は、単年度の数字だけでは捉えにくいものです。
過去の数値からの変化を見ることで、支給方針の動きがわかります。
従業員給与が増え続けている場合は、採用や昇給などの人材に対する投資を積極的に行い、事業拡大を行う方針であると考えられます。
逆に、年々従業員給与が減少していれば、事業縮小や事業整理による人員整理が行われた可能性があります。
役員給与の増減については、役員の就任や退任、報酬額の変更などが考えられます。
人件費の変化は、売上や利益との関係も重要です。
従業員給与の増加とともに売上が伸びているのであれば、人員の増加が事業の拡大につながっている可能性があります。
売上が伸びている一方、利益が残りにくくなっている場合は、人件費を含む費用全体の動きを確認する必要があるでしょう。
役員給与等の内訳書と損益計算書と合わせて見ることで、人件費の変化と業績の関係を確認することができます。
代表者及びその家族分から経営者一族への配分を捉える
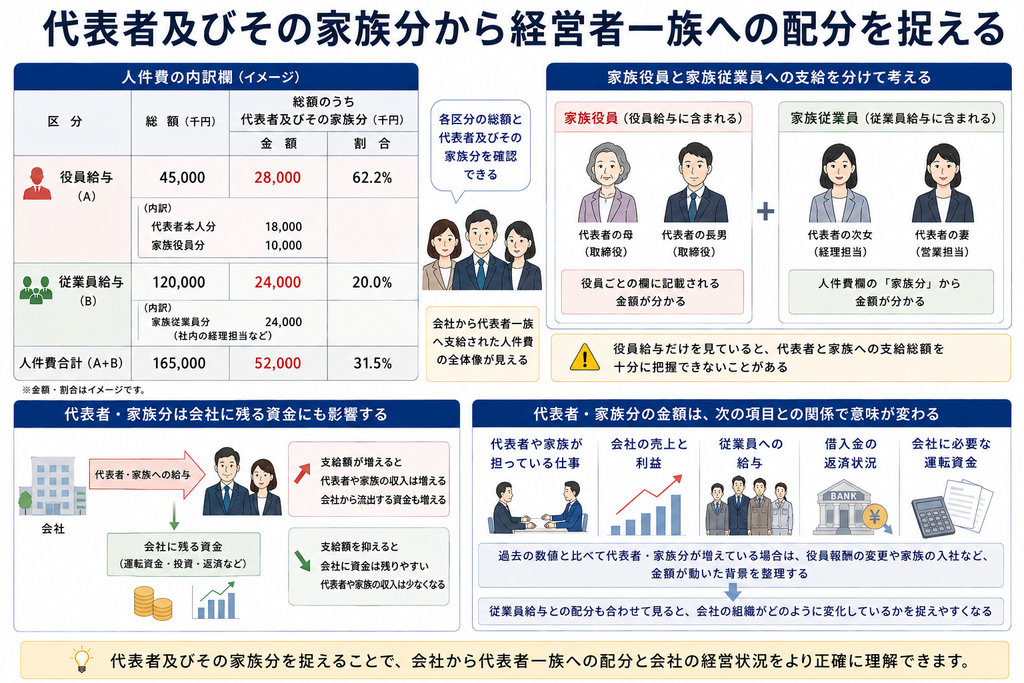
中小企業では、代表者の家族が役員や従業員として会社に関わっているケースが多いです。
人件費の内訳欄には、各区分の総額だけでなく、「総額のうち代表者及びその家族分」が記載されています。
代表者本人への役員給与、家族役員への役員給与、家族従業員への給与を区分して確認できるため、人件費のうち、代表者とその家族に支給された金額を把握できます。
家族役員と家族従業員への支給を分けて考える
代表者の家族への支給は、すべて役員給与になるわけではありません。
家族が役員に就任している場合には、支給額は役員給与に含まれますが、従業員として働いている場合は、従業員給与として記載されます。
役員ごとの欄から分かるのは、家族役員への支給額ですが、人件費欄まで含めると、家族従業員への給与も確認できます。
たとえば、家族役員への給与が少なく見えても、別の家族が従業員として給与を受け取っている場合があります。
役員給与だけを見ていると、代表者と家族への支給総額を十分に把握できません。
役員別の給与額と人件費欄をつなげて読むことで、会社から代表者一族へ支給された人件費の全体像が見えてきます。
代表者・家族分は会社に残る資金にも影響する
代表者や家族への給与の支払いにより、会社から代表者一族へ資金が流れていきます。
支給額が増えれば、代表者や家族が受け取る金額は増え、その分、会社から流出する資金も大きくなります。
反対に、支給額を抑えれば会社に資金は残りやすくなりますが、代表者や家族の収入は少なくなります。
代表者・家族分の金額は、次の項目との関係によって意味が変わります。
- 代表者や家族が担っている仕事
- 会社の売上と利益
- 従業員への給与
- 借入金の返済状況
- 会社に必要な運転資金
代表者や家族が事業の中心を担っている会社であれば、代表者家族の割合が大きくなると考えられます。
一方で、従業員の採用を進めている会社では、代表者家族の割合が低くなります。
過去の数値と比べて代表者家族の割合が増えている場合は、役員報酬の変更や家族の入社など、金額が動いた背景を整理します。
従業員給与との配分も合わせて見ると、会社の組織がどのように変化しているかを捉えやすくなります。
人件費の配分を今後の役員報酬に生かす
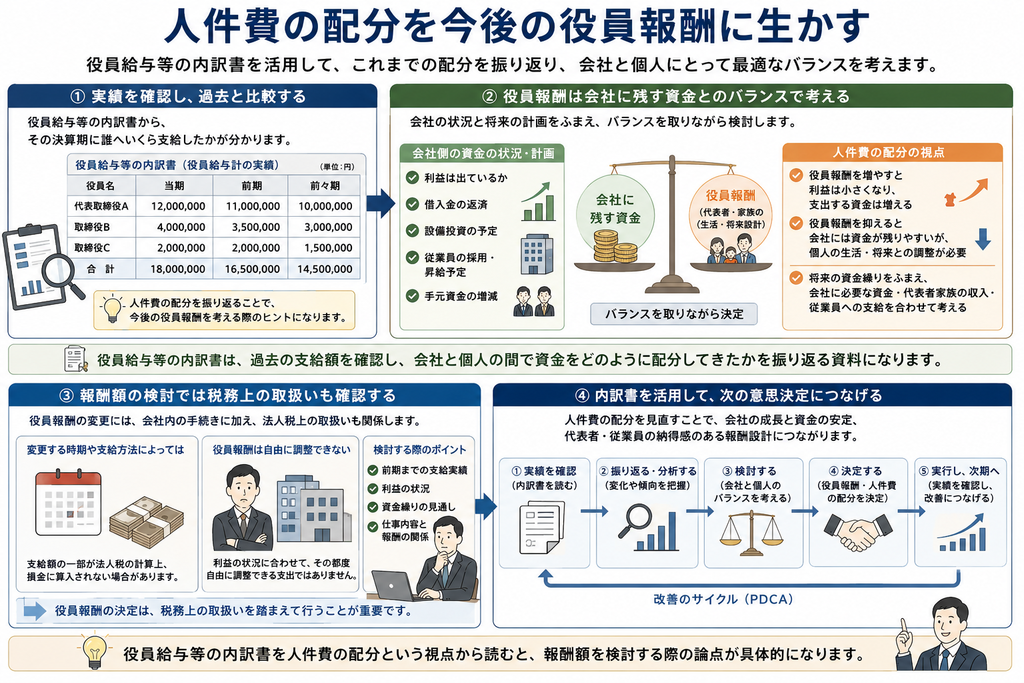
役員給与等の内訳書からわかるのは、その決算期に誰へいくら支給したかという実績です。
実績を過去の数値と比べることで、役員給与や従業員給与がどのように変化してきたのかが分かります。
人件費の配分を振り返ることは、今後の役員報酬を考える際にも役立ちます。
役員報酬は会社に残す資金とのバランスで考える
役員報酬を検討するときは、代表者の収入だけでなく、会社側の資金も考える必要があります。
利益が出ていても、借入金の返済や設備投資によって、手元資金が増えていない場合があります。
従業員の採用や昇給を予定していれば、今後の人件費負担も見込んでおかなければなりません。
役員報酬を増やすと、会社の利益は小さくなり、支出する資金は増えます。
役員報酬を抑えると、会社には資金が残りやすくなりますが、代表者の生活費や将来設計との調整が必要です。
人件費の配分は、将来の資金繰りをふまえて、会社に必要な資金や代表者家族の収入、従業員への支給を合わせて考える必要があります。
役員給与等の内訳書は、過去の支給額を確認し、会社と個人の間で資金をどのように配分してきたかを振り返る資料になります。
報酬額の検討では税務上の取扱いも確認する
役員報酬の変更には、会社内での決定手続に加え、法人税上の取扱いも関係します。
変更する時期や支給方法によっては、支給額の一部が法人税の計算上、損金に算入されない場合があります。
役員報酬は、利益の状況に合わせて、その都度自由に調整できる支出ではありません。
今後の役員報酬を考える際は、前期までの支給実績だけでなく、利益や資金繰りも含めて検討します。
代表者や家族の役割が変わる場合は、仕事内容と報酬額の関係も整理しておきたいところです。
役員給与等の内訳書を人件費の配分という視点から読むと、報酬額を検討する際の論点が具体的になります。
まとめ
損益計算書に計上された金額の詳しい内容を、役員給与等の内訳書では確認することができます。
役員給与等の内訳書では、合計額を役員ごとの金額へわけて、さらに支給内容ごとの内訳まで確認できます。
人件費欄には、役員給与と従業員給与の総額、そのうち代表者及びその家族分が記載されています。
役員給与等の内訳書から読み取れるのは、単なる給与額の内訳ではありません。
役員給与と従業員給与の関係からは、会社が人件費を経営者側と従業員側へどのように配分しているかが分かります。
代表者及びその家族分を加えると、会社から経営者一族へ支給された金額も把握できます。
過去の数値からの金額の動きは、役員構成や従業員数、給与額の変化が反映されています。
売上や利益、資金繰りと合わせて考えることで、人件費の変化が会社経営に与える影響も見えやすくなるでしょう。
役員給与等の内訳書で確認したいのは、役員報酬の金額だけではなく、会社が生み出した利益や資金を、役員、従業員、代表者の家族へどのように配分しているかです。
役員報酬を検討する際は、代表者の収入に加え、従業員給与や会社に残す資金とのバランスも欠かせません。
人件費の配分と会社の実情にずれを感じる場合は、法人税上の取扱いを含め、今後の支給方針を整理する必要があります。
役員給与等の内訳書には、役員ごとの給与額だけでなく、役員給与と従業員給与の総額、代表者及びその家族分が記載されています。過去からの変化をたどると、会社の人件費が経営者側と従業員側へどのように配分されてきたのかが見えてきます。
役員報酬は、代表者個人の収入だけで決められるものではありません。
従業員給与との関係や、借入金の返済、今後必要になる事業資金も踏まえて検討する必要があります。
役員ごとの給与額と人件費全体の配分を整理し、会社に残す資金とのバランスを考えることが大切です。
当事務所では、確認したい範囲に応じて、次のサービスをご用意しています。
- メール相談
役員給与等の内訳書に記載された金額の意味や、損益計算書との対応関係について、個別の疑問を相談したい方 - 個別コンサルティング
役員ごとの給与額、従業員給与、代表者及びその家族分を整理し、利益や資金繰りを踏まえて次期の役員報酬を検討したい方 - 税務顧問
役員給与と従業員給与の配分、会社に残る資金、借入金の返済を継続的に確認しながら、役員報酬や人件費の方針を見直したい方
役員報酬を決めた当時から会社の利益や人員構成が変わっている場合、代表者・家族分と従業員給与との関係を整理できていない場合、会社に残す資金まで含めて今後の役員報酬を検討したい場合は、ご相談ください。
当ブログに掲載している内容は、一般的な情報提供を目的としたものであり、特定の事案に対する専門的な助言を行うものではありません。
内容の正確性および最新性の確保には十分留意しておりますが、法令の改正や個別の事情等により、実際の取扱いが異なる場合があります。また、理解しやすさを重視し、一部表現を簡略化または意訳している箇所がございます。
当ブログの情報に基づいて行われた判断または行動により生じたいかなる結果につきましても、当事務所および執筆者は責任を負いかねます。内容に関する具体的な判断や手続きにつきましては、必ず税務署等または税理士等の専門家へご相談いただくとともに、最新の法令・通達等をご確認ください。
なお、当ブログに掲載した情報は、予告なく変更または削除される場合がありますので、あらかじめご了承ください。

