
借入金及び支払利子の内訳書を見てみると、会社と金融機関との取引関係が見えてきます。
どの金融機関から多く借りているのか。
借入金全体に占める割合はどの程度か。
どの金融機関に担保を提供しているのか。
普段は毎月の返済額に注目してしまうため、会社全体の借入状況を振り返る機会は意外と多くありません。
借入金及び支払利子の内訳書は、法人税申告書に添付しておわる資料ではなく、銀行との取引状況を見直す材料にもなります。
特に確認しておきたいのが、金融機関ごとの融資シェアと担保です。
借入先を分散するつもりだったのに、一部の金融機関への依存が高くなっている場合があります。
メインバンクだと考えている金融機関と、実際に最も多く借りている金融機関が異なるケースもあるかもしれません。
担保についても、借入時に必要だからと言われたからと、担保を提供し続けているかもしれません。
担保については、業績が悪化したときや、新たな資金調達が難しくなったときに使える余地を残しておくためにも、担保に頼らず借りられる状態を目指し、担保となる財産を温存することが重要です。
内訳書を分析することで、銀行からどう見られているかだけでなく、自社が今後どのような資金調達をしたいのかや、その方針と現在の借入状況が合っているかを確かめることができます。
- 金融機関ごとの借入残高から融資シェアを計算する
- 数期分の内訳書を並べ、借入先の変化を見る
- 担保を提供している金融機関と対象財産を把握する
- 外せる担保がないか、契約内容を踏まえて金融機関へ相談する
- 保証や融資区分は、返済予定表や契約書で補う
- 決算のタイミングで、金融機関との今後の付き合い方を見直す
借入金及び支払利子の内訳書は、勘定科目内訳明細書の一つです。
勘定科目内訳明細書の全体像は、次の記事でまとめています。
借入金の内訳書から銀行取引の現状を確認する
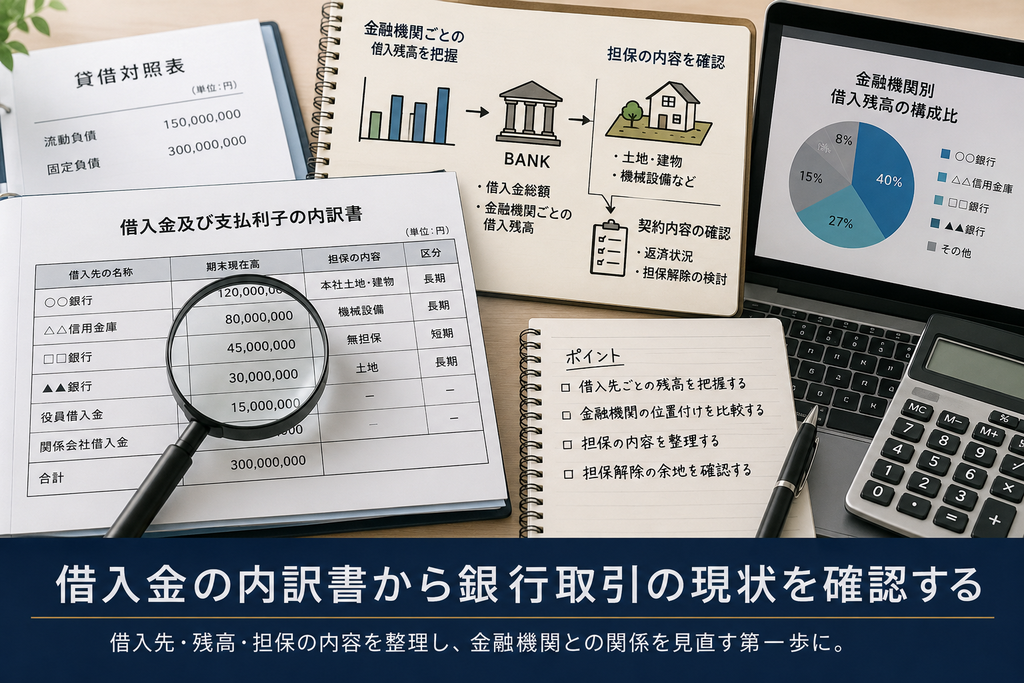
貸借対照表を見れば、会社全体の短期借入金や長期借入金の合計額はわかります。
しかし、どの金融機関から、いくら借りているかまでは読み取れません。
借入金及び支払利子の内訳書には、一定の記載基準に従って、借入先別の期末現在高が載っています。
担保の内容を記載する欄もあるため、金融機関別の借入状況を確認するときに便利な資料です。
金融機関ごとの借入残高を見る
まずは、借入先の名称と期末現在高に目を通してみましょう。
次の2つの金額から、各金融機関の位置付けを確認していきます。
- 金融機関からの借入金総額
- 金融機関ごとの借入残高
役員借入金や関係会社からの借入金は、金融機関からの借入金とは区別して集計します。
すべてを混ぜると、銀行借入に占める各金融機関の割合がわかりにくくなります。
金融機関別に残高を並べると、経営者がメインバンクだと考えている金融機関よりも、別の金融機関から多く借りていることケースがあります。
なお、設備資金を借りた直後など、一部の金融機関で一時的に借入残高が大きくなるケースもあります。
大切なのは、現在の借入状況を把握して、会社が考える金融機関の位置付けと比べることです。
実際の借入状況と、会社が考える各金融機関の割合にずれが生じているときは要注意です。
担保欄から提供している財産を把握する
借入残高と一緒に見ておきたいのが、「担保の内容」欄です。
不動産などの記載があれば、どの金融機関に、どの財産を提供しているのかを整理します。
複数の金融機関へ担保を提供している会社では、金融機関別に書き出すと整理しやすくなります。
担保に入っている財産は、ほかの資金調達時に担保提供しにくくなる場合があります。
現在の業績や財務内容で無担保融資を受けられるのであれば、担保を使わずに融資を受け、将来に備えて温存する考え方も必要です。
会社の業績が悪化したときには、金融機関の融資判断も厳しくなる可能性があります。
新たな資金調達が難しい場面で、担保として提供できる財産が残っていれば、融資を相談する際の材料になります。
担保は、資金調達が難しくなった場面で使える選択肢として、できる限り残しておきたい会社の財産です。
内訳書の担保の欄を見た後は、対象となる借入れと契約内容を確認してください。
返済が進んで借入残高が少なくなっている場合や、会社の業績と財務内容が借入当初より改善している場合は、担保解除を相談できる余地がないか、金融機関に相談してみてもよいでしょう。
金融機関ごとの融資シェアを計算する
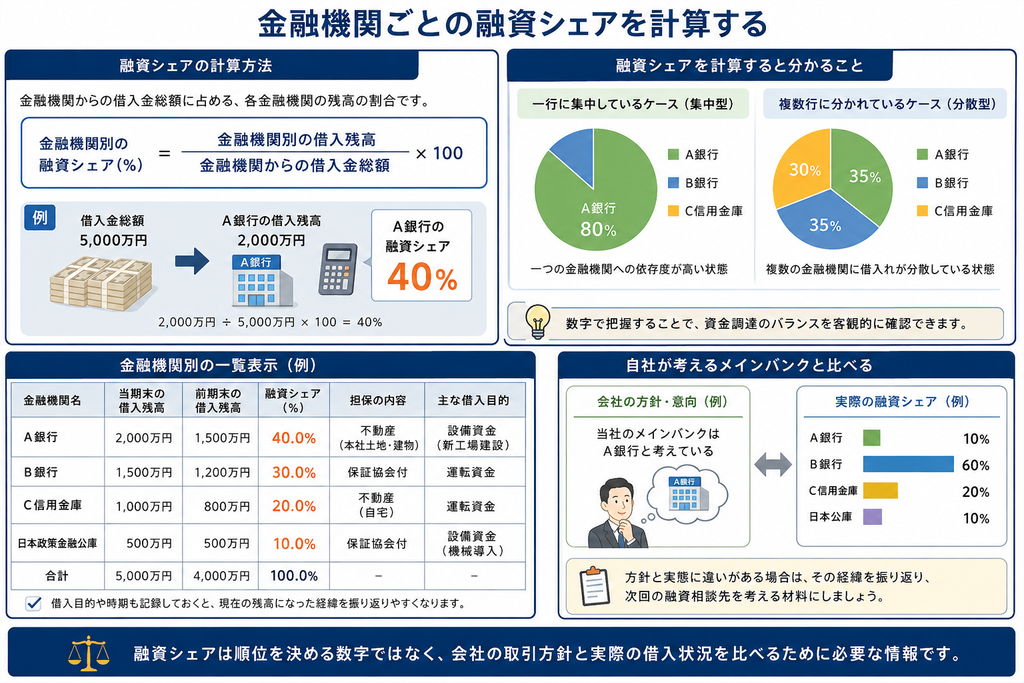
金融機関別の借入残高がわかったら、借入金全体に占める割合を計算します。
融資シェアとは、金融機関からの借入金総額のうち、各金融機関の残高が占める割合のことです。
計算式は次のとおりです。
金融機関別の融資シェア= 金融機関別の借入残高 ÷ 金融機関からの借入金総額 × 100
金融機関からの借入金総額が5,000万円で、A銀行からの借入残高が2,000万円なら、A銀行の融資シェアは40%です。
融資シェアを出すと、一行に借入れが集中しているのか、複数行に分かれているのか数字で確認できます。
金融機関別の一覧表を作る
内訳書の金額は、次の項目と一緒に借入金一覧表を作成するとより見やすくなります。
- 金融機関名
- 当期末の借入残高
- 前期末の借入残高
- 融資シェア
- 担保の内容
- 主な借入目的
融資シェアが高い金融機関は、自社の資金調達において大きな割合を占めています。
ただし、設備資金を借りた直後であれば、融資を受けた金融機関のシェアが一時的に高くなります。
反対に、長く取引している金融機関でも、新たな借入れがなければ、返済とともにシェアは下がります。
したがって、単年度の内容だけでシェアが高い=その金融機関への依存度が高いと判断しないように注意しましょう。
借入目的や融資を受けた時期をメモしておくと、現在の残高になった経緯を振り返りやすくなります。
自社が考えるメインバンクと比べる
メインバンクは、借入残高だけで機械的に決まるものではありません。
日頃から資金繰りについて相談しているか、会社の事業を理解しているか、将来の計画を共有できているかなど、借入残高には表れない関係もあります。
それでも、融資シェアを把握する意味はあります。
メインバンクとの取引を深めたいと考えているのに、実際の融資シェアが小さい場合は、会社側の方針と取引実態に違いがあります。
借入先を複数行に分散したいのに、一行のシェアが高くなっている場合も同じです。
違いが生じた経緯を振り返ると、次回の融資をどの金融機関へ相談するか考える材料になります。
融資シェアは、金融機関の順位を決める数字ではありませんが、会社が考える取引方針と、実際の借入状況を比べるためには必要になる情報です。
数期分の残高から借入先の変化を見る
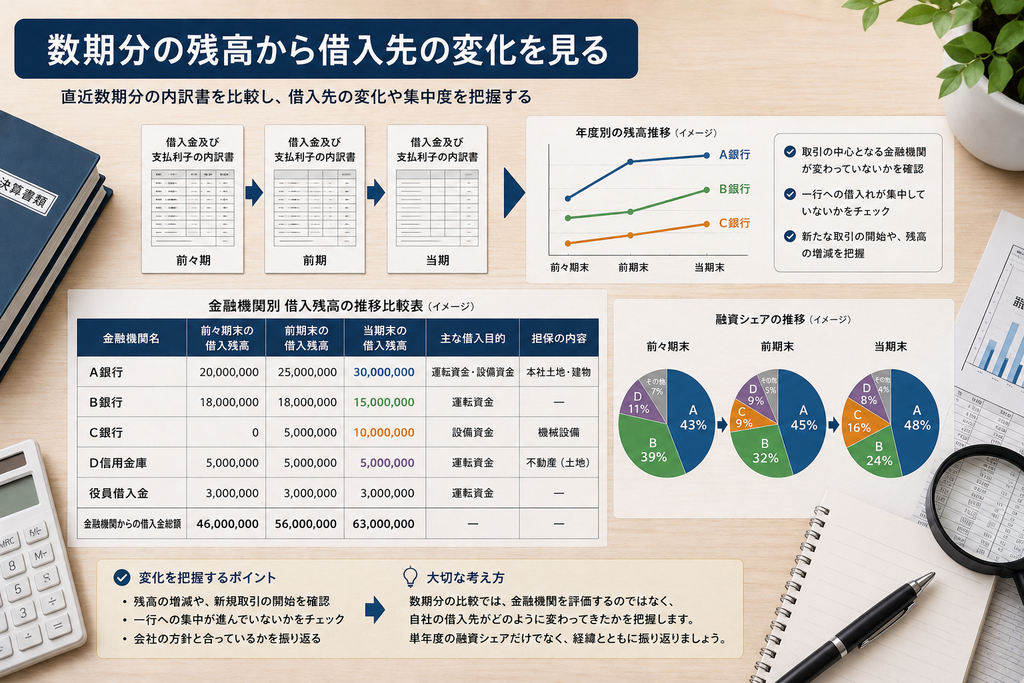
単年度の決算書だけでは、借入先がどのように変わってきたかまではわかりません。
直近数期分の内訳書を用意し、金融機関ごとの期末残高を並べると、取引全体の変化を追いやすくなります。
比較する際には、次の内容を確認します。
- 金融機関名
- 前々期末の借入残高
- 前期末の借入残高
- 当期末の借入残高
- 主な借入目的
- 担保の内容
なお、後述の借入金一覧表を作成している会社では、借入金一覧表を使用します。
年度別に並べると、取引の中心となる金融機関に変化はないか、一行への借入れが集中していないかを見渡せます。
以前はA銀行とB銀行から同じ程度の金額を借りていたものの、現在はA銀行の割合が大きくなっているかもしれません。
事業の成長に伴い、新たにC銀行との取引が始まっている場合もあります。
現在の借入状況が会社の方針に沿った結果であれば、取引関係を無理に変える必要はないでしょう。
一方、特に意識しないまま借入れが特定の金融機関へ偏っているなら、今後も同じ形でよいのかを考える余地があります。
数期分の比較では、金融機関を評価するのではなく、自社の借入先がどのように変わってきたかを把握します。
単年度の融資シェアだけを切り取らず、会社が借入先を選んできた経緯と一緒に振り返ることが大切です。
保証と担保の条件は別の資料で補う
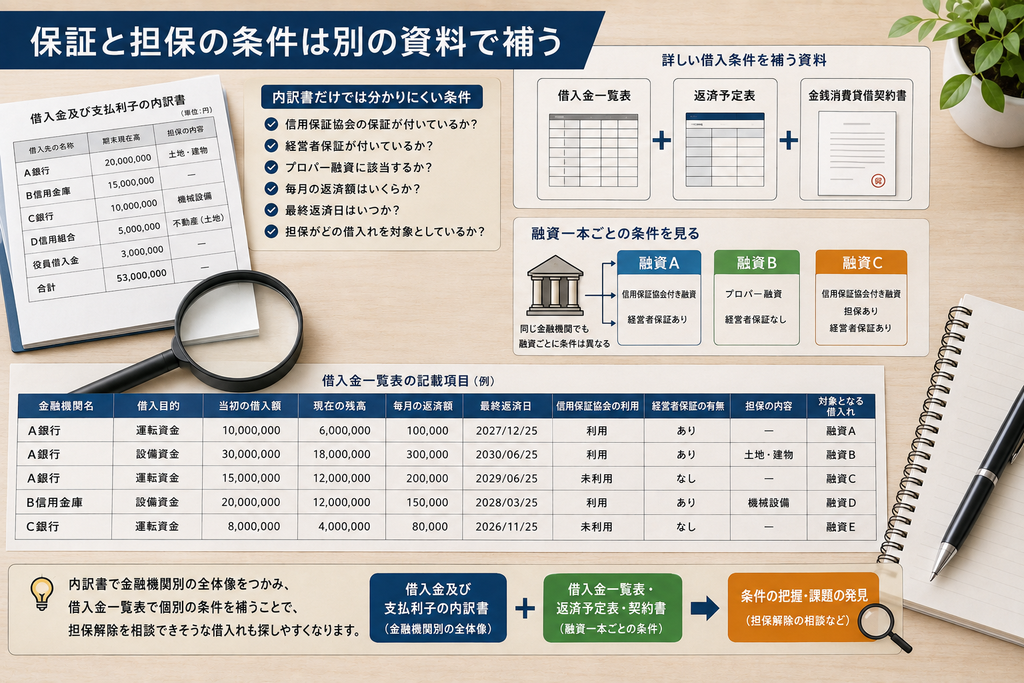
借入金及び支払利子の内訳書からは、借入先別の期末残高と担保の内容を確認できます。
一方、内訳書だけではわかりにくい条件もあります。
- 信用保証協会の保証が付いているか?
- 経営者保証が付いているか?
- プロパー融資に該当するか?
- 毎月の返済額はいくらか?
- 最終返済日はいつか?
- 担保がどの借入れを対象としているか?
詳しい借入条件を整理するときは、次のような資料も用意します。
- 借入金一覧表
- 返済予定表
- 金銭消費貸借契約書
融資一本ごとの条件を見る
同じ金融機関からの借入れでも、融資ごとに条件は異なります。
信用保証協会付き融資とプロパー融資が混在している場合もあれば、一部の融資だけに担保や経営者保証が付いているケースもあります。
プロパー融資とは、信用保証協会の保証を付けず、金融機関が直接行う融資です。
プロパー融資だから必ず条件が良くなるわけではありませんが、担保や保証に依存しない資金調達を考えるうえでは、必ず確認しておきたい情報です。
保証や担保は、金融機関単位でまとめず、融資一本ごとに整理します。
借入金一覧表には、次の項目を加えておくと、借入条件を把握しやすくなります。
- 金融機関名
- 借入目的
- 当初の借入額
- 現在の残高
- 毎月の返済額
- 最終返済日
- 信用保証協会の利用
- 経営者保証の有無
- 担保の内容
担保付き融資については、対象となる財産のほか、担保がどの借入れに関係しているかも記録しておきます。
内訳書で金融機関別の全体像をつかみ、借入金一覧表で個別の条件を補えば、担保解除を相談できそうな借入れも探しやすくなります。
資金調達の方針と実際の借入を比べる
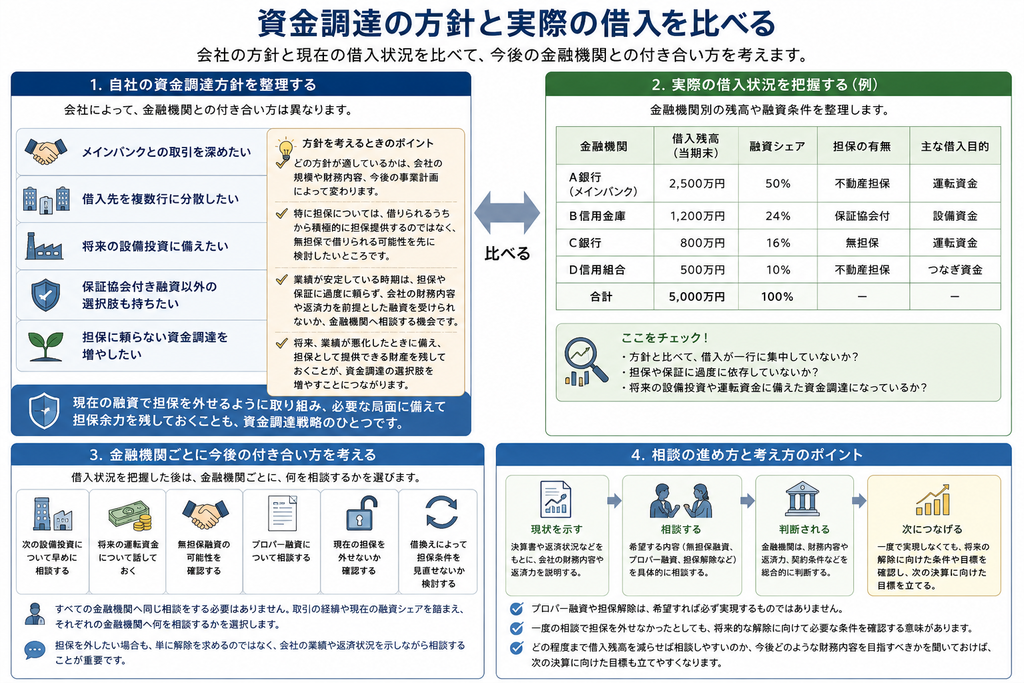
金融機関別の残高や融資条件を整理した後は、自社の資金調達方針と比べてみます。
会社によって、金融機関との付き合い方は異なります。
- メインバンクとの取引を深めたい
- 借入先を複数行に分散したい
- 将来の設備投資に備えたい
- 保証協会付き融資以外の選択肢も持ちたい
- 担保に頼らない資金調達を増やしたい
どの方針が適しているかは、会社の規模や財務内容、今後の事業計画によって変わります。
特に担保については、借りられるうちから積極的に担保提供するのではなく、無担保で借りられる可能性を先に検討したいところです。
業績が安定している時期は、担保や保証に過度に頼らず、会社の財務内容や返済力を前提とした融資を受けられないか、金融機関へ相談する機会でもあります。
将来、業績が悪化して融資を受けにくくなったとき、担保として提供できる財産が残っていれば、資金調達の選択肢を増やせる可能性があります。
現在の融資で担保を外せるように取り組み、必要な局面に備えて担保余力を残しておくことも、資金調達戦略のひとつです。
金融機関ごとに今後の付き合い方を考える
借入状況を把握した後は、金融機関ごとに今後の付き合い方を考えます。
検討したい内容は、次のようなものです。
- 次の設備投資について早めに相談する
- 将来の運転資金について話しておく
- 無担保融資の可能性を確認する
- プロパー融資について相談する
- 現在の担保を外せないか確認する
- 借換えによって担保条件を見直せないか検討する
すべての金融機関へ同じ相談をする必要はありません。
取引の経緯や現在の融資シェアを踏まえ、それぞれの金融機関へなにを相談するかを選択します。
担保を外したい場合も、単に解除を求めるのではなく、会社の業績や返済状況を示しながら相談することが重要です。
プロパー融資や担保解除は、希望すれば必ず実現するものではありません。
金融機関は、会社の財務内容や返済力に加え、対象となる借入れの契約条件などを踏まえて判断します。
一度の相談で担保を外せなかったとしても、将来的な解除に向けて必要な条件を確認する意味はあります。
どの程度まで借入残高を減らせば相談しやすいのか、今後どのような財務内容を目指すべきかを聞いておけば、次の決算に向けた目標も立てやすくなります。
まとめ|決算は金融機関との付き合い方を見直すタイミング
決算では、一年間の売上や利益だけでなく、期末時点の借入残高も確定します。
借入金及び支払利子の内訳書がまとまる時期は、金融機関との付き合い方をあらためて見直すタイミングでもあります。
普段の経営では、毎月の返済額に意識が向きます。
会社全体でどの金融機関から、どの程度借りているかを振り返る機会は、それほど多くありません。
決算を機に、数期分の内訳書を横に並べてみてください。
次の内容を見ると、自社の銀行取引を整理できます。
- 金融機関別の借入残高
- 借入金全体に占める融資シェア
- 数期分の残高推移
- 担保を提供している金融機関
- 担保となっている財産
- 保証の有無
- 金融機関ごとの今後の付き合い方
担保付き融資がある場合は、借入時の契約内容と現在の借入残高を照らし合わせます。
業績や財務内容が改善しているなら、無担保への切替えや担保解除について、金融機関へ相談する余地がないかも考えてみましょう。
担保は、金融機関へ提供している間、ほかの資金調達には使いにくくなります。
事業が順調な時期に担保を外し、資金調達が難しくなる局面に備えて温存できれば、将来の選択肢を残せます。
現在の取引が会社の方針に合っているなら、無理に借入先を変える必要はありません。
一方、借入れの偏りや、長期間見直していない担保が見つかった場合は、次回の面談で確認したい内容をまとめておきます。
借入金は、少なければよいとは限りません。
事業に必要な資金を適切な時期に確保し、無理のない返済を続けられる状態を作ることが重要です。
借入金及び支払利子の内訳書を見る目的は、金融機関ごとの内訳を確認することだけではありません。
現在の取引を数字で振り返り、今後どの金融機関と、どのような関係を築くかを考えることです。
税務申告のために作成した内訳書には、自社の資金調達を見直すための情報も含まれています。
決算書を申告のためだけに作成するのではなく、融資シェアや担保の状況を確認し、次の事業年度に向けた銀行取引の整理にも生かしていきましょう。
借入金及び支払利子の内訳書では、金融機関ごとの借入残高や融資シェア、提供している担保を確認できます。ただし、内訳書だけでは、信用保証協会の利用や経営者保証、返済期限など、融資一本ごとの条件までは分かりません。
返済予定表や契約書も合わせて確認し、今後どの金融機関と取引を深めるのか、プロパー融資について相談できないかを整理しておきましょう。
業績が安定している間に担保を外せるように取り組み、将来の資金調達に備えて担保余力を残しておくことも大切です。
当事務所では、確認したい範囲に応じて、次のサービスをご用意しています。
- メール相談
借入金及び支払利子の内訳書の見方や、金融機関別の借入残高、担保欄について個別に確認したい方 - 個別コンサルティング
数期分の内訳書や返済予定表を見ながら、融資シェアや保証・担保の状況を整理し、金融機関ごとの今後の付き合い方を検討したい方 - 税務顧問
決算ごとに借入残高や融資シェアを確認し、資金繰りや今後の資金需要を踏まえながら、金融機関との取引方針を継続的に見直したい方
メインバンクだと考えている金融機関と実際の融資シェアが合っていない場合や、借入れが一行へ偏っている場合、担保を提供したまま契約内容を長期間見直していない場合は、ご相談ください。
当ブログに掲載している内容は、一般的な情報提供を目的としたものであり、特定の事案に対する専門的な助言を行うものではありません。
内容の正確性および最新性の確保には十分留意しておりますが、法令の改正や個別の事情等により、実際の取扱いが異なる場合があります。また、理解しやすさを重視し、一部表現を簡略化または意訳している箇所がございます。
当ブログの情報に基づいて行われた判断または行動により生じたいかなる結果につきましても、当事務所および執筆者は責任を負いかねます。内容に関する具体的な判断や手続きにつきましては、必ず税務署等または税理士等の専門家へご相談いただくとともに、最新の法令・通達等をご確認ください。
なお、当ブログに掲載した情報は、予告なく変更または削除される場合がありますので、あらかじめご了承ください。

